Kredi Hesaplama

Kredi tutarını, aylık faiz oranını ve vadeyi girin, taksitinizi ve toplam faizinizi hemen görün.

Last updated:
yıl ay

Sonuçlar:

Aylık Ödeme
Toplam Ödemeler
Toplam Faiz
■ Anapara ■ Faiz
Hesaplamayı göster

    Ertelenmiş Ödemeli Kredi: Vade Sonunda Toplu Ödeme

    yıl ay

    Sonuçlar:

    Kredi Vadesinde Ödenecek Tutar
    Toplam Faiz
    ■ Anapara ■ Faiz
    Hesaplamayı göster

      Bu hesap makinesi işinize yaradı mı?

      ★ ★ ★ ★ ★
      Bu hesaplayıcıyı yerleştir

      Hesaplama Örnekleri

      Hesaplama Durumu Sonuç
      50.000 TL ihtiyaç kredisi, 24 ay, aylık yüzde 3,50 faiz (vergisiz) Taksit: 3.114 TL, toplam faiz: 24.727 TL
      Aynı kredi, KKDF yüzde 15 eklenince (BSMV hariç) Efektif aylık oran: yüzde 4,03, taksit: 3.288 TL
      100.000 TL, aylık yüzde 3 faiz, 12 ay ve 36 ay vade Taksit: 10.046 TL ve 4.580 TL, toplam faiz: 20.555 TL ve 64.894 TL
      Erken kapama durumunda faiz tasarrufu Kalan anapara üzerinden hesaplanır, tazminat düşülür
      Mihail Doncenco
      Mihail Doncenco Site Kurucusu ve Hesap Makinesi Uzmanı

      CalcMate'in kurucusu ve geliştiricisi. Sitedeki tüm hesap makinelerini formül doğruluğuna ve net, pratik sonuçlara odaklanarak oluşturur ve günceller.

      Kredi Hesaplama Aracı Nasıl Kullanılır?

      Hesaplama için Kredi Tutarı, Aylık Faiz Oranı ve Vade bilgilerini girmeniz yeterlidir. Aylık faiz oranını bankanın teklif formundan alın. İhtiyaç veya taşıt kredisi gibi farklı türler için oranı değiştirerek bütçenize en uygun aylık taksiti ve toplam geri ödeme tutarını anında görebilirsiniz.

      Kredi Planlamasında Dikkat Edilmesi Gerekenler

      Kredi seçerken yalnızca aylık taksite değil, Yıllık Maliyet Oranına (YMO) bakın. YMO faizin yanında tahsis ücreti, sigorta ve vergileri de içerdiği için kredinin gerçek maliyetini gösterir. Bireysel ihtiyaç ve taşıt kredilerinde faiz tutarı üzerinden KKDF (yüzde 15) ve BSMV da alınır, konut kredileri ise bu vergilerden muaftır. Tahsis ücretinin yasal üst sınırı anaparanın binde 5’idir.

      Türkiye’de bireysel krediler genellikle eşit taksitle ödenir. Taksit sabit kalır ama içeriği değişir: ilk taksitlerin büyük kısmı faize gider, vade sonuna doğru anapara payı artar. Örneğin 50.000 TL, aylık yüzde 3,50 faizle 24 ay için taksit yaklaşık 3.114 TL, toplam faiz yaklaşık 24.727 TL olur. KKDF yüzde 15 eklenince (BSMV hariç) efektif aylık oran yaklaşık yüzde 4,03’e, taksit yaklaşık 3.288 TL’ye çıkar.
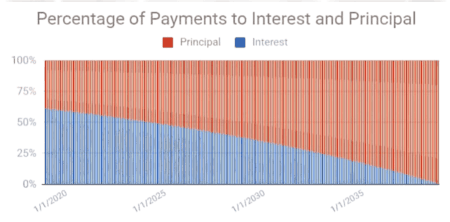
      Faiz ve Anaparaya Ödemelerin Yüzdesi

      Uzman Tavsiyeleri 💡

      • Giriş yapmadan önce kredi vadesini ve faiz oranını banka teklif formundan doğrulayın.
      • Toplam maliyeti görmek için tahsis ücreti, sigorta ve vergileri de hesaba katın.

      📋Hesaplama Adımları

      1. Kredi miktarı, faiz oranı ve vadesini girin.

      2. Uygunsa ek ödemeleri ayarlayın.

      3. Ödeme detaylarını görmek için "Hesapla" butonuna tıklayın.

      Kaçınılması Gereken Hatalar ⚠️

      1. Sadece aylık taksite bakıp vade sonunda ödenecek toplam faizi hesaplamamak.
      2. Akdi faiz oranı ile yıllık maliyet oranı (YMO) arasındaki farkı anlamamak.
      3. Erken ödeme tazminatını veya kredi tahsis ücretlerini göz ardı etmek.
      4. Borcu çok uzun vadeye yayarak toplam faiz yükünü aşırı artırmak.

      Pratik Uygulamalar📊

      1. Araba veya ihtiyaç kredisi için aylık ödemeleri hesaplayıp bütçenizle karşılaştırın.

      2. Faiz tasarruflarını takip etmek için Amortisman Hesaplama Aracımızla kullanın.

      3. Farklı faiz oranı ve vadeleri test edin: aylık yüzde 3 faizli 100.000 TL’de 12 yerine 36 ay seçmek taksiti 10.046 TL’den 4.580 TL’ye indirir, toplam faizi 20.555 TL’den 64.894 TL’ye çıkarır.

      4. Teklifleri aylık taksite değil, Yıllık Maliyet Oranına (YMO) göre karşılaştırın.

      Sıkça Sorulan Sorular (SSS)

      Bireysel kredilerde uygulanan vergiler (BSMV ve KKDF) maliyeti nasıl etkiler?

      İhtiyaç ve taşıt kredilerinde faiz tutarı üzerinden yüzde 15 KKDF ve BSMV alınır, konut kredileri bu vergilerden muaftır. Vergiler faize bindiği için efektif faiz kabaca şöyle artar: \[F_v \approx F \times (1 + k + b)\] Burada \(F\) faiz tutarı, \(k\) KKDF oranı (\(0{,}15\)), \(b\) güncel BSMV oranıdır. Örneğin aylık yüzde 3,50 faiz KKDF ile yüzde 4,03’e çıkar, BSMV eklenince daha da yükselir. BSMV oranı karar ile değişebildiği için güncel rakamı bankanızın Sözleşme Öncesi Bilgi Formu’ndan doğrulayın.

      Kredi faiz oranlarındaki küçük değişimlerin toplam maliyete etkisi nedir?

      Aylık faizdeki 0,1 puanlık artış bile uzun vadede binlerce lira ekler. 100.000 TL’lik 36 aylık kredide aylık faiz yüzde 3,0’dan 3,1’e çıkarsa taksit yaklaşık 4.580 TL’den 4.649 TL’ye yükselir ve toplam geri ödeme yaklaşık 2.470 TL artar. Tutar ve vade büyüdükçe fark katlanır: 2.000.000 TL’lik 120 aylık konut kredisinde aynı 0,1 puan toplamda yaklaşık 228.000 TL ekler. Bu yüzden teklifleri en az iki bankadan alıp karşılaştırın.

      Kredi hayat sigortası ve tahsis ücretleri maliyet dökümüne dahil midir?

      Taksit hesaplayıcıları bunları genellikle dahil etmez, siz eklemelisiniz. Tahsis ücretinin yasal üst sınırı anaparanın binde 5’idir (50.000 TL kredide en çok 250 TL). Kredi hayat sigortası ve diğer masraflar için bankanın Sözleşme Öncesi Bilgi Formu’nu isteyin. Gerçek maliyeti görmek için bu tutarları ve vergileri toplayıp YMO üzerinden değerlendirin. Açık talebiniz olmadan sigorta satışı yapılmışsa bankaya itiraz edebilir, Tüketici Hakem Heyeti’ne başvurabilirsiniz.

      Kredi hesaplama aracı ile borç planlaması nasıl yapılır?

      Kredi tutarı, aylık faiz oranı ve vadeyi girdiğinizde aylık taksiti ve kredinin toplam maliyetini görürsünüz. Taksit anüite formülüyle hesaplanır: \[M = P \times \frac{r(1+r)^n}{(1+r)^n - 1}\] Burada \(M\) aylık taksit, \(P\) kredi tutarı, \(r\) ondalık aylık faiz oranı, \(n\) vade ay sayısıdır. Farklı bankaların tekliflerini aynı tutar ve vadeyle, YMO üzerinden karşılaştırın.

      Kredi puanının (Kredi Notu) hesaplanan faiz oranlarına etkisi nedir?

      Kredi notu yüksek bireyler genellikle daha düşük faiz ve daha esnek vade alır. Türkiye’de Kredi Kayıt Bürosu’nun Findeks skoru 1-1900 aralığındadır ve bankalar teklifi bu skora, gelire ve mevcut borca göre belirler. Faiz farkının etkisini yukarıdaki örnekten görebilirsiniz: 0,1 puanlık fark 100.000 TL’lik 36 aylık krediyi yaklaşık 2.470 TL pahalılaştırır. Ödemeleri zamanında yapmak ve kredi kartı limit kullanımını düşük tutmak skoru korur.

      Kredi vadesi seçilirken "Kısa Vade" mi yoksa "Uzun Vade" mi tercih edilmelidir?

      Bütçeniz izin veriyorsa kısa vade daha ucuzdur, uzun vade yalnızca aylık nakit akışını rahatlatır. Aylık yüzde 3 faizle 100.000 TL için 12 ayda taksit 10.046 TL ve toplam faiz 20.555 TL, 24 ayda 5.905 TL ve 41.714 TL, 36 ayda 4.580 TL ve 64.894 TL olur. Taksit 3 kat inerken faiz maliyeti 3 katından fazla artar. Taksidi net gelirin yaklaşık yüzde 30-35’i altında tutan en kısa vadeyi seçin.

      Öğrenci ve ihtiyaç kredilerinde faiz türleri nasıl hesaplanır?

      Çoğu bireysel kredi sabit faizlidir, yani taksit vade boyunca değişmez. Değişken faizli kredilerde taksit faiz endeksine göre değişir ve oran yükselirse ödeme artar. Sabit faizde ilk taksitte faiz payı \(F_1 = P \times r\) formülüyle bulunur: 50.000 TL ve aylık yüzde 3,50 için ilk ay faiz 1.750 TL’dir. Geri kalan taksit anaparayı düşürür ve her ay faiz payı azalır.
      Not: Bu hesaplayıcı, bilgilendirme amaçlı faydalı tahminler sunmak için tasarlanmıştır. Doğruluk için çaba göstersek de sonuçlar yerel yasalara ve bireysel durumlara göre değişiklik gösterebilir. Önemli kararlar için profesyonel bir danışmana başvurmanızı öneririz.
