Amortisman Hesaplama
Kredi tutarını, faiz oranını ve vadeyi girin, taksitlerinizin anapara ve faiz dağılımını tek tabloda görün.
Hesaplama Örnekleri

Amortisman Hesaplama Aracı Nasıl Kullanılır?
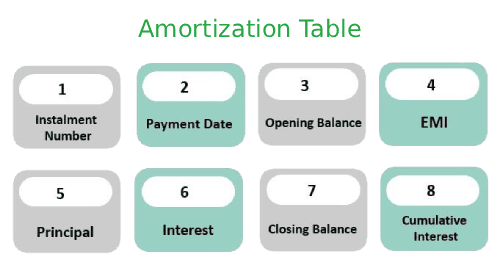
Kredi tutarını, vadesini ve faiz oranını girin. "Hesapla" butonuna tıkladığınızda çıkan amortisman tablosu (kredi ödeme planı), her ay ödediğiniz taksitin ne kadarının faize, ne kadarının anaparaya gittiğini ve kalan borcunuzu gösterir. Bankanın teklifindeki taksitle tabloyu karşılaştırarak faiz hesabını kontrol edebilirsiniz.
Amortisman Planı Neden Önemlidir?
Eşit taksitli bir kredinin ilk aylarında taksitin büyük kısmı faize gider. 2.000.000 TL, aylık yüzde 3,50 faizle (örnek oran) 120 ay için taksit 71.146 TL’dir. İlk ay bunun 70.000 TL’si faiz, yalnızca 1.146 TL’si anaparadır. Faiz payı anaparadan ancak 101. taksitte küçülür. İlk yılın sonunda toplam 837.017 TL faiz ödemiş, borcu yalnızca 16.739 TL düşürmüş olursunuz.
Bu yüzden amortisman planı, erken kapama ve ara ödeme kararlarının temel aracıdır. Aynı krediye 12. ayda 500.000 TL ara ödeme yapıp taksiti sabit tutarsanız vade 120 aydan 51 aya iner ve toplam faiz 6.537.560 TL’den 2.059.208 TL’ye düşer. Erken ödeme tazminatını ve masrafları ayrıca hesaba katın.
Türkiye’de bankalar genellikle eşit taksitli (anüite) plan sunar: taksit sabittir, faiz payı azalan bakiyeye göre hesaplanır. Muhasebedeki "amortisman" (varlık değer kaybı) farklı bir kavramdır, bu araç kredi itfa planını gösterir.
Uzman Tavsiyeleri 💡
- Hassas sonuç için tam kredi tutarını, vadeyi ve bankanın faiz oranını girin.
- Ara ödemeyi mümkünse ilk yıllarda yapın: faiz payı en yüksek olduğu dönemde anapara düşümü en çok tasarruf sağlar.
📋Hesaplama Adımları
-
Kredi miktarı, faiz oranı ve vadesini girin.
-
Ödeme sıklığını seçin.
-
Amortisman planınızı görmek için "Hesapla" butonuna tıklayın.
Kaçınılması Gereken Hatalar ⚠️
- Her ay ödenen faiz miktarının sabit olduğunu varsaymak.
- Kredi vadesinin başında anaparadan çok faiz ödendiğini (anüite) bilmemek.
- Ara ödemelerin vadeyi mi taksiti mi kısalttığını sözleşmeden kontrol etmemek.
- Amortisman tablosu ile güncel borç bakiyesini karıştırmak.
Pratik Uygulamalar📊
Kredi geri ödeme planınızı toplam faiz ve kalan borç sütunlarıyla takip edin.
Ev kredisi takibi için İpotek Hesaplama Aracımızla kullanın.
Farklı ek ödeme tutarlarını deneyin: örnek krediye aylık 10.000 TL ek ödeme vadeyi 120 aydan 58 aya indirir.
Kredi yenileme (refinans) tekliflerini masrafları düşerek karşılaştırın.