Máy Tính Phân Bổ

Xem chi tiết từng tháng bạn trả bao nhiêu gốc, bao nhiêu lãi và dư nợ còn lại là bao nhiêu.

năm
%
Thanh toán bổ sung giảm số dư khoản vay, có khả năng rút ngắn thời hạn vay và giảm tổng lãi.

Vui lòng nhập chi tiết khoản vay và tính toán.

Máy tính này có hữu ích không?

★ ★ ★ ★ ★
4.6/5 (17 lượt bình chọn)

Ví dụ tính toán

Trường hợp tính toán Kết quả
Khoản vay ô tô 500 triệu đồng, 8% một năm, 10 năm Trả 6,07 triệu mỗi tháng; tháng đầu lãi 3,33 triệu, gốc 2,73 triệu đồng
Dư nợ gốc còn lại sau 3 năm (36 tháng) Còn khoảng 389,21 triệu đồng, đã trả gốc khoảng 110,79 triệu đồng
Tiền lãi trong 12 tháng đầu của khoản vay trên Khoảng 38,77 triệu trong tổng 72,80 triệu đồng đã trả (53%)
Vay 500 triệu, 20 năm, 8%, trả thêm 1 triệu đồng mỗi tháng Kết thúc sau 156 tháng, tổng lãi khoảng 303,83 triệu thay vì 503,73 triệu đồng
Mihail Doncenco
Mihail Doncenco Người sáng lập trang web & Chuyên gia máy tính

Người sáng lập và phát triển CalcMate. Xây dựng và duy trì mọi công cụ tính toán trên trang web, tập trung vào độ chính xác của công thức và kết quả rõ ràng, thực tế.

Cách sử dụng Máy tính Phân bổ?

Nhập Số tiền vay, Lãi suất năm và Kỳ hạn vay, rồi nhấn "Tính toán" để nhận bảng phân bổ (amortization schedule). Bảng liệt kê từng tháng: tiền trả, phần trả lãi cho ngân hàng, phần trả gốc và dư nợ còn lại. Ví dụ, vay 500 triệu đồng, 8% một năm, 10 năm trả 6,07 triệu đồng mỗi tháng. Tháng đầu, 3,33 triệu đồng (55%) là lãi và chỉ 2,73 triệu đồng là gốc; sau 36 tháng dư nợ còn khoảng 389,21 triệu đồng.

Phân bổ là gì?

Phân bổ khoản vay (loan amortization) là cách trả dần cả gốc và lãi bằng các khoản đều đặn, để dư nợ về 0 vào cuối kỳ hạn. Đừng nhầm với khấu hao tài sản trong kế toán, là việc phân bổ nguyên giá tài sản cố định qua nhiều năm. Mỗi tháng, máy tính làm ba bước: \[\text{Lãi}_k = B_{k-1} \times r\] \[\text{Gốc}_k = M - \text{Lãi}_k\] \[B_k = B_{k-1} - \text{Gốc}_k\] Trong đó \(B_{k-1}\) là dư nợ đầu tháng, \(r\) là lãi suất tháng và \(M\) là tiền trả cố định mỗi tháng. Vì lãi tính trên dư nợ, dư nợ giảm thì lãi giảm và phần gốc trong \(M\) tăng dần.

Với khoản vay 500 triệu đồng, 8% một năm, 10 năm, 12 tháng đầu trả tổng cộng 72,80 triệu đồng, trong đó lãi khoảng 38,77 triệu đồng (53%). Sau 60 tháng dư nợ còn khoảng 299,18 triệu đồng, tức bạn đã trả gốc khoảng 200,82 triệu đồng. Lịch này chỉ đúng với lãi suất cố định; khoản vay lãi suất thả nổi sẽ thay đổi khi lãi suất đổi, và số liệu thực tế phụ thuộc vào hợp đồng vay.
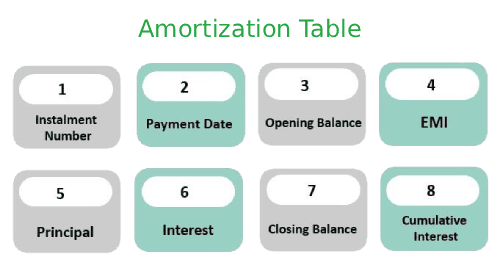
Bảng phân bổ khoản vay: gốc, lãi và dư nợ từng tháng

Mẹo hữu ích 💡

  • Nhập đúng số tiền vay, lãi suất và kỳ hạn theo hợp đồng để bảng khớp với thực tế.
  • Xem lại bảng phân bổ khi cân nhắc trả nợ trước hạn, và hỏi ngân hàng về phí trả nợ trước hạn.

📋Các bước tính toán

  1. Cung cấp số tiền vay, lãi suất và kỳ hạn.

  2. Chọn tần suất thanh toán.

  3. Nhấp vào "Tính toán" để có lịch trình phân bổ.

Những lỗi cần tránh ⚠️

  1. Giả định tiền lãi mỗi tháng bằng nhau: với khoản 500 triệu, 8%, 10 năm, lãi tháng đầu là 3,33 triệu và giảm dần theo dư nợ.
  2. Không hiểu rằng những tháng đầu phần lớn tiền trả là lãi: ở ví dụ trên, 12 tháng đầu có khoảng 53% tiền trả là lãi.
  3. Bỏ qua tác động của trả thêm gốc: trả thêm 1 triệu mỗi tháng cho khoản 500 triệu, 20 năm, 8% giảm khoảng 200 triệu đồng tiền lãi.
  4. Nhầm bảng lịch trả nợ dự kiến với số dư nợ thực tế tại ngân hàng, vốn còn phụ thuộc ngày trả và phí.

Ứng dụng thực tế📊

  1. Lập lịch trả nợ: vay 500 triệu đồng, 8% một năm, 10 năm trả 6,07 triệu đồng mỗi tháng, trong đó tháng đầu 3,33 triệu đồng là lãi.

  2. Xem dư nợ còn lại: sau 36 tháng còn khoảng 389,21 triệu đồng, sau 60 tháng còn khoảng 299,18 triệu đồng.

  3. Mô phỏng trả thêm gốc: vay 500 triệu, 20 năm, 8% và trả thêm 1 triệu mỗi tháng thì kết thúc sau 156 tháng thay vì 240 tháng, tiết kiệm khoảng 200 triệu đồng tiền lãi.

  4. Dùng với Máy tính Thế chấp của chúng tôi để theo dõi khoản vay nhà.

Câu hỏi và Trả lời

Máy tính phân bổ là gì?

Máy tính phân bổ là công cụ lập bảng trả nợ chi tiết, cho biết mỗi tháng bao nhiêu tiền trả là gốc, bao nhiêu là lãi và dư nợ còn lại. Nó dựa trên số tiền vay, lãi suất và kỳ hạn. Ví dụ, khoản vay 500 triệu đồng, 8% một năm, 10 năm có tiền trả cố định 6,07 triệu mỗi tháng và tổng lãi khoảng 227,97 triệu đồng.

Lịch trình phân bổ khoản vay hoạt động như thế nào?

Mỗi tháng, lãi bằng dư nợ đầu tháng nhân lãi suất tháng, và phần còn lại của khoản trả cố định dùng để giảm gốc. Vì dư nợ giảm dần, lãi giảm và phần gốc tăng dần. Ví dụ, ở khoản 500 triệu, 8%, 10 năm, tháng đầu lãi là 3,33 triệu và gốc là 2,73 triệu đồng, còn tháng cuối gần như toàn bộ 6,07 triệu là gốc.

Tôi có thể sử dụng máy tính phân bổ cho thế chấp không?

Có, đây là công cụ phù hợp nhất để theo dõi khoản vay thế chấp dài hạn 20-30 năm, nơi tổng lãi có thể xấp xỉ hoặc vượt số tiền vay. Ví dụ, vay 500 triệu đồng, 20 năm, 8% một năm trả tổng lãi khoảng 503,73 triệu đồng, gần bằng nợ gốc. Hãy nhập lãi suất đang áp dụng và cập nhật lại khi hết thời gian ưu đãi.

Lợi ích của máy tính khoản vay với thanh toán bổ sung là gì?

Trả thêm gốc giúp rút ngắn kỳ hạn và giảm mạnh tổng lãi. Để rút khoản vay 500 triệu đồng, 8% một năm từ 20 năm xuống 15 năm, bạn cần trả thêm khoảng 0,6 triệu đồng mỗi tháng (từ 4,18 lên 4,78 triệu). Nếu trả thêm 1 triệu đồng mỗi tháng, khoản vay kết thúc sau 156 tháng và tiết kiệm khoảng 200 triệu đồng tiền lãi. Hãy hỏi ngân hàng về phí trả nợ trước hạn trước khi thực hiện.

Cách tạo bảng phân bổ cho khoản vay ô tô?

Nhập số tiền vay mua xe (giá xe trừ khoản trả trước), lãi suất và kỳ hạn vào máy tính, rồi xem bảng gốc và lãi từng tháng. Ví dụ, vay 500 triệu đồng, 8% một năm, 5 năm trả 10,14 triệu đồng mỗi tháng với tổng lãi khoảng 108,29 triệu đồng. Bảng cho thấy dư nợ còn lại tại từng thời điểm, giúp bạn cân nhắc thời điểm tất toán hoặc đổi xe.

Công thức nào được sử dụng trong Máy tính Phân bổ trực tuyến?

Máy tính tính tiền trả cố định bằng công thức niên kim: \[M = P \cdot \frac{r(1+r)^n}{(1+r)^n - 1}\] Sau đó mỗi tháng lãi bằng \(\text{Lãi}_k = B_{k-1} \times r\), gốc bằng \(\text{Gốc}_k = M - \text{Lãi}_k\) và dư nợ mới bằng \(B_k = B_{k-1} - \text{Gốc}_k\). Ví dụ tháng đầu của khoản vay 500 triệu đồng, 8% một năm: \(\text{Lãi}_1 = 500\,000\,000 \times 0{,}08 \div 12 \approx 3\,333\,333\) đồng.

Tôi có thể sử dụng Máy tính Phân bổ để xem xét tái tài trợ thế chấp không?

Có, hãy lập bảng cho khoản vay hiện tại và khoản vay mới (dư nợ còn lại, lãi suất mới), rồi so sánh tiền trả hàng tháng và tổng lãi. Chuyển đổi chỉ có lợi khi tiết kiệm đủ bù phí: \(\text{Số tháng hòa vốn} = \text{Phí chuyển đổi} \div \text{Tiền tiết kiệm mỗi tháng}\). Ví dụ giả định, phí 10 triệu đồng và tiết kiệm 200.000 đồng mỗi tháng cần 50 tháng để hòa vốn.

Lịch trình phân bổ hỗ trợ lập kế hoạch thuế như thế nào?

Bảng phân bổ tách riêng phần lãi từng kỳ, giúp kế toán hạch toán chi phí lãi vay của doanh nghiệp vào báo cáo kết quả kinh doanh. Với chi phí lãi vay được trừ khi tính thuế thu nhập doanh nghiệp, một số trường hợp (như giao dịch liên kết) bị giới hạn theo Nghị định 132/2020/NĐ-CP (đã được sửa đổi), nên hãy hỏi kế toán hoặc tư vấn thuế. Với khoản vay tiêu dùng cá nhân, lãi vay thường không được trừ vào thu nhập chịu thuế TNCN.
Lưu ý: Máy tính này được thiết kế để cung cấp các ước tính hữu ích cho mục đích thông tin. Mặc dù chúng tôi nỗ lực vì sự chính xác, kết quả có thể thay đổi tùy thuộc vào luật địa phương và hoàn cảnh cá nhân. Chúng tôi khuyên bạn nên tham khảo ý kiến của cố vấn chuyên môn cho các quyết định quan trọng.