Máy Tính APY (Lãi Suất Thực Tế)

Tính lãi suất thực tế mỗi năm của khoản tiết kiệm hoặc đầu tư khi có lãi kép.

%
0.00 %
0.00 Đô la Mỹ (USD)

Máy tính này có hữu ích không?

★ ★ ★ ★ ★
4.7/5 (17 lượt bình chọn)

Ví dụ tính toán

Trường hợp tính toán Kết quả
Tiết kiệm ngân hàng: lãi 6% danh nghĩa, lãi kép hàng tháng APY: 6,168%, tiền lãi khoảng 616.800đ trên mỗi 10 triệu
Chứng chỉ tiền gửi: lãi 7% danh nghĩa, lãi kép hàng quý APY: 7,186%, tiền lãi khoảng 718.600đ trên mỗi 10 triệu
Khoản đầu tư: lãi 12% danh nghĩa, lãi kép hàng tháng APY: 12,683%, tiền lãi khoảng 1.268.300đ trên mỗi 10 triệu
Khoản đầu tư: lãi 10% danh nghĩa, lãi kép hàng ngày APY: 10,516%, tiền lãi khoảng 1.051.600đ trên mỗi 10 triệu
Mihail Doncenco
Mihail Doncenco Người sáng lập trang web & Chuyên gia máy tính

Người sáng lập và phát triển CalcMate. Xây dựng và duy trì mọi công cụ tính toán trên trang web, tập trung vào độ chính xác của công thức và kết quả rõ ràng, thực tế.

Cách Tính Tỷ Suất Lợi Nhuận Thực Tế Năm (APY)?

Annual Percentage Yield (APY) giúp so sánh các sản phẩm như tiền gửi tiết kiệm, chứng chỉ tiền gửi và quỹ thị trường tiền tệ trên cùng một cơ sở. Bạn cần nhập:
1. Lãi suất danh nghĩa: lãi suất năm do bên nhận tiền công bố.
2. Tần suất lãi kép: mức độ thường xuyên lãi được cộng vào gốc (hàng ngày, hàng tháng, hàng quý hoặc hàng năm).

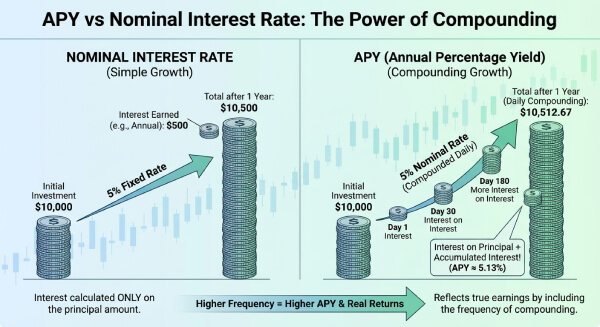
Công cụ trả về APY, tức lãi suất thực tế đã tính "lãi chồng lãi". Ví dụ, lãi suất danh nghĩa 6% với lãi kép hàng tháng cho APY 6,168%, tương đương khoảng 616.800đ trên mỗi 10 triệu đồng. Khi so sánh các sản phẩm khác nhau về kỳ hạn trả lãi, APY cho thấy sản phẩm nào thực sự sinh lời nhiều hơn.

Toán Học Đằng Sau Lãi Kép

Lãi suất danh nghĩa khác APY ở hiệu ứng lãi kép: lãi suất danh nghĩa chưa tính tiền lãi sinh ra từ lãi trước, còn APY phản ánh mức tăng trưởng thực tế trong một năm. Công thức: \[APY = \left( 1 + \frac{r}{n} \right)^n - 1\]

  • \(r\) là lãi suất danh nghĩa hàng năm (dạng thập phân).
  • \(n\) là số kỳ tính lãi kép mỗi năm.

Với \(r = 6\%\): kép hàng năm (\(n = 1\)) cho APY 6,000%, hàng quý (\(n = 4\)) cho 6,136%, hàng tháng (\(n = 12\)) cho 6,168% và hàng ngày (\(n = 365\)) cho 6,183%. Nếu bạn biết số tiền lãi thực nhận trong một kỳ, có thể quy đổi bằng \(APY = \left(1 + \frac{\text{Lãi}}{\text{Gốc}}\right)^{365/\text{Số ngày}} - 1\): lãi 150.000đ trên 10 triệu đồng sau 90 ngày tương đương APY khoảng 6,22%. Ở Việt Nam, ngân hàng thường tính lãi tiền gửi theo số ngày thực tế chia 365 (Thông tư 14/2017/TT-NHNN quy định phương pháp tính lãi) và lãi suất niêm yết thường là lãi suất danh nghĩa chưa tính lãi kép, trừ khi bạn tái tục cả gốc lẫn lãi.
So sánh APY và Lãi suất danh nghĩa

Mẹo hữu ích 💡

  • So sánh các khoản gửi bằng APY thay vì lãi suất niêm yết, vì APY phản ánh thu nhập thực tế khi có lãi kép.
  • Chênh lệch nhỏ vẫn đáng kể: 100 triệu đồng ở 8% trong 20 năm thành khoảng 466 triệu đồng, còn ở 7% chỉ khoảng 387 triệu đồng, chênh gần 79 triệu đồng.
  • Hỏi ngân hàng về cách tính ngày (số ngày thực tế chia 365 hay chia 360) và lãi có được nhập gốc hay trả định kỳ.

📋Các bước tính toán

  1. Nhập lãi suất danh nghĩa năm theo tỷ lệ phần trăm.

  2. Chọn tần suất lãi kép (ví dụ hàng tháng, hàng ngày).

  3. Tùy chọn: nhập số vốn ban đầu để xem số tiền lãi cụ thể.

  4. Nhấp Tính toán để xem APY và tổng tiền lãi.

Những lỗi cần tránh ⚠️

  1. Nhầm APY với APR: APR là lãi suất danh nghĩa chưa tính lãi kép, còn APY đã tính lãi kép.
  2. Bỏ qua thuế và phí khi so sánh sản phẩm: lãi tiền gửi tại ngân hàng được miễn thuế TNCN, nhưng một số sản phẩm đầu tư khác có thể chịu thuế.
  3. So sánh các kỳ hạn không nhất quán, như so lãi suất gửi 6 tháng với APY của kỳ hạn 12 tháng.
  4. Chọn sai tần suất lãi kép: chọn lãi kép năm trong khi lãi thực tế được nhập gốc hàng tháng, hoặc ngược lại.

Tại sao APY quan trọng đối với danh mục đầu tư?📊

  1. So sánh ưu đãi ngân hàng: lãi suất 6% nhận lãi hàng tháng và nhập gốc có APY 6,168%, cao hơn lãi suất 6,1% nhận lãi cuối kỳ.

  2. Dự báo giá trị tương lai: ước tính tăng trưởng của khoản đầu tư có tái đầu tư lãi hoặc cổ tức.

  3. So với lạm phát: xem APY sau thuế và phí có đủ giữ sức mua hay không.

  4. Chiến lược gửi bậc thang: so sánh lợi suất thực tế của các kỳ hạn khác nhau.

Câu hỏi và Trả lời

APY là gì và nó hoạt động như thế nào?

Annual Percentage Yield (APY) là lãi suất thực tế mỗi năm đã tính lãi kép. Khi tiền lãi được cộng vào gốc, kỳ sau lãi tính trên số dư lớn hơn, nên lãi tăng theo cấp số nhân. Ví dụ, 10 triệu đồng ở 6% kép hàng tháng thành khoảng 10.616.800đ sau một năm, tức APY 6,168%.

Cách tính APY từ lãi suất danh nghĩa?

Dùng lãi suất dạng thập phân \(r\) và số kỳ lãi kép \(n\) trong công thức \(APY = \left(1 + \frac{r}{n}\right)^n - 1\). Ví dụ, lãi suất 6% (\(0{,}06\)) kép hàng tháng (\(n = 12\)): \(APY = \left(1 + \frac{0{,}06}{12}\right)^{12} - 1 \approx 6{,}168\%\). Nếu kép hàng ngày (\(n = 365\)) thì APY khoảng 6,183%.

Sự khác biệt giữa APR và APY là gì?

Điểm khác biệt chính là lãi kép: APR là lãi suất danh nghĩa chưa tính lãi chồng lãi, còn APY có tính. Ví dụ, APR 6% kép hàng tháng cho APY 6,168%. Với người gửi tiền, APY so sánh công bằng hơn, nhưng với khoản vay APR thường gồm cả phí, nên hai thuật ngữ không hoàn toàn đối xứng.

Tần suất lãi kép ảnh hưởng thế nào đến APY?

Tần suất lãi kép càng dày thì APY càng cao, nhưng mức tăng giảm dần. Với lãi suất danh nghĩa 6%: hàng năm (\(n = 1\)) cho 6,000%, hàng quý (\(n = 4\)) cho 6,136%, hàng tháng (\(n = 12\)) cho 6,168% và hàng ngày (\(n = 365\)) cho 6,183%. Từ hàng tháng lên hàng ngày chỉ tăng thêm khoảng 0,015 điểm phần trăm.

APY có giống với tổng lợi nhuận đầu tư (ROI) không?

Không, APY chỉ đo lợi suất từ lãi trong một năm, còn ROI hay tổng lợi nhuận có thể gồm cả lãi vốn (tăng giá tài sản), cổ tức và thưởng, trên bất kỳ khoảng thời gian nào. Ví dụ, một cổ phiếu tăng giá 15% và trả cổ tức 3% có tổng lợi nhuận khoảng 18%, nhưng không có APY theo nghĩa lãi suất. APY phù hợp cho tiền gửi và sản phẩm có lãi suất công bố.

Máy tính này sử dụng công thức cụ thể nào?

Công cụ dùng \(APY = \left(1 + \frac{r}{n}\right)^n - 1\) từ lãi suất danh nghĩa và số kỳ lãi kép. Khi bạn biết lãi thực nhận, có thể dùng \(APY = \left(1 + \frac{\text{Lãi}}{\text{Gốc}}\right)^{365/\text{Số ngày}} - 1\): lãi 150.000đ trên 10 triệu đồng sau 90 ngày cho APY khoảng 6,22%. Hãy đối chiếu với điều khoản của ngân hàng vì cách tính ngày và nhập lãi vào gốc có thể khác.

Lãi suất gửi tiết kiệm tại Việt Nam có phải chịu thuế không?

Không, lãi tiền gửi của cá nhân tại tổ chức tín dụng được miễn thuế thu nhập cá nhân, và quy định này được giữ nguyên trong Luật Thuế TNCN số 109/2025/QH15 (có hiệu lực từ 1/7/2026). Một số khoản thu nhập từ đầu tư khác có thể chịu thuế, ví dụ lãi trái phiếu doanh nghiệp thường bị khấu trừ 5% theo quy định về thu nhập từ đầu tư vốn, nên APY sau thuế của khoản đó thấp hơn APY gộp. Hãy kiểm tra quy định áp dụng cho sản phẩm của bạn trước khi quyết định.
Lưu ý: Máy tính này được thiết kế để cung cấp các ước tính hữu ích cho mục đích thông tin. Mặc dù chúng tôi nỗ lực vì sự chính xác, kết quả có thể thay đổi tùy thuộc vào luật địa phương và hoàn cảnh cá nhân. Chúng tôi khuyên bạn nên tham khảo ý kiến của cố vấn chuyên môn cho các quyết định quan trọng.