Máy Tính Khoản Vay
Tính tiền trả góp hàng tháng và tổng lãi của khoản vay cá nhân, vay tiêu dùng hoặc vay mua xe.
Calculation Examples

Cách sử dụng Máy tính Khoản vay?
Nhập Số tiền vay, Lãi suất hàng năm (%) và Kỳ hạn (tháng hoặc năm), rồi nhấp Tính toán. Máy tính dùng công thức trả góp đều: \[M = P \cdot \frac{r(1+r)^n}{(1+r)^n - 1}\] Trong đó \(P\) là số tiền vay, \(r\) là lãi suất tháng (lãi suất năm chia 12) và \(n\) là số tháng. Ví dụ, vay 500 triệu đồng, lãi suất 8% một năm, kỳ hạn 10 năm (\(n = 120\)) trả khoảng 6,07 triệu đồng mỗi tháng, tổng lãi khoảng 227,97 triệu đồng. Công cụ phù hợp để cân nhắc vay tín chấp tiêu dùng, vay mua ô tô hoặc vay vốn kinh doanh tại ngân hàng và công ty tài chính. Kết quả là ước tính, hợp đồng vay của bạn mới là căn cứ cuối cùng.
Làm thế nào để tối ưu khoản vay của bạn?
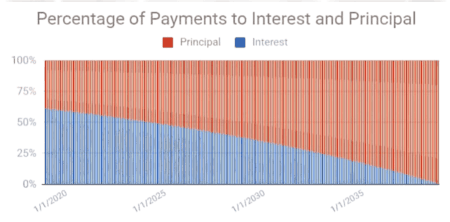
Với khoản vay trả góp đều, phần lớn tiền trả những tháng đầu là lãi, và phần gốc tăng dần về sau. Rút ngắn kỳ hạn làm tiền trả hàng tháng cao hơn nhưng giảm mạnh tổng lãi. Với khoản vay 500 triệu đồng ở 8% một năm: kỳ hạn 5 năm trả 10,14 triệu mỗi tháng (tổng lãi 108,29 triệu), 10 năm trả 6,07 triệu (tổng lãi 227,97 triệu), 15 năm trả 4,78 triệu (tổng lãi 360,09 triệu).
Lãi suất cũng nhạy cảm không kém: tăng từ 8% lên 9% một năm làm khoản vay 500 triệu, 10 năm trả thêm khoảng 32 triệu đồng tiền lãi. Hãy hỏi rõ ngân hàng lãi suất tính trên dư nợ giảm dần hay trên dư nợ gốc ban đầu (lãi phẳng). Vay 50 triệu đồng trong 24 tháng với lãi phẳng 15% một năm trả 15 triệu đồng tiền lãi, tương đương khoảng 26,6% một năm nếu tính theo dư nợ giảm dần.
Hoạt động cho vay của tổ chức tín dụng theo Thông tư 39/2016/TT-NHNN (được sửa đổi bởi Thông tư 29/2026/TT-NHNN, có hiệu lực từ 15/8/2026), và lãi suất do ngân hàng và khách hàng thỏa thuận trong hợp đồng. Giữa cá nhân với nhau, Bộ luật Dân sự 2015 (Điều 468) giới hạn lãi suất tối đa 20% một năm.
Mẹo hữu ích 💡
- Kiểm tra lại kỳ hạn và lãi suất trong đề nghị của ngân hàng trước khi nhập, kể cả lãi suất sau thời gian ưu đãi.
- Cộng thêm phí bảo hiểm khoản vay, phí hồ sơ và phí trả nợ trước hạn để ước tính tổng chi phí thực.
📋Các bước tính
-
Nhập số tiền vay, lãi suất và kỳ hạn.
-
Điều chỉnh cho các khoản thanh toán bổ sung nếu áp dụng.
-
Nhấp vào "Tính toán" để xem chi tiết thanh toán.
Lỗi cần tránh ⚠️
- Chỉ nhìn số tiền trả hàng tháng mà không tính tổng lãi: vay 500 triệu ở 8% trong 15 năm trả tổng lãi 360,09 triệu, gấp hơn 3 lần kỳ hạn 5 năm (108,29 triệu).
- Nhầm lãi suất phẳng (tính trên dư nợ gốc ban đầu) với lãi suất trên dư nợ giảm dần: 15% phẳng trong 24 tháng tương đương khoảng 26,6% một năm.
- Bỏ qua phí phạt trả nợ trước hạn và phí bảo hiểm khoản vay.
- Chọn kỳ hạn quá dài chỉ để giảm tiền trả hàng tháng, làm tổng lãi tăng gấp nhiều lần.
Ứng dụng thực tế📊
Tính tiền trả hàng tháng cho khoản vay ô tô hoặc tiêu dùng: vay 500 triệu, lãi suất 8% một năm, 10 năm trả khoảng 6,07 triệu đồng mỗi tháng.
So sánh kỳ hạn: 5 năm trả 10,14 triệu mỗi tháng (tổng lãi 108,29 triệu), 15 năm trả 4,78 triệu (tổng lãi 360,09 triệu).
Kiểm tra độ nhạy lãi suất: tăng từ 8% lên 9% làm tổng lãi 10 năm tăng khoảng 32 triệu đồng.
Dùng với Máy tính Phân bổ của chúng tôi để xem gốc và lãi từng tháng.