Calcolatore di Prestito Personale
Pianifica il tuo finanziamento con precisione matematica e piena trasparenza sui costi bancari.
Prestito Ammortizzato
Risultati:
| Pagamento Mensile | |
| Totale di 120 Pagamenti | |
| Totale Interessi |
Prestito con Pagamento Differito: Rimborso in Unica Soluzione alla Scadenza
Risultati:
| Importo Dovuto alla Scadenza | |
| Totale Interessi |
Esempi di calcolo
Come determinare la rata del tuo prestito?
Per ottenere una simulazione realistica di un prestito personale, e necessario incrociare tre dati fondamentali: l importo richiesto o capitale \(P\), il tasso di interesse annuale nominale o TAN \(J\) e la durata del rimborso espressa in mesi \(n\).
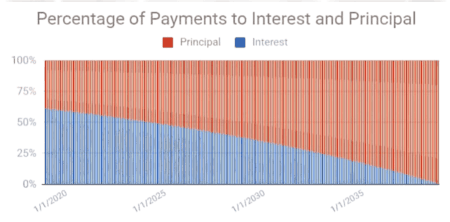
Il calcolatore di CalcMate applica il metodo dell ammortamento a rata costante, disciplinato in Italia dal Testo Unico Bancario e dalle norme di trasparenza della Banca d Italia, permettendoti di visualizzare non solo l uscita mensile ma anche la quota interessi che pagherai all istituto di credito. Su un prestito di 10.000 euro a TAN 7% in 48 mesi, la rata mensile e di circa 239 euro, per un totale di interessi pagati di circa 1.472 euro. Che si tratti di un prestito per liquidita, dell acquisto di un veicolo o di lavori di ristrutturazione, conoscere in anticipo la composizione della rata ti permette di confrontare le diverse proposte degli istituti di credito con maggiore consapevolezza.
La Matematica del Credito: TAN, TAEG e Ammortamento
La formula matematica utilizzata per il calcolo della rata costante si basa sulla rendita finanziaria posticipata: \[ M = P \frac{r(1+r)^n}{(1+r)^n - 1} \] dove \(r\) e il tasso di interesse mensile, ottenuto dividendo il TAN annuo per 12.
Un errore comune e basarsi esclusivamente sul TAN. Per una valutazione corretta secondo i criteri di trasparenza bancaria previsti dalla normativa europea sul credito ai consumatori, bisogna guardare al TAEG (Tasso Annuo Effettivo Globale). Il TAEG e l unico indice che rappresenta il costo reale del prestito, perche include gli interessi, le spese di istruttoria, i costi di incasso rata e le eventuali polizze assicurative obbligatorie. Una differenza di appena 1 punto percentuale tra TAN e TAEG su un prestito di 15.000 euro a 5 anni puo tradursi in centinaia di euro di costi aggiuntivi non visibili a prima vista.
Suggerimenti utili 💡
- Verifica sempre il termine esatto del prestito e il tasso di interesse prima di inserirli, per evitare stime distorte.
- Considera le spese extra, come istruttoria e assicurazioni, per stimare il costo totale reale del finanziamento.
📋Passaggi per Calcolare
-
Inserisci l importo del prestito, il tasso di interesse e la durata.
-
Regola per eventuali pagamenti aggiuntivi, se applicabile al tuo scenario.
-
Clicca su "Calcola" per vedere i dettagli completi del pagamento.
Errori comuni ⚠️
- Guardare solo alla rata mensile senza calcolare il costo totale in interessi complessivi lungo tutta la durata.
- Non distinguere correttamente tra il TAN, il tasso puro, e il TAEG, che include tutte le spese accessorie.
- Ignorare le commissioni di estinzione anticipata o le spese di incasso rata previste dal contratto.
- Scegliere una durata troppo lunga, che riduce la rata ma aumenta eccessivamente il monte interessi totale.
Scenari di Utilizzo e Gestione del Debito📊
Calcola i pagamenti per la pianificazione di prestiti auto o personali, confrontando TAN e TAEG di offerte diverse.
Usa insieme al nostro Calcolatore di Ammortamento per monitorare i risparmi sugli interessi nel tempo.
Testa vari tassi di interesse e durate per trovare l equilibrio ottimale tra rata mensile e costo totale.