Calculadora de Préstamos

Calculadora de préstamos: simula tu cuota mensual y el coste total del crédito

años meses

Resultados:

Pago Cada Mes
Total de Pagos
Interés Total
■ Principal ■ Interés

Préstamo con Pago Diferido: Pago de una Suma Total al Vencimiento

años meses

Resultados:

Monto a Pagar al Vencimiento
Interés Total
■ Principal ■ Interés

¿Te ha resultado útil esta calculadora?

★ ★ ★ ★ ★
4.7/5 (16 votos)

Ejemplos de cálculo

Caso de cálculo Resultado
Préstamo personal 10 000 €, 3 años, 10% Mensual: 322,67 € / Total intereses: 1 616 €
Préstamo auto 35 000 €, 5 años, 4,5% Mensual: 652,51 € / Total intereses: 4 150 €
Préstamo 5 000 €, 2 años al 12% Coste total: 5 648,82 €
Préstamo 20 000 €, 6 años al 8% Mensual: 350,66 € / Total intereses: 5 248 €
Mihail Doncenco
Mihail Doncenco Creador del sitio y experto en calculadoras

Fundador y desarrollador de CalcMate. Crea y mantiene todas las calculadoras del sitio, con especial atención a la precisión de las fórmulas y a resultados claros y prácticos.

¿Cómo usar la calculadora de préstamos?

Introduce el capital solicitado, el tipo de interés nominal (TIN) y el plazo de devolución en meses. Pulsa "Calcular" y obtendrás al instante la cuota mensual constante, el total de intereses pagados y el coste global del crédito. Por ejemplo, 10 000 € a 3 años con un TIN del 10% dan una cuota de 322,67 € y 1 616 € de intereses. Puedes ajustar cualquier parámetro para comparar escenarios antes de comprometerte con el banco.

¿Cómo aprovechar al máximo esta calculadora?

La calculadora trabaja con préstamos a tipo fijo y amortización francesa: la cuota es siempre la misma, pero su composición cambia. Al principio, la mayor parte de cada pago son intereses; con el tiempo, aumenta la proporción de capital. Eso importa al amortizar por adelantado: con 20 000 € al 8% a 6 años (cuota de 350,66 €), adelantar 3 000 € tras el primer año acorta el préstamo 12 meses y ahorra unos 1 300 € en intereses, mientras que el mismo adelanto en el cuarto año ahorra unos 420 €.

Para comparar ofertas, mira la TAE y no solo el TIN: con un TIN del 8% y sin comisiones, la TAE ya es del 8,30% por la capitalización mensual, y las comisiones o los seguros vinculados la elevan más. En España, la Ley 16/2011 de contratos de crédito al consumo exige entregar información precontractual normalizada, con la TAE y el importe total adeudado. El Banco de España publica además los tipos medios del crédito al consumo, útiles para comprobar si tu oferta es razonable.
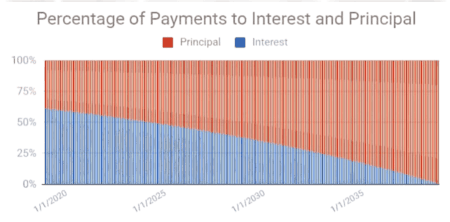
Evolución de la proporción de intereses y capital en cada cuota durante la vida del préstamo

Guía de Uso y Consejos 💡

  • Compara siempre la TAE entre ofertas, no el TIN: la TAE incluye comisiones y refleja el coste real anualizado del crédito.
  • Adelanta capital en los primeros años: con 20 000 € al 8% a 6 años, 3 000 € adelantados en el año 1 ahorran unos 1 300 € en intereses y en el año 4 solo unos 420 €.

📋Pasos para Calcular

  1. Ingresa el capital que necesitas financiar.

  2. Define la tasa de interés nominal anual (TIN) y el plazo en meses o años.

  3. Pulsa "Calcular" para ver la cuota mensual, el total de intereses y el plan de pagos.

Errores a evitar ⚠️

  1. Fijarse solo en la cuota mensual sin calcular el coste total: 20 000 € al 8% a 5 años suponen 4 332 € de intereses sobre el capital.
  2. Confundir el TIN con la TAE: el TIN no incluye comisiones de apertura ni seguros vinculados, que pueden elevar el coste real de forma significativa.
  3. Ignorar la comisión por cancelación anticipada: en crédito al consumo en España, la Ley 16/2011 permite cobrar hasta el 1% del capital adelantado si queda más de un año de plazo, y hasta el 0,5% si queda menos.
  4. Elegir plazos muy largos para reducir la cuota: alargar de 4 a 6 años un préstamo de 20 000 € al 8% baja la cuota 137,60 € al mes, pero suma 1 811 € de intereses.

Aplicaciones prácticas📊

  1. Simula préstamos personales o de auto con distintos plazos y tipos: con 20 000 € al 8%, pasar de 4 a 6 años baja la cuota de 488,26 € a 350,66 €, pero suma 1 811 € de intereses.

  2. Combínala con la Calculadora de Amortización de CalcMate para visualizar cuánto ahorras en intereses si realizas pagos anticipados.

  3. Compara ofertas de distintas entidades introduciendo sus TIN: con 15 000 € a 4 años, un 8% frente a un 6% supone 668 € más de intereses.

Preguntas Frecuentes (FAQ)

¿Qué es una calculadora de préstamos?

Una calculadora de préstamos descompone un crédito en cuotas periódicas constantes y muestra cuánto de cada cuota amortiza capital y cuánto paga intereses. Permite conocer el coste total del crédito antes de aceptar las condiciones, lo que es especialmente útil para comparar ofertas de distintas entidades sin depender solo de la cuota mensual.

¿Qué fórmula se usa para calcular la cuota de un préstamo?

La calculadora aplica la fórmula de cuota constante del sistema de amortización francés. Dado un capital \(P\), un tipo de interés nominal anual \(j\) y un plazo de \(n\) meses, el tipo mensual es \(i = j/12\) y la cuota mensual \(M\) es: \[M = P \cdot \frac{i(1+i)^n}{(1+i)^n - 1}\] Con 10 000 €, un TIN del 10% y 36 meses, \(i = 0{,}10/12\) y la cuota resulta de 322,67 €. La calculadora genera también la tabla de amortización teórica, donde ves el capital pendiente tras cada pago.

¿Es precisa esta calculadora para cualquier tipo de préstamo?

Es exacta para préstamos de tipo fijo con amortización francesa y sin comisiones, que es el esquema habitual en préstamos personales y de auto. Si el préstamo incluye comisión de apertura, seguros vinculados o un tipo variable, el coste real difiere de la cuota calculada. En esos casos, usa la TAE que facilita la entidad, que recoge todos esos costes en un único indicador anualizado.

¿Puedo usar esta calculadora para simular una hipoteca?

Sí, porque la matemática de la amortización es idéntica en hipotecas y préstamos personales. Cambia el plazo (habitualmente 20 a 30 años en hipotecas frente a 1 a 7 años en préstamos personales) y que las hipotecas pueden incluir carencia o tipos variables referenciados al Euríbor. Para una simulación hipotecaria completa con impuestos y seguros, usa la calculadora de hipotecas, que incorpora esos parámetros adicionales.

¿Cómo afecta el tipo de interés al coste total del préstamo?

Cada punto de TIN encarece el préstamo en proporción al capital pendiente y al plazo: con 15 000 € a 4 años, pasar del 6% al 8% suma 668 € de intereses (1 909 € frente a 2 577 €). En cada periodo, el banco aplica el tipo mensual \(i\) sobre el capital pendiente \(P_{\text{pendiente}}\), con un cargo de \(i \times P_{\text{pendiente}}\). Al inicio el capital pendiente es máximo, por lo que los intereses son la mayor parte de la cuota.

¿Puedo usar la calculadora para préstamos de auto con valor residual?

Sí para estimar la cuota, pero la cuota final o el valor residual hay que sumarlos aparte. La calculadora estándar asume amortización total al vencimiento. En la financiación de concesionarios con cuota final, el cálculo base sigue siendo válido para la cuota mensual sobre el capital financiado, y puedes usarlo para comparar el TIN entre distintos concesionarios antes de negociar.
Nota: Esta calculadora está diseñada para ofrecer estimaciones útiles con fines informativos. Aunque nos esforzamos por la precisión, los resultados pueden variar según las leyes locales y las circunstancias individuales. Recomendamos consultar con un asesor profesional para decisiones importantes.