Kreditrechner (Ratenkredit)

Berechnen Sie monatliche Rate, Gesamtzinsen und Tilgungsplan für Ihren Raten- oder Autokredit.

Last updated:
Jahre Monate

Ergebnisse:

Zahlung jeden Monat
Gesamt der 120 Zahlungen
Gesamtzinsen
■ Kapital ■ Zinsen
Rechenweg anzeigen

    Kredit mit aufgeschobener Zahlung: Rückzahlung als Einmalbetrag bei Fälligkeit

    Jahre Monate

    Ergebnisse:

    Fälliger Betrag bei Kreditfälligkeit
    Gesamtzinsen
    ■ Kapital ■ Zinsen
    Rechenweg anzeigen

      War dieser Rechner hilfreich?

      ★ ★ ★ ★ ★
      Diesen Rechner einbetten

      Berechnungsbeispiele

      Berechnungsfall Ergebnis
      Autokredit 25.000 Euro, 5 Jahre, 5,9 Prozent Rate ca. 482 Euro pro Monat, Gesamtzinsen ca. 3.930 Euro
      Autokredit 20.000 Euro, 60 Monate, 5,9 Prozent Rate ca. 386 Euro, Gesamtzinsen ca. 3.144 Euro
      Kleinkredit 3.000 Euro, 24 Monate, 8,9 Prozent Rate ca. 137 Euro, Gesamtkosten ca. 3.286 Euro
      Umschuldung: Restschuld 10.000 Euro, 24 Monate Restlaufzeit, alter Kredit 8 Prozent, neuer Kredit 4 Prozent Zinsen 855 statt 422 Euro, Ersparnis ca. 433 Euro vor Vorfälligkeitsentschädigung
      Mihail Doncenco
      Mihail Doncenco Website-Gründer & Rechner-Experte

      Gründer und Entwickler von CalcMate. Erstellt und pflegt alle Rechner dieser Website mit Fokus auf präzise Formeln und klare, praxisnahe Ergebnisse.

      Wie benutzt man den Kreditrechner?

      Geben Sie Kreditbetrag, Jahreszins und Laufzeit in Monaten ein. Der Rechner ermittelt daraus die monatliche Annuitätenrate, die Gesamtzinskosten und den vollständigen Tilgungsplan. Verändern Sie Laufzeit oder Zinssatz, um sofort zu sehen, wie sich Belastung und Gesamtkosten verschieben. Beispiel: 25.000 Euro zu 5,9% über 60 Monate ergeben rund 482 Euro Rate und etwa 3.930 Euro Zinsen. Tipp: Vergleichen Sie Bankangebote immer anhand des Effektivzinses, nicht des Sollzinses.

      Wie nutzt man diesen Rechner optimal?

      Der Rechner arbeitet mit einem klassischen Annuitätendarlehen mit festem Zinssatz: Die monatliche Rate bleibt konstant, während sich der Anteil von Zins und Tilgung mit jeder Zahlung verschiebt. In den frühen Monaten überwiegt der Zinsanteil, gegen Ende die Tilgung. Die Formel lautet: \[R = K \times \frac{i \times (1+i)^n}{(1+i)^n - 1}\] Dabei ist \(R\) die monatliche Rate, \(K\) der Kreditbetrag, \(i\) der monatliche Zinssatz (Jahreszins geteilt durch 12) und \(n\) die Anzahl der Monate. Beispiel: Ein Autokredit über 20.000 Euro zu 5,9% auf 60 Monate ergibt eine Rate von rund 386 Euro und Gesamtzinskosten von etwa 3.144 Euro.

      Der effektive Jahreszins ist nach der Preisangabenverordnung (PAngV, Neufassung 2022) der vorgeschriebene Vergleichswert für Verbraucherkredite und schließt alle Pflichtkosten ein. Er liegt immer über dem Sollzins: Schon wegen der monatlichen Verzinsung entspricht ein Sollzins von 5,75% einem Effektivzins von etwa 5,90%. Der Rechner teilt den eingegebenen Jahreszins durch 12. Mit dem Effektivzins erfassen Sie Zusatzkosten näherungsweise, für die exakte Bankrate geben Sie den Sollzins aus dem Angebot ein.

      Beachten Sie: Nach dem Gesetz zur Umsetzung der EU-Verbraucherkreditrichtlinie (EU) 2023/2225 sollen die neuen Regeln am 20. November 2026 in Kraft treten. Vorgesehen sind unter anderem die Textform statt der Schriftform für Kreditverträge und eine Begrenzung des Widerrufsrechts bei fehlerhaften Pflichtangaben auf 12 Monate und 14 Tage nach Vertragsschluss.
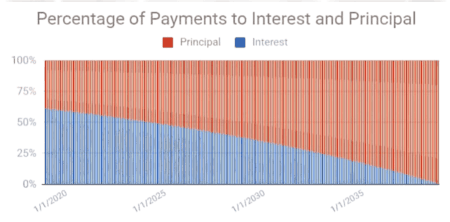
      Entwicklung von Zins- und Tilgungsanteil über die Kreditlaufzeit bei einem Annuitätendarlehen

      Nützliche Tipps 💡

      • Nutzen Sie den Effektivzins für den Vergleich von Angeboten: Er enthält alle Pflichtkosten und ist der gesetzlich vorgeschriebene Vergleichswert.
      • Fragen Sie bei mehreren Banken eine Konditionsanfrage statt einer Kreditanfrage an: Sie beeinflusst Ihren Schufa-Score nicht.

      📋Schritte zur Berechnung

      1. Geben Sie Kreditbetrag, effektiven Jahreszins und Laufzeit in Monaten ein.

      2. Optional: Tragen Sie eine Sondertilgung ein, falls in Ihrem Vertrag vorgesehen.

      3. Klicken Sie auf "Berechnen", um Rate, Gesamtzinsen und Tilgungsplan zu sehen.

      Häufige Fehler ⚠️

      1. Zusatzkosten nicht einrechnen: Restschuldversicherung oder Vermittlerprovision erhöhen die Kreditkosten, eine formularmäßige Bearbeitungsgebühr dürfen Banken seit den BGH-Urteilen von 2014 bei Verbraucherkrediten nicht mehr verlangen.
      2. Laufzeit in Jahren statt in Monaten eingeben: 5 Jahre entsprechen 60 Monaten, nicht 5.
      3. Annehmen, dieser Rechner decke auch Hypotheken mit Steuern, Versicherungen und variablen Zinsen ab: Für Baufinanzierungen den Hypothekenrechner verwenden.
      4. Zinssatz nicht regelmäßig prüfen: Bei verbesserter Bonität oder gesunkenem Marktzins kann eine Umschuldung bares Geld sparen.

      Praktische Anwendungen📊

      1. Autokauf planen: Vergleichen Sie Laufzeiten und Anzahlungen. Bei 10.000 Euro und 6% kostet der Kredit über 24 Monate 637 Euro Zinsen, über 60 Monate rund 1.600 Euro.

      2. Umschuldung prüfen: Bei 10.000 Euro Restschuld und 24 Monaten Restlaufzeit kostet ein Kredit mit 8% rund 855 Euro Zinsen, mit 4% nur rund 422 Euro.

      3. Budget abstimmen: Als vorsichtige Faustregel sollte die Rate 10 bis 15 Prozent des Nettoeinkommens nicht übersteigen, bei 3.000 Euro netto also 300 bis 450 Euro.

      4. Mehrere Angebote vergleichen: Geben Sie Zinssatz und Laufzeit verschiedener Banken ein und sehen Sie den Unterschied in den Gesamtkosten auf einen Blick.

      Fragen und Antworten

      Ist der Rechner für Bafög-Rückzahlung geeignet?

      Nein, BAföG-Darlehen sind zinslos und der Rechner ist auf verzinste Bankkredite ausgelegt. Laut Studierendenwerken (Stand Januar 2026) müssen Sie höchstens 10.010 Euro des Darlehensanteils zurückzahlen, üblich sind 130 Euro pro Monat, und die Rückzahlung beginnt fünf Jahre nach dem Ende der Förderungshöchstdauer. Prüfen Sie die aktuellen Werte beim Bundesverwaltungsamt.

      Kann ich Autokredite berechnen?

      Ja, für klassische Autokredite mit Volltilgung ist dieser Rechner gut geeignet. Beispiel: 25.000 Euro zu 5,9% über 60 Monate ergeben rund 482 Euro Rate. Nicht abgebildet ist die Ballonfinanzierung vieler Autohändler, bei der die Raten niedrig sind, am Ende aber eine hohe Schlussrate fällig wird. Der Rechner geht von vollständiger Tilgung aus.

      Kann ich den Kredit vorzeitig zurückzahlen?

      Ja, Verbraucher dürfen einen Ratenkredit jederzeit ganz oder teilweise vorzeitig zurückzahlen (§ 500 Abs. 2 BGB). Die Bank darf dafür eine Vorfälligkeitsentschädigung verlangen, die nach § 502 BGB auf höchstens 1% der vorzeitig zurückgezahlten Summe begrenzt ist, bei einer Restlaufzeit von höchstens einem Jahr auf 0,5%. Bei 10.000 Euro Restschuld sind das maximal 100 Euro beziehungsweise 50 Euro. Prüfen Sie Ihren Vertrag außerdem auf kostenlose Sondertilgungsoptionen, die viele Banken anbieten.

      Lohnt sich eine Umschuldung?

      Eine Umschuldung lohnt sich, wenn der neue Effektivzins deutlich unter dem alten liegt und die Vorfälligkeitsentschädigung die Zinsersparnis nicht aufzehrt. Beispiel: Bei 10.000 Euro Restschuld und 24 Monaten Restlaufzeit kostet ein Kredit mit 8% rund 855 Euro Zinsen, mit 4% rund 422 Euro, also etwa 433 Euro weniger, abzüglich höchstens 100 Euro Entschädigung. Als grobe Faustregel rechnet sich der Wechsel häufig ab 1,5 bis 2 Prozentpunkten Unterschied und mehr als einem Jahr Restlaufzeit. Geben Sie beide Szenarien in den Rechner ein und vergleichen Sie die Gesamtkosten.

      Was ist der Effektivzins?

      Der Effektivzins (offiziell effektiver Jahreszins) ist nach der Preisangabenverordnung (PAngV, Neufassung 2022) der vorgeschriebene Vergleichswert für Kreditangebote. Er enthält neben dem Sollzins alle verpflichtenden Kosten, etwa Pflichtgebühren oder Vermittlungskosten. Freiwillige Zusatzprodukte wie eine Restschuldversicherung sind nicht enthalten. Wegen der monatlichen Verzinsung entspricht schon ein Sollzins von 5,75% einem Effektivzins von etwa 5,90%. Vergleichen Sie Angebote immer anhand des Effektivzinses, nie anhand des Sollzinses.

      Was ist der Unterschied zum Hypothekenrechner?

      Ein Ratenkredit hat einen festen Zins über die gesamte Laufzeit und wird bis zum Ende vollständig getilgt, eine Baufinanzierung dagegen hat eine Zinsbindung und am Ende meist eine Restschuld. Ratenkredite sind Konsumkredite für Güter wie Autos oder Möbel, laufen typischerweise 12 bis 84 Monate und kosten meist mehr Zinsen als Baukredite, weil keine Immobilie als Sicherheit dient. Ein Hypothekenrechner berücksichtigt zusätzlich Zinsbindungsfristen, Restschulden, Anschlussfinanzierung und Kaufnebenkosten, die bei Ratenkrediten keine Rolle spielen.

      Was passiert bei Zahlungsverzug?

      Bei Zahlungsverzug fallen Verzugszinsen an, bei Verbraucherdarlehen 5 Prozentpunkte über dem Basiszinssatz (§ 497 BGB), den die Bundesbank halbjährlich festlegt. Die Bank kann den Kredit kündigen, wenn Sie mit zwei aufeinanderfolgenden Raten im Rückstand sind und der Rückstand mindestens 10% des Kreditbetrags erreicht, bei Laufzeiten über drei Jahren mindestens 5% (§ 498 BGB). Nach Mahnung kann die Bank den Verzug an die Schufa melden, der Eintrag bleibt in der Regel bis zu drei Jahre nach Erledigung gespeichert. Planen Sie Ihre Rate so, dass Sie auch bei Autoreparaturen oder Krankheit zahlungsfähig bleiben.

      Wie beeinflusst die Laufzeit die Kosten?

      Längere Laufzeiten senken die monatliche Rate, erhöhen aber die Gesamtzinskosten erheblich. Beispiel: 10.000 Euro zu 6% kosten über 24 Monate rund 637 Euro Zinsen bei einer Rate von ca. 443 Euro, über 60 Monate rund 1.600 Euro Zinsen bei ca. 193 Euro Rate. Die Zinskosten steigen also auf das 2,5-Fache. Wählen Sie die Laufzeit so kurz, wie Ihr Budget es erlaubt.

      Wie berechnet sich die monatliche Rate?

      Die Rate ergibt sich aus der Annuitätenformel: \[R = K \times \frac{i \times (1+i)^n}{(1+i)^n - 1}\] Beispiel: 10.000 Euro Kredit, 5% Zins, 36 Monate. Der monatliche Zinssatz ist \(i = 0{,}05 / 12 \approx 0{,}004167\). Daraus folgt eine Rate von rund 299,71 Euro und Gesamtzinskosten von etwa 789,52 Euro. Bei 9% Zins sind es bei gleicher Laufzeit rund 318,00 Euro Rate und etwa 1.448 Euro Zinsen.

      Wie wirkt sich die Bonität (Schufa) aus?

      Die Bonität bestimmt, welchen Zins Sie tatsächlich bekommen, und der beworbene Zins ("ab X%") gilt oft nur für Kunden mit sehr guter Bonität. Beispiel: Bei 10.000 Euro über 36 Monate kosten 5% Zins rund 790 Euro, 9% rund 1.448 Euro. Als Orientierung dient der Zweidrittelzins aus dem repräsentativen Beispiel: Mindestens zwei Drittel der Kunden müssen diesen Zins oder einen besseren erhalten. Er ist realistischer als der Mindestzins. Eine Konditionsanfrage verändert Ihren Schufa-Score nicht.
      Hinweis: Dieser Rechner dient dazu, hilfreiche Schätzungen zu Informationszwecken bereitzustellen. Obwohl wir uns um Genauigkeit bemühen, können die Ergebnisse je nach örtlichen Gesetzen und individuellen Umständen variieren. Wir empfehlen, bei wichtigen Entscheidungen einen professionellen Berater zu Rate zu ziehen.
