Amortisationsrechner (Tilgungsplan)
Verstehen Sie die Struktur Ihrer Kreditrückzahlung: Wie viel geht in Zinsen, wie viel in Tilgung?
Berechnungsbeispiele
Wie benutzt man den Amortisationsrechner?
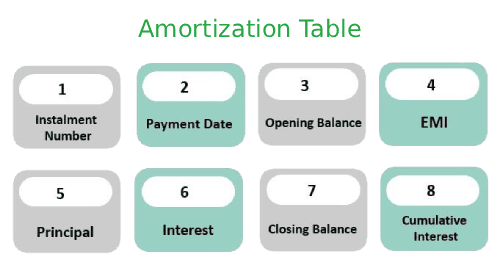
Geben Sie Kreditbetrag, Jahreszins und Laufzeit in Monaten ein, wählen Sie das Zahlungsintervall (monatlich oder jährlich) und klicken Sie auf "Berechnen". Der Rechner zeigt die konstante Rate, die Gesamtzinskosten und eine vollständige Tilgungstabelle mit Zinsanteil, Tilgungsanteil und Restschuld für jeden Monat. Beispiel: Bei 200.000 Euro, 3,5% und 240 Monaten beträgt die Rate 1.159,92 Euro, die erste Rate besteht aus 583,33 Euro Zinsen und 576,59 Euro Tilgung. So sehen Sie, wann die Tilgung die Zinsen übersteigt und wie schnell Ihre Schulden sinken.
Was ist Amortisation?
Amortisation bezeichnet im Kreditbereich die planmäßige Rückzahlung eines Darlehens durch regelmäßige Raten bis zur vollständigen Tilgung. Nicht gemeint ist die Amortisationszeit einer Investition. Beim Annuitätendarlehen, der häufigsten Kreditform in Deutschland, bleibt die Rate konstant, aber ihre Zusammensetzung ändert sich: \[\text{Zinsanteil} = \text{Restschuld} \times \frac{\text{Jahreszins}}{12}\] Der Tilgungsanteil ist die Rate minus Zinsanteil. Im ersten Monat sind das bei 200.000 Euro und 3,5% rund 583 Euro Zinsen von 1.160 Euro Rate, also etwa 50%.
Mit jeder Zahlung sinkt die Restschuld, damit auch die Zinsen, und der Tilgungsanteil steigt. Nach 10 Jahren beträgt die Restschuld rund 117.300 Euro und der Zinsanteil nur noch rund 342 Euro, gegen Ende besteht die Rate fast vollständig aus Tilgung. Sie zahlen Zinsen immer nur auf das noch nicht zurückgezahlte Kapital. Als Verbraucher können Sie bei einem Ratenkredit mit festen Raten jederzeit einen Tilgungsplan verlangen (Verbraucherkreditrichtlinie 2008/48/EG, Art. 12).
Nützliche Tipps 💡
- Geben Sie für den Nachbau eines Bankplans den Sollzins aus dem Angebot ein, denn die Bank rechnet damit. Mit dem Effektivzins erfassen Sie Zusatzkosten näherungsweise.
- Vergleichen Sie die Gesamtzinsen bei verschiedenen Laufzeiten: Bei 200.000 Euro und 3,5% kosten 30 statt 20 Jahre rund 45.000 Euro mehr Zinsen.
📋Schritte zur Berechnung
-
Geben Sie Kreditbetrag, effektiven Jahreszins und Laufzeit in Monaten ein.
-
Wählen Sie das Zahlungsintervall (monatlich ist Standard).
-
Klicken Sie auf "Berechnen", um Rate, Gesamtzinsen und vollständigen Tilgungsplan zu sehen.
Häufige Fehler ⚠️
- Unterschätzen, wie stark kleine regelmäßige Sondertilgungen die Zinskosten senken: Bei 200.000 Euro und 3,5% verkürzen 50 Euro extra pro Monat die Laufzeit um 14 Monate.
- Den Tilgungsplan auf variable Zinskredite übertragen: Bei veränderlichem Zinssatz stimmt die Tabelle ab dem Änderungszeitpunkt nicht mehr.
- Sollzins und Effektivzins vermischen: Der Plan der Bank beruht auf dem Sollzins, der Effektivzins ist der Vergleichswert und liegt höher.
- Restschuld mit den noch ausstehenden Gesamtzahlungen verwechseln: Die Restschuld ist das noch nicht getilgte Kapital, nicht die Summe aller künftigen Raten.
Anwendungsbeispiele für den Amortisationsrechner📊
Zinsbelastung pro Jahr ermitteln: Lesen Sie ab, wie viel Zinsen Sie im Jahr zahlen, z. B. für die steuerliche Absetzbarkeit bei Vermietung. Im ersten Jahr sind es im Beispiel rund 6.890 Euro.
Sondertilgungen planen: Sehen Sie, an welchem Punkt im Tilgungsplan eine Extrazahlung den größten Effekt auf die Gesamtzinskosten hat, nämlich möglichst früh.
Kombination mit dem Hypothekenrechner: Nutzen Sie den Hypothekenrechner für die Gesamtplanung und den Amortisationsrechner für den monatlichen Detailblick. Nächster Schritt: Nutzen Sie den Kreditrechner, um die Rate eines Ratenkredits zu berechnen.