Mehrwertsteuerrechner Brutto Netto

Mehrwertsteuer berechnen: Brutto, Netto und Steueranteil sofort und kostenlos, mit den Steuersätzen 2026 (19 % und 7 %).

Last updated:

War dieser Rechner hilfreich?

★ ★ ★ ★ ★
Diesen Rechner einbetten

Berechnungsbeispiele

Berechnungsfall Ergebnis
Nettobetrag 200 Euro + 19% MwSt. Brutto: 238 Euro (Steuer: 38 Euro)
Bruttobetrag 107 Euro bei 7% MwSt. in Netto umrechnen Netto: 100 Euro (Steuer: 7 Euro)
Bruttobetrag 119 Euro bei 19% MwSt. in Netto umrechnen Netto: 100 Euro (Steuer: 19 Euro)
Mihail Doncenco
Mihail Doncenco Website-Gründer & Rechner-Experte

Gründer und Entwickler von CalcMate. Erstellt und pflegt alle Rechner dieser Website mit Fokus auf präzise Formeln und klare, praxisnahe Ergebnisse.

Wie benutzt man den Mehrwertsteuerrechner?

Geben Sie den Nettobetrag (ohne MwSt.) oder den Bruttobetrag (mit MwSt.) ein und wählen Sie den Steuersatz: 19 % als Regelsteuersatz oder 7 % für ermäßigte Waren und Dienstleistungen nach § 12 UStG. Klicken Sie auf „Berechnen“. Das Tool zeigt Steuerbetrag und Gesamtpreis, bei Eingabe des Bruttopreises auch den herausgerechneten Nettobetrag. Das Ergebnis wird kaufmännisch auf zwei Nachkommastellen (Cent) gerundet. Beispiel: 238 € brutto bei 19 % ergeben 200 € netto und 38 € Steuer.

Rechtliche Grundlagen zur Mehrwertsteuer in Deutschland

Rechtsgrundlage ist das Umsatzsteuergesetz (UStG) in der Fassung der Bekanntmachung vom 21. Februar 2005, mit den Änderungen durch das Jahressteuergesetz 2024 und das Steueränderungsgesetz 2025. Der Regelsteuersatz beträgt 19 %, der ermäßigte Steuersatz 7 % (§ 12 UStG). Seit dem 1. Januar 2026 gilt der ermäßigte Satz auch für Speisen in der Gastronomie, Getränke bleiben bei 19 %. Unternehmer müssen die Umsatzsteuer auf Rechnungen an andere Unternehmer gesondert ausweisen (§ 14 Abs. 4 UStG). Kleinunternehmer nach § 19 UStG sind seit 2025 von der Umsatzsteuer befreit, wenn ihr Umsatz im Vorjahr höchstens 25.000 Euro und im laufenden Jahr höchstens 100.000 Euro beträgt (bis 2024: 22.000 und 50.000 Euro).

Wichtig: Der Begriff „Mehrwertsteuer“ ist im Alltag gebräuchlich, der amtliche Begriff im deutschen Steuerrecht lautet „Umsatzsteuer“. Beides bezeichnet dieselbe Steuer. EU-weit legt die Mehrwertsteuersystemrichtlinie (2006/112/EG) den Regelsteuersatz auf mindestens 15 % fest (Art. 97).
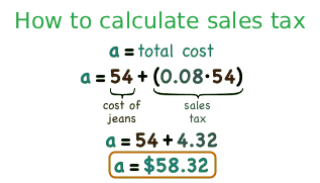
Formel zur Berechnung von Brutto und Netto mit Mehrwertsteuer-Anteil

Nützliche Tipps 💡

  • Prüfen Sie auf jeder Eingangsrechnung, welcher Steuersatz ausgewiesen ist. Bei gemischten Lieferungen (z. B. Lebensmittel und Non-Food) können 19 % und 7 % auf einer Rechnung erscheinen.
  • Für den Vorsteuerabzug zählt nur die in der Rechnung gesondert ausgewiesene Umsatzsteuer. Bei Kleinbetragsrechnungen bis 250 € brutto steht nur der Steuersatz auf dem Beleg (§ 33 UStDV), den Steuerbetrag rechnen Sie dann mit dem Rechner heraus.

📋Schritte zur Berechnung

  1. Betrag eingeben: Nettobetrag (ohne MwSt.) oder Bruttobetrag (mit MwSt.) eintragen.

  2. Steuersatz wählen: 19 % Regelsteuersatz oder 7 % ermäßigter Satz nach § 12 UStG.

  3. Berechnen klicken: Steuerbetrag, Netto- und Bruttowert werden sofort angezeigt.

Häufige Fehler ⚠️

  1. Falschen Steuersatz anwenden: Bücher, E-Books, Lebensmittel und Zeitungen unterliegen 7 %, Software-Downloads und Elektronik 19 %. Im Restaurant gilt seit 2026 auf Speisen 7 %, auf Getränke weiterhin 19 %.
  2. Kleinunternehmerregelung vergessen: Unternehmer nach § 19 UStG weisen keine Steuer aus. Wer trotzdem Umsatzsteuer ausweist, schuldet sie dem Finanzamt (§ 14c UStG).
  3. Brutto als Netto verwenden: Wer den Bruttopreis als Nettobasis nimmt, rechnet die Steuer doppelt ein. Aus 119 € werden so 141,61 € statt 119 €.

Praktische Anwendungen📊

  1. Rechnungen prüfen: Den ausgewiesenen Steuerbetrag auf Lieferantenrechnungen mit dem berechneten Wert vergleichen, z. B. 19 % auf 1.250 € netto sind 237,50 € Steuer.

  2. Preiskalkulation: Verkaufspreis inkl. MwSt. aus Einkaufspreis plus Marge berechnen, z. B. 80 € Einkauf plus 25 % Marge sind 100 € netto und 119 € brutto.

  3. Vorsteuerabzug vorbereiten: Steueranteil aus Bruttobelegen herausrechnen, z. B. enthält eine Tankquittung über 47,60 € bei 19 % genau 7,60 € Vorsteuer.

Fragen und Antworten

Muss ich als Kleinunternehmer MwSt. ausweisen?

Nein, Kleinunternehmer nach § 19 UStG weisen keine Umsatzsteuer aus, solange ihr Umsatz im Vorjahr höchstens 25.000 Euro betrug und im laufenden Jahr 100.000 Euro nicht übersteigt. Bis 2024 lagen die Grenzen bei 22.000 und 50.000 Euro, die Änderung geht auf das Jahressteuergesetz 2024 zurück. Kleinunternehmer können keine Vorsteuer abziehen. Wer trotzdem Umsatzsteuer ausweist, schuldet sie nach § 14c UStG.

Wann gilt der ermäßigte Steuersatz von 7%?

Der ermäßigte Satz von 7 % gilt nach § 12 Abs. 2 UStG unter anderem für Lebensmittel, Bücher, Zeitungen und E-Books, Hotelübernachtungen, Kunstgegenstände und den Personennahverkehr. Seit dem 1. Januar 2026 gilt er auch für Speisen in der Gastronomie (Steueränderungsgesetz 2025). Getränke im Restaurant bleiben bei 19 %.

Was ist der Unterschied zwischen Mehrwertsteuer und Umsatzsteuer?

Es gibt keinen Unterschied: Mehrwertsteuer und Umsatzsteuer bezeichnen dieselbe Steuer. „Umsatzsteuer“ ist der offizielle Begriff im UStG, „Mehrwertsteuer“ der Alltagsbegriff, im Rechnungswesen steht dafür oft „USt.“ oder „MwSt.“. Pflichtangaben auf einer Rechnung sind Steuersatz und Steuerbetrag (§ 14 Abs. 4 UStG).

Was ist der Unterschied zwischen Netto und Brutto?

Netto ist der Preis ohne Mehrwertsteuer, Brutto der Preis mit enthaltener Mehrwertsteuer. Es gilt \(\text{Brutto} = \text{Netto} \times (1 + s)\) mit dem Steuersatz \(s\) als Dezimalzahl, bei 19 % also \(s = 0{,}19\). 100 € netto ergeben 119 € brutto. Für Verbraucher zählt der Bruttopreis, für vorsteuerabzugsberechtigte Unternehmer sind die Nettobeträge die tatsächlichen Kosten.

Was ist ein Mehrwertsteuerrechner?

Ein Mehrwertsteuerrechner berechnet aus einem Betrag und dem Steuersatz den Steuerbetrag sowie den Brutto- oder Nettowert. In Deutschland gelten 19 % (Regelsteuersatz) und 7 % (ermäßigter Satz) nach § 12 UStG. Typische Anwendungen sind Preiskalkulation, Rechnungsprüfung und die Vorbereitung der Umsatzsteuer-Voranmeldung.

Welche Formeln verwendet der Mehrwertsteuerrechner?

Der Rechner nutzt drei Formeln, wobei \(s\) der Steuersatz in Prozent ist. Von Netto zu Brutto: \[\text{Brutto} = \text{Netto} \times \left(1 + \frac{s}{100}\right)\] Von Brutto zu Netto: \[\text{Netto} = \frac{\text{Brutto}}{1 + \frac{s}{100}}\] Steueranteil im Bruttobetrag: \[\text{Steuer} = \text{Brutto} - \frac{\text{Brutto}}{1 + \frac{s}{100}}\] Beispiel mit \(s = 19\): \(\frac{238}{1{,}19} = 200\) € netto, Steuer \(238 - 200 = 38\) €.

Wie hilft der Rechner bei der Umsatzsteuervoranmeldung?

Der Rechner liefert den Steueranteil einzelner Belege, den Sie für die Umsatzsteuer-Voranmeldung brauchen. Die Nettoumsätze tragen Sie in Kennzahl 81 (19 %) bzw. Kennzahl 86 (7 %) ein, die abziehbare Vorsteuer in Kennzahl 66. Die Voranmeldung geben Sie elektronisch über ELSTER ab, monatlich oder vierteljährlich je nach Höhe der Vorjahressteuer.

Wie rechnet man die MwSt. aus dem Bruttobetrag heraus?

Teilen Sie den Bruttobetrag durch 1,19 (bei 19 %) oder durch 1,07 (bei 7 %), um den Nettobetrag zu erhalten. Die Differenz ist der enthaltene Steueranteil. Beispiel bei 19 %: 238 € geteilt durch 1,19 ergibt 200 € netto, der Steueranteil beträgt 38 €. In der Buchhaltung heißt dieser Schritt „Herausrechnen der Umsatzsteuer“.
Hinweis: Dieser Rechner dient dazu, hilfreiche Schätzungen zu Informationszwecken bereitzustellen. Obwohl wir uns um Genauigkeit bemühen, können die Ergebnisse je nach örtlichen Gesetzen und individuellen Umständen variieren. Wir empfehlen, bei wichtigen Entscheidungen einen professionellen Berater zu Rate zu ziehen.
