Calcolatore di Ammortamento

Visualizza l evoluzione del tuo debito residuo e la composizione reale delle rate.

anni
%
I pagamenti extra riducono il saldo del prestito, potenzialmente accorciando la durata del prestito e riducendo gli interessi totali.

Inserisci i dettagli del prestito e calcola.

Questo calcolatore è stato utile?

★ ★ ★ ★ ★
4.6/5 (20 voti)

Esempi di calcolo

Caso di calcolo Risultato
Mutuo 150.000 euro a 20 anni, tasso fisso 3% Quota interessi totale: circa 49.600 euro
Debito residuo dopo 10 anni, meta della durata originaria Capitale ancora da rimborsare: circa 86.000 euro
Rata con ammortamento alla francese su 25 anni Rata costante con quote capitale e interessi variabili
Mihail Doncenco
Mihail Doncenco Creatore del sito ed esperto di calcolatori

Fondatore e sviluppatore di CalcMate. Crea e gestisce tutti i calcolatori del sito, con particolare attenzione all'accuratezza delle formule e a risultati chiari e pratici.

Come interpretare il piano di ammortamento?

Il piano di ammortamento e il documento che descrive l estinzione graduale di un debito, rata dopo rata. Per generarlo correttamente, il nostro calcolatore richiede l importo del finanziamento \(P\), il tasso di interesse nominale \(TAN\) e la frequenza dei pagamenti.

Il risultato principale e la rata costante, calcolata per garantire che al termine del periodo stabilito, dopo \(n\) rate, il debito residuo sia esattamente zero. La formula finanziaria di riferimento e \[ M = P \frac{r(1+r)^n}{(1+r)^n - 1} \] dove \(r\) e il tasso periodico, ad esempio TAN diviso 12 per rate mensili. Su un finanziamento di 150.000 euro a 20 anni con TAN 3%, la rata mensile e di circa 832 euro. Attraverso questa simulazione potrai osservare come la quota interessi decresca progressivamente a favore della quota capitale, un meccanismo tipico dell ammortamento alla francese.

La Dinamica tra Quota Capitale e Quota Interessi

In Italia la quasi totalita dei mutui e dei prestiti personali segue l ammortamento alla francese, il metodo standard previsto dalle prassi bancarie nazionali. La sua caratteristica distintiva e che, nonostante la rata rimanga fissa, la composizione interna cambia drasticamente nel tempo.

Nelle fasi iniziali del prestito, la maggior parte dell esborso e destinata al pagamento degli interessi, calcolati sul debito residuo ancora elevato. Matematicamente, l interesse della singola rata \(k\) e dato da \(I_k = D_{k-1} \times r\), dove \(D_{k-1}\) e il debito ancora da rimborsare al mese precedente. Solo con il passare dei mesi la quota capitale, pari a \(C_k = M - I_k\), diventa la componente prevalente della rata. Comprendere questa dinamica e fondamentale se si sta valutando una surroga o un estinzione anticipata: intervenire nei primi anni del piano permette un risparmio sugli interessi totali molto piu significativo rispetto a un intervento tardivo.
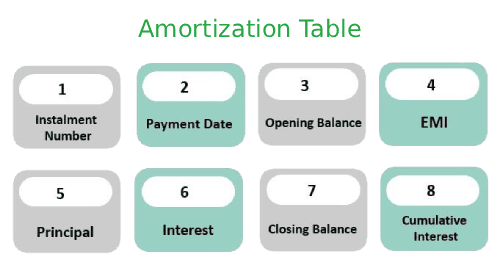
Grafico dell ammortamento: evoluzione della quota capitale e della quota interessi nel tempo

Suggerimenti utili 💡

  • Usa il piano di ammortamento per pianificare i tuoi flussi di cassa annuali, sapendo esattamente quanto verserai alla banca.
  • Se hai un mutuo a tasso variabile, ricalcola periodicamente il piano inserendo il nuovo tasso aggiornato per vedere la nuova proiezione.
  • Ricorda che in Italia l estinzione anticipata e un diritto che permette di abbattere il capitale e, di conseguenza, gli interessi futuri.

📋Passaggi per Calcolare

  1. Fornisci l importo del prestito, il tasso di interesse e la durata.

  2. Scegli la frequenza di pagamento, mensile o con altra periodicita.

  3. Clicca su "Calcola" per ottenere il tuo piano di ammortamento completo.

Errori comuni ⚠️

  1. Pensare che gli interessi siano distribuiti equamente lungo il piano: in realta sono concentrati soprattutto nei primi anni.
  2. Ignorare che l ammortamento alla francese calcola gli interessi sul debito residuo attuale, non sul capitale iniziale prestato.
  3. Confondere la rata del calcolatore con quella bancaria reale, che include anche assicurazioni e spese di incasso.
  4. Non considerare che un tasso variabile modifica l intero piano di ammortamento futuro a ogni variazione dell Euribor.

Utility e Analisi del Debito📊

  1. Verifica debito residuo: scopri esattamente quanto capitale devi ancora rimborsare alla banca in qualsiasi momento.

  2. Simulazione estinzione: valuta l impatto di un versamento extra sulla riduzione della durata complessiva del piano.

  3. Detrazioni fiscali: identifica la quota interessi annua per la detrazione IRPEF del 19%, fino a 4.000 euro per mutui prima casa.

  4. Confronto piani: analizza come la variazione della durata, ad esempio da 15 a 20 anni, sposti l equilibrio tra capitale e interessi.

Domande Frequenti

Cos e tecnicamente un piano di ammortamento e perche e utile?

Un piano di ammortamento e un prospetto che elenca cronologicamente tutte le rate necessarie per estinguere un debito, mese dopo mese. Ogni riga della tabella specifica la data di scadenza, l importo della rata, la quota interessi, la quota capitale e il debito residuo aggiornato dopo quel pagamento. E uno strumento di trasparenza essenziale perche permette al mutuatario di monitorare come i propri pagamenti riducano effettivamente il prestito. Per chi gestisce un bilancio familiare, il piano di ammortamento aiuta a capire quanto capitale si possiede realmente della propria casa rispetto alla banca.

Come funziona il calcolo degli interessi in un piano di ammortamento alla francese?

Nell ammortamento alla francese, la quota interessi di ogni rata si calcola applicando il tasso periodico al debito residuo del periodo precedente, secondo la formula \(I_k = D_{k-1} \times r\). Poiche il debito residuo diminuisce a ogni pagamento della quota capitale, anche la quota interessi diminuisce nel tempo. Di conseguenza, dato che la rata resta costante, la quota capitale, pari a rata meno interessi, deve necessariamente aumentare con il progredire del tempo. Questo spiega perche, pur pagando sempre la stessa cifra, verso la fine del mutuo si estingue il debito molto piu velocemente rispetto ai primi anni.

E possibile usare il calcolatore per simulare un estinzione anticipata parziale?

Si, inserendo il capitale che intendi versare come pagamento extra nel calcolatore e possibile visualizzare due scenari alternativi: la riduzione della durata del mutuo mantenendo la stessa rata, oppure la riduzione dell importo della rata mantenendo la stessa scadenza originaria. In Italia l estinzione parziale e particolarmente vantaggiosa se effettuata nella prima meta del piano di ammortamento, perche e in questa fase che il debito residuo e piu alto e genera la maggior parte degli interessi passivi complessivi.

Qual e la differenza tra ammortamento alla francese e ammortamento all italiana?

L ammortamento alla francese, il piu comune in Italia, prevede una rata costante dove la quota capitale cresce nel tempo e la quota interessi decresce. L ammortamento all italiana prevede invece una quota capitale costante: in questo caso la rata iniziale e molto piu alta e decresce progressivamente insieme agli interessi. Sebbene l ammortamento all italiana permetta di risparmiare qualcosa sugli interessi totali, e molto meno diffuso perche richiede una capacita di rimborso iniziale nettamente superiore, risultando meno accessibile per la maggior parte delle famiglie.

Come influisce il tasso variabile sul mio piano di ammortamento online?

In un mutuo a tasso variabile, il piano di ammortamento generato al momento della firma e solo una proiezione teorica basata sul tasso attuale. Ogni volta che l indice di riferimento, solitamente l Euribor, cambia, la banca ricalcola la quota interessi delle rate future in base al nuovo tasso e al debito residuo attuale. Se l Euribor sale, la quota interessi aumenta e, in un piano alla francese standard, questo porta a un aumento diretto della rata mensile. Ricalcolare il piano periodicamente con i nuovi tassi permette di avere sempre una visione aggiornata della propria situazione debitoria.

Cosa si intende per Debito Residuo e perche e un dato critico?

Il debito residuo e l importo di capitale che il mutuatario deve ancora restituire alla banca in un determinato istante, esclusi gli interessi futuri non ancora maturati. E il valore che compare nella colonna finale del piano di ammortamento dopo ogni pagamento. Questo dato e critico per due motivi: definisce la somma necessaria per l estinzione totale del prestito e rappresenta la base di calcolo per la quota interessi della rata successiva. Conoscere il debito residuo e fondamentale anche in caso di vendita dell immobile, per capire quanto della cifra incassata servira a chiudere il mutuo esistente.

Posso detrarre gli interessi del mutuo indicati nel piano di ammortamento?

Si, in Italia e possibile detrarre dall IRPEF il 19% degli interessi passivi pagati per il mutuo ipotecario destinato all acquisto dell abitazione principale, fino a un limite massimo di 4.000 euro annui di interessi. Il risparmio fiscale massimo e quindi di 760 euro all anno. Consultando il piano di ammortamento generato per l anno fiscale di riferimento, puoi sommare le quote interessi delle 12 rate pagate per ottenere una stima precisa della detrazione da indicare nel modello 730.

Quali variabili influenzano maggiormente il costo totale del piano di ammortamento?

Il costo totale e influenzato principalmente dal tasso, il TAN, e dalla durata del finanziamento, con la durata che ha un effetto moltiplicatore particolarmente forte. Passare da un ammortamento a 20 anni a uno a 30 anni riduce la rata mensile, ma aumenta drasticamente il periodo in cui gli interessi maturano sul debito residuo ancora elevato. Accorciare anche di soli 5 anni la durata del piano puo portare a risparmi di decine di migliaia di euro totali, spesso superiori a quelli ottenibili riducendo il tasso di appena lo 0,5%.
Nota: Questo calcolatore è progettato per fornire stime utili a scopo informativo. Sebbene ci sforziamo di garantire l'accuratezza, i risultati possono variare in base alle leggi locali e alle circostanze individuali. Si consiglia di consultare un consulente professionale per decisioni importanti.