Calcolatore di Rimborso Carta di Credito
Calcola la durata necessaria per estinguere i debiti e riprendere il controllo del tuo budget.
Esempi di calcolo
Come Usare il Calcolatore di Rimborso?
Inizia raccogliendo i dettagli della tua carta: il saldo residuo attuale, il TAEG, il Tasso Annuo Effettivo Globale, e il pagamento mensile che effettui attualmente. Inserisci questi valori nei campi dedicati. Puoi scegliere se limitarti al pagamento minimo richiesto o aggiungere una quota extra per accelerare l estinzione del debito. Lo strumento elabora i dati evidenziando l interesse cumulativo che pagheresti nel tempo e mostrandoti una proiezione dettagliata mese per mese.
Questo metodo ti permette di fare scelte piu consapevoli, come dare priorita alle carte con i tassi piu alti o rimodellare il budget per liberare fondi aggiuntivi. Se gestisci piu carte, esegui calcoli separati per confrontare le diverse strategie e individuare il percorso che minimizza i costi totali e massimizza la velocita verso l estinzione completa del debito.
La Logica dei Calcoli di Rimborso
Il calcolatore si basa su modelli di ammortamento standard. Ogni mese, l interesse viene calcolato moltiplicando il saldo residuo per il TAEG diviso 12; il tuo pagamento riduce poi il capitale rimanente dopo aver coperto gli interessi maturati. Il ciclo continua fino all azzeramento completo del debito. Questi calcoli seguono i modelli consolidati utilizzati dagli istituti finanziari italiani per garantire proiezioni precise sulla spesa totale per interessi e sulla data stimata di estinzione del debito.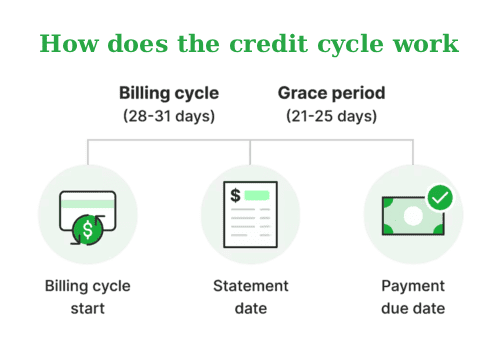
Suggerimenti utili 💡
- Concentrati sulle carte con il TAEG piu elevato per ottenere il massimo risparmio possibile sugli interessi.
- Aggiorna periodicamente il calcolatore in base ai nuovi estratti conto, per affinare il tuo piano di rientro.
📋Passaggi per Calcolare
-
Inserisci saldo, TAEG e importo del pagamento mensile previsto.
-
Scegli tra pagamento minimo o aggiunta di una quota extra personalizzata.
-
Analizza la tempistica stimata e il totale degli interessi passivi previsti.
Errori comuni ⚠️
- Pagare solo la rata minima richiesta, aumentando drasticamente gli interessi totali versati nel tempo.
- Continuare a usare la carta per nuovi acquisti mentre si cerca di estinguere il debito esistente.
- Non dare priorita alle carte con i tassi di interesse, TAN o TAEG, piu elevati tra quelle possedute.
- Ignorare l impatto delle penali per ritardato pagamento sul piano di rientro complessivo.
Modi Pratici per Applicare Questo Strumento📊
Valuta come aumentare anche di poco il pagamento mensile possa ridurre drasticamente gli interessi totali pagati.
Confronta il metodo valanga, pagare prima i tassi piu alti, per massimizzare il risparmio economico complessivo.
Crea un piano di rientro realistico che si allinei alle tue entrate mensili per una stabilita finanziaria a lungo termine.