Kredi Kartı Borç Ödeme Hesaplayıcısı

Bakiyenizi, faiz oranınızı ve aylık ödemenizi girin, borcun kaç ayda biteceğini görün.

Last updated:

Bu hesap makinesi işinize yaradı mı?

★ ★ ★ ★ ★
Bu hesaplayıcıyı yerleştir

Hesaplama Örnekleri

Hesaplama Durumu Sonuç
5.000 TL, yıllık %18, aylık 150 TL 47 ay, yaklaşık 1.984 TL faiz
3.000 TL, yıllık %20, aylık 60 TL 109 ay, yaklaşık 3.504 TL faiz
3.000 TL, yıllık %20, aylık 110 TL (50 TL ekstra) 37 ay, yaklaşık 1.034 TL faiz
10.000 TL, yıllık %19, aylık 500 TL 25 ay, yaklaşık 2.120 TL faiz
Mihail Doncenco
Mihail Doncenco Site Kurucusu ve Hesap Makinesi Uzmanı

CalcMate'in kurucusu ve geliştiricisi. Sitedeki tüm hesap makinelerini formül doğruluğuna ve net, pratik sonuçlara odaklanarak oluşturur ve günceller.

Kredi Kartı Ödeme Hesaplayıcısı Nasıl Kullanılır?

Kart ekstrenizdeki kalan bakiyeyi, faiz oranını ve aylık yapacağınız ödemeyi girin. Aylık faiz, yıllık oranın 12’ye bölünmesiyle bulunur. Bankanız aylık akdi faizi ilan ediyorsa yıllık eşdeğeri için 12 ile çarpın. Asgari ödemede mi kalacağınızı yoksa daha yüksek bir tutar mı ödeyeceğinizi seçin. “Hesapla”ya tıklayın. Araç borcun biteceği ay sayısını ve toplam faizi gösterir.

Birden fazla kartınız varsa her biri için ayrı hesap yapın. Faiz oranı en yüksek karta fazladan ödeme yapmak (borç çığı yöntemi) toplam faizi genelde en çok azaltır. Bu araç tahmin verir. Gerçek tutarlar bankanın günlük faiz hesabına, gecikme faizine ve aidatlara göre değişebilir. Asgari ödeme oranı limite göre BDDK düzenlemesiyle belirlenir, güncel oran için bankanıza bakın.

Kredi Kartı Borcu Ödeme Süresi Nasıl Hesaplanır?

Her ay faiz kalan bakiyeye uygulanır, ödemenin faizi aşan kısmı borcu düşürür. Aylık faiz \(r\) yıllık oranın 12’ye bölünmesidir. Bakiye \(B\) ve sabit aylık ödeme \(P\) için ödeme süresi \(n = -\frac{\ln\left(1 - \frac{r \cdot B}{P}\right)}{\ln(1 + r)}\) ay olur. Ödeme \(r \cdot B\) değerinin altındaysa borç hiç bitmez, çünkü ödeme faizi bile karşılamaz. Örnek: 5.000 TL, yıllık %18 (aylık %1,5) ve 150 TL ödemeyle \(n \approx 46{,}6\), yani 47 ay çıkar. Toplam faiz yaklaşık 1.984 TL’dir.

Aynı borcu 36 ayda bitirmek için gereken ödeme \(P = \frac{r \cdot B}{1 - (1 + r)^{-n}} \approx 180{,}76\) TL olur. Aylık yaklaşık 31 TL fazla ödemek süreyi 11 ay kısaltır. Bu hesap sabit oran ve yeni harcama yapılmadığı varsayımına dayanır. Asgari ödeme genellikle bakiyeye bağlı olduğu için azalır, bu da süreyi uzatır.
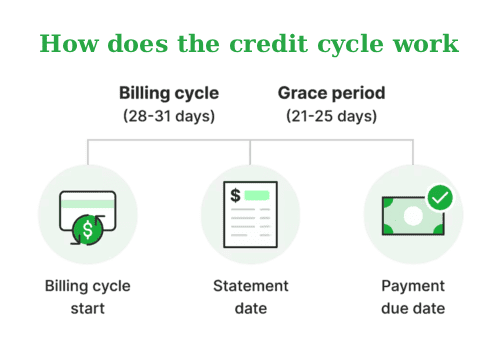
Kredi kartı borç ödeme döngüsü: faiz ve anapara payı

Uzman Tavsiyeleri 💡

  • Birden fazla kartta önce en yüksek faizli karta ekstra ödeme yapın.
  • Ekstre kesildikçe bakiyeyi güncelleyip hesabı yenileyin.

📋Hesaplama Adımları

  1. Mevcut bakiyenizi ve faiz oranınızı girin.

  2. Aylık ödeme tutarınızı girin ya da asgari ödemeyi seçin.

  3. Ödeme süresini ve toplam faizi görmek için “Hesapla”ya tıklayın.

Kaçınılması Gereken Hatalar ⚠️

  1. Yalnızca asgari tutarı ödeyip süreyi ve toplam faizi büyütmek.
  2. Borç öderken karta yeni harcama eklemeye devam etmek.
  3. Ödemeyi faizin altında tutmak, bu durumda borç hiç azalmaz.
  4. Gecikme faizi ve aidatların toplam maliyeti artırdığını unutmak.

Bu Aracı Gerçek Hayatta Uygulama Yolları📊

  1. Aylık ödemeyi artırmanın borç süresini ve toplam faizi nasıl düşürdüğünü karşılaştırın.

  2. Birden fazla kart için borç çığı yöntemini deneyin: önce faizi en yüksek karta ekstra ödeyin.

  3. Hedef süreye göre gereken aylık ödemeyi bulup bütçenize yerleştirin.

Sıkça Sorulan Sorular (SSS)

Aylık faiz ile yıllık faiz arasındaki fark nedir?

Aylık faiz, yıllık oranın yaklaşık 12’ye bölünmüş hâlidir: %18 yıllık oran aylık %1,5 eder. Bankalar çoğunlukla aylık akdi faizi ilan eder, bu durumda yıllık eşdeğer için 12 ile çarparsınız. Bileşik etki nedeniyle gerçek yıllık maliyet bundan biraz daha yüksektir. Güncel azami oranlar Türkiye Cumhuriyet Merkez Bankası tarafından duyurulur ve değişir, bankanızın ilanına bakın.

Birden fazla kartım varsa hangisini önce ödemeliyim?

Faiz oranı en yüksek karta ekstra ödeme yapmak toplam faizi genelde en çok azaltır. Buna borç çığı yöntemi denir. Diğer kartlarda asgari ödemeyi sürdürürsünüz, ekstra tutarı yüksek faizli karta yönlendirirsiniz. Hesaplayıcıyı her kart için ayrı çalıştırıp toplam faizleri karşılaştırın.

Hedef aya göre aylık ödeme nasıl bulunur?

Borcu \(n\) ayda bitirmek için gereken aylık ödeme şu formülle bulunur: \[P = \frac{r \cdot B}{1 - (1 + r)^{-n}}\] 5.000 TL, aylık %1,5 ve 36 ay için \(P \approx 180{,}76\) TL çıkar. Bu, 150 TL ödemeye göre aylık yaklaşık 31 TL fazladır ve süreyi 47 aydan 36 aya indirir.

Hesaplama sonucu bankamın hesabıyla neden farklı çıkar?

Bankalar faizi günlük hesaplayabilir, ekstre kesim ve son ödeme tarihlerini kullanır, ayrıca gecikme faizi, vergiler ve aidat ekleyebilir. Hesaplayıcı basit bir aylık faiz varsayar. Bu yüzden sonuç tahmindir. Kesin tutar için ekstrenizi ya da bankanızın borç hesaplama ekranını kullanın.

Kredi kartı borç ödeme hesaplayıcısı ne yapar?

Bakiye, faiz oranı ve aylık ödemeden borcun kaç ayda biteceğini ve toplam faizi hesaplar. Örneğin 5.000 TL borç, yıllık %18 faiz ve aylık 150 TL ödemeyle 47 ay sürer ve yaklaşık 1.984 TL faiz öder. Hesap sabit oran ve yeni harcama olmadığı varsayımına dayanır.

Ödeme süresi hangi formülle hesaplanır?

Sabit aylık ödemede süre şu formülle bulunur: \[n = -\frac{\ln\left(1 - \frac{r \cdot B}{P}\right)}{\ln(1 + r)}\] Burada \(B\) bakiye, \(P\) aylık ödeme, \(r\) aylık faiz oranıdır (yıllık oran bölü 12). 5.000 TL, \(r = 0{,}015\) ve \(P = 150\) için \(n \approx 46{,}6\) çıkar, yani 47 ay. \(P \le r \cdot B\) ise borç bitmez.

Yalnızca asgari ödeme yapmak neden pahalıdır?

Asgari ödeme genellikle bakiyenin bir yüzdesi olduğu için bakiye azaldıkça tutar da azalır ve süre çok uzar. 3.000 TL borçta yıllık %20 faizle 60 TL sabit ödeme 109 ay sürer ve yaklaşık 3.504 TL faiz getirir. Aylık 50 TL fazla (110 TL) ödemek süreyi 37 aya indirir ve faizi yaklaşık 1.034 TL’ye düşürür. Gerçek asgari ödeme oranı için bankanıza bakın.
Not: Bu hesaplayıcı, bilgilendirme amaçlı faydalı tahminler sunmak için tasarlanmıştır. Doğruluk için çaba göstersek de sonuçlar yerel yasalara ve bireysel durumlara göre değişiklik gösterebilir. Önemli kararlar için profesyonel bir danışmana başvurmanızı öneririz.
