Máy Tính Thanh Toán Thẻ Tín Dụng

Tính số tháng cần để trả hết nợ thẻ tín dụng và tổng tiền lãi phải trả.

Last updated:

Máy tính này có hữu ích không?

★ ★ ★ ★ ★
Nhúng máy tính này

Calculation Examples

Calculation Case Result
Nợ thẻ 20 triệu ₫, lãi 25% một năm, trả 1 triệu ₫ mỗi tháng Khoảng 27 tháng, tổng lãi khoảng 6,14 triệu ₫
Cùng khoản nợ, tăng khoản trả lên 2 triệu ₫ mỗi tháng Khoảng 12 tháng, tổng lãi khoảng 2,66 triệu ₫
Nợ 50 triệu ₫, lãi 30% một năm, trả 2,5 triệu ₫ mỗi tháng Khoảng 29 tháng, tổng lãi khoảng 20,18 triệu ₫
Nợ 100 triệu ₫, lãi 18% một năm, khoản trả bằng lãi hàng tháng (1,5 triệu ₫) Dư nợ không giảm, không bao giờ hết nợ
Mihail Doncenco
Mihail Doncenco Người sáng lập trang web & Chuyên gia máy tính

Người sáng lập và phát triển CalcMate. Xây dựng và duy trì mọi công cụ tính toán trên trang web, tập trung vào độ chính xác của công thức và kết quả rõ ràng, thực tế.

Cách Sử Dụng Máy Tính Thanh Toán Thẻ Tín Dụng

Nhập số dư nợ hiện tại, lãi suất hàng năm (APR) và khoản thanh toán hàng tháng, rồi nhấn Tính toán. Bạn có thể chọn thanh toán tối thiểu hoặc một số tiền cố định cao hơn để so sánh. Máy hiển thị lịch trả nợ từng tháng và tổng lãi. Ví dụ, nợ 100 triệu đồng, lãi 18% một năm, trả 3 triệu đồng mỗi tháng thì mất 47 tháng và tổng lãi khoảng 39,67 triệu đồng. Nếu có nhiều thẻ, hãy thử chiến lược "tuyết lở nợ" (ưu tiên thẻ lãi cao nhất). Kết quả là ước tính theo lãi suất cố định, số liệu thực tế phụ thuộc điều khoản của ngân hàng.

Cách Hoạt Động Của Các Tính Toán Thanh Toán Thẻ Tín Dụng

Mỗi tháng, ngân hàng cộng lãi vào dư nợ, và khoản trả của bạn trừ vào lãi trước rồi mới giảm gốc: \[\text{Lãi tháng} = \text{Dư nợ} \times r, \qquad r = \frac{APR}{12}\] Với khoản trả cố định \(PMT\), số tháng là \[n = \frac{-\ln\left(1 - \frac{P r}{PMT}\right)}{\ln(1 + r)}\] Khoản trả phải lớn hơn lãi hàng tháng \(P \times r\), nếu không dư nợ không giảm: 100 triệu đồng ở 18% có lãi 1,5 triệu đồng mỗi tháng, nên trả 1,5 triệu đồng sẽ không bao giờ hết nợ.

Tác động của việc trả thêm rất lớn: nợ 60 triệu đồng, 20% một năm, trả 1,2 triệu đồng mỗi tháng mất khoảng 109 tháng với tổng lãi khoảng 70,08 triệu đồng, còn trả 2,2 triệu đồng mỗi tháng chỉ mất 37 tháng và lãi khoảng 20,68 triệu đồng. Nếu chỉ trả tối thiểu tính theo phần trăm dư nợ giảm dần, thời gian trả rất dài.

Ở Việt Nam, thẻ tín dụng thường có thời gian miễn lãi khoảng 45-55 ngày nếu bạn trả đủ dư nợ sao kê, còn trả một phần thường làm mất miễn lãi và lãi tính từ ngày giao dịch. Rút tiền mặt bằng thẻ thường chịu phí khoảng 3-4% và tính lãi ngay. Hoạt động thẻ do Thông tư 18/2024/TT-NHNN điều chỉnh (có hiệu lực từ 1/7/2024, được sửa đổi bởi Thông tư 45/2025/TT-NHNN), ngân hàng phải công khai phí, lãi suất và cách tính lãi. Hãy đọc kỹ điều khoản của ngân hàng phát hành.
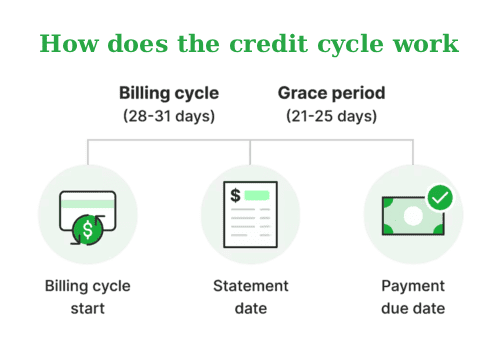
Chu kỳ trả nợ thẻ tín dụng: lãi, gốc và dư nợ còn lại

Mẹo hữu ích 💡

  • Với nhiều thẻ, hãy dồn khoản dư vào thẻ có APR cao nhất và chỉ trả mức tối thiểu cho các thẻ còn lại.
  • Đối chiếu sao kê hằng tháng với kết quả của máy, rồi cập nhật số dư và lãi suất khi có thay đổi để dự báo luôn sát thực tế.

📋Các bước tính

  1. Nhập số dư hiện tại, APR và số tiền thanh toán hàng tháng.

  2. Chọn thanh toán tối thiểu hoặc một khoản cố định cao hơn.

  3. Xem lịch trả nợ từng tháng và tổng lãi dự kiến.

Lỗi cần tránh ⚠️

  1. Chỉ trả mức tối thiểu: nợ 60 triệu đồng, 20% một năm, trả 1,2 triệu đồng mỗi tháng mất khoảng 109 tháng.
  2. Tiếp tục dùng thẻ chi tiêu trong khi đang trả nợ cũ, làm dư nợ không giảm.
  3. Không ưu tiên trả thẻ có APR cao nhất trước.
  4. Bỏ qua phí chậm thanh toán và phí rút tiền mặt, làm kế hoạch trả nợ bị lệch.

Ứng Dụng Thực Tế📊

  1. Xem việc trả thêm mỗi tháng rút ngắn thời gian trả nợ và giảm lãi bao nhiêu.

  2. So sánh phương pháp tuyết lở nợ (trả thẻ lãi cao trước) với chia đều khi bạn có nhiều thẻ.

  3. Lập ngân sách để biết cần trả bao nhiêu mỗi tháng nếu muốn hết nợ trong 12 hoặc 24 tháng.

Hỏi và đáp

Công thức nào mà máy tính thanh toán thẻ tín dụng sử dụng?

Máy dùng công thức niên kim: \(PMT = \frac{P r}{1 - (1 + r)^{-n}}\) và \(n = \frac{-\ln(1 - P r / PMT)}{\ln(1 + r)}\), với \(r = \frac{APR}{12}\). Thực tế ngân hàng có thể tính lãi theo ngày (APR chia 365 nhân số ngày), nên kết quả thực có thể lệch nhẹ. Ví dụ, \(P = 100\) triệu, \(r = 0{,}015\), \(PMT = 3\) triệu cho \(n \approx 46{,}6\), tức 47 tháng.

Máy tính khấu hao thẻ tín dụng có hữu ích cho lập kế hoạch thanh toán không?

Có, bảng khấu hao cho thấy mỗi tháng bao nhiêu tiền trả là lãi và bao nhiêu là gốc. Ví dụ, nợ 20 triệu đồng ở 25% một năm, tháng đầu lãi khoảng 417.000 đồng, nên với khoản trả 1 triệu đồng chỉ khoảng 583.000 đồng giảm gốc. Bảng giúp bạn thấy trả thêm giảm gốc nhanh thế nào.

Máy tính nợ thẻ tín dụng khác với công cụ thanh toán như thế nào?

Máy tính nợ tập trung vào số nợ và lãi tích lũy, còn công cụ thanh toán tập trung vào lịch trả nợ theo khoản trả bạn chọn. Ví dụ, nợ 60 triệu đồng, 20% một năm, trả 1,2 triệu đồng mỗi tháng mất khoảng 109 tháng, còn thêm 1 triệu đồng mỗi tháng (2,2 triệu) chỉ mất khoảng 37 tháng và tiết kiệm khoảng 49,4 triệu đồng lãi.

Máy tính thanh toán thẻ tín dụng là gì?

Máy tính thanh toán thẻ tín dụng ước tính số tháng và tổng lãi để trả hết dư nợ từ số dư, APR và khoản trả hàng tháng. Ví dụ, nợ 100 triệu đồng, lãi 18% một năm, trả 3 triệu đồng mỗi tháng mất 47 tháng với tổng lãi khoảng 39,67 triệu đồng. Nó giúp bạn so sánh các phương án trả nợ mà không phải tính tay.

Tôi có thể sử dụng máy tính thanh toán thẻ tín dụng cho nhiều số dư không?

Có, bạn có thể nhập nhiều thẻ và so sánh chiến lược. Ví dụ, thẻ A 40 triệu đồng ở 18% và thẻ B 20 triệu đồng ở 30%, ngân sách 3 triệu đồng mỗi tháng (tối thiểu 500.000 đồng mỗi thẻ). Trả ưu tiên thẻ B (lãi cao) cho tổng lãi khoảng 13,29 triệu đồng, còn chia đều khoảng 14,32 triệu đồng, tiết kiệm khoảng 1 triệu đồng.

Tôi nên tính toán lại thanh toán thẻ tín dụng của mình bao lâu một lần?

Hãy tính lại hàng tháng hoặc khi thu nhập, lãi suất hay dư nợ thay đổi. Ví dụ, nhận thưởng và tăng khoản trả từ 1 triệu lên 2 triệu đồng cho khoản nợ 20 triệu đồng, 25% một năm, rút thời gian từ 27 xuống 12 tháng. Cập nhật thường xuyên giúp kế hoạch trả nợ luôn sát thực tế.

Yếu tố nào ảnh hưởng đến thời gian thanh toán nợ thẻ tín dụng?

Bốn yếu tố chính là số dư, APR, khoản trả hàng tháng và việc có tiếp tục chi tiêu trên thẻ hay không. Ví dụ, nợ 50 triệu đồng, 30% một năm, trả 2,5 triệu đồng mỗi tháng mất khoảng 29 tháng với tổng lãi khoảng 20,18 triệu đồng, còn trả 5 triệu đồng chỉ mất khoảng 12 tháng và lãi khoảng 8,27 triệu đồng. Tăng khoản trả là cách mạnh nhất để cắt thời gian và lãi.
Lưu ý: Máy tính này cung cấp ước tính mang tính tham khảo. Dù chúng tôi cố gắng đảm bảo độ chính xác, kết quả tài chính (hoặc y tế) có thể khác tùy quy định pháp luật và hoàn cảnh cá nhân. Với các quyết định quan trọng, bạn nên tham khảo ý kiến chuyên gia.
