Calculadora de Amortización

Calculadora de amortización: visualiza el desglose de capital e intereses de tu préstamo

años
%
Los pagos adicionales reducen el saldo del préstamo, potencialmente acortando el plazo del préstamo y reduciendo el interés total.

Por favor, ingrese los detalles del préstamo y calcule.

¿Te ha resultado útil esta calculadora?

★ ★ ★ ★ ★
4.5/5 (23 votos)

Ejemplos de cálculo

Caso de cálculo Resultado
Primer pago (200 000 € al 6%, 30 años) Cuota 1 199,10 €: 1 000 € intereses / 199,10 € capital
Punto de cruce (200 000 €, 30 años) El capital supera a los intereses en el mes 223 al 6% y en el mes 195 al 5%
Pago extra de 100 €/mes desde el inicio (200 000 € al 6%, 30 años) Plazo 65 meses menor y unos 49 100 € menos de intereses
Pago extra de 100 €/mes desde el inicio (200 000 € al 5%, 30 años) Plazo 62 meses menor y unos 37 100 € menos de intereses
Mihail Doncenco
Mihail Doncenco Creador del sitio y experto en calculadoras

Fundador y desarrollador de CalcMate. Crea y mantiene todas las calculadoras del sitio, con especial atención a la precisión de las fórmulas y a resultados claros y prácticos.

¿Cómo usar la calculadora de amortización?

Introduce el importe del préstamo, el tipo de interés anual y el plazo en meses o años. Al pulsar "Calcular", obtendrás una tabla detallada mes a mes que muestra cuánto de cada cuota paga intereses, cuánto reduce la deuda real y cuál es el saldo pendiente en cada periodo. Por ejemplo, con 200 000 € al 6% a 30 años, la primera cuota de 1 199,10 € se reparte en 1 000 € de intereses y 199,10 € de capital. Puedes añadir pagos extra para simular el ahorro en intereses y la reducción del plazo.

¿Qué es la amortización de un préstamo?

La amortización es el proceso por el que una deuda se extingue mediante pagos periódicos que incluyen capital e intereses. En el sistema francés, el más extendido en préstamos personales e hipotecas en España y América Latina, la cuota es siempre la misma, pero su composición cambia: al principio, la mayor parte son intereses; con el tiempo, aumenta la proporción de capital. En una hipoteca de 200 000 € a 30 años, el capital supera a los intereses dentro de la cuota a partir del mes 223 (casi 19 años) al 6% y del mes 195 al 5%. Por eso los primeros años son los más costosos en intereses y también los más rentables para amortizar por adelantado.

La tabla de amortización detalla esta evolución periodo a periodo: saldo pendiente, intereses devengados y capital amortizado en cada cuota. En crédito al consumo, la Directiva 2008/48/CE reconoce el derecho a pedir a la entidad un cuadro de amortización gratuito en cualquier momento de la vida del contrato.
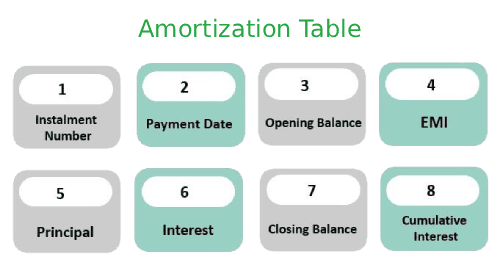
Tabla de amortización: desglose de capital e intereses por periodo en sistema francés

Guía de Uso y Consejos 💡

  • Consulta la tabla antes de pedir cualquier préstamo: el coste total en intereses puede sorprenderte y cambiar tu decisión sobre el plazo.
  • En préstamos con amortización constante de capital (sistema alemán, menos habitual), la cuota mensual disminuye con el tiempo porque los intereses se calculan sobre un saldo cada vez menor.

📋Pasos para Calcular

  1. Ingresa el importe del préstamo, el tipo de interés anual y el plazo.

  2. Selecciona la frecuencia de pagos (mensual, trimestral o anual).

  3. Pulsa "Calcular" para generar la tabla completa con el desglose de cada periodo.

Errores a evitar ⚠️

  1. Asumir que los intereses son iguales todos los meses: en el sistema francés decrecen, ya que se calculan sobre el saldo pendiente.
  2. No entender que al inicio se amortiza muy poco capital: en la primera cuota de 200 000 € al 6% a 30 años, solo 199,10 € de 1 199,10 € reducen la deuda.
  3. Ignorar el efecto de los pagos anticipados: reducir el capital pendiente en los primeros años tiene un impacto multiplicador en el ahorro de intereses.
  4. Confundir la tabla de amortización con el extracto bancario mensual: son documentos distintos con propósitos distintos.

Aplicaciones prácticas📊

  1. Revisa la tabla antes de firmar cualquier préstamo para conocer el coste real total y no solo la cuota mensual.

  2. Combínala con la Calculadora de Hipotecas de CalcMate para simular el impacto de diferentes plazos o tipos de interés.

  3. Añade pagos extra: 100 € al mes desde el inicio en una hipoteca de 200 000 € al 6% a 30 años acortan el plazo 65 meses (más de 5 años) y ahorran unos 49 100 € en intereses.

Preguntas Frecuentes (FAQ)

¿Qué es una calculadora de amortización?

Una calculadora de amortización desglosa la extinción de una deuda en una tabla periodo a periodo. Aplica el sistema francés, donde la cuota mensual \(M\) es constante pero su reparto entre intereses y capital cambia en cada pago: \[M = P \cdot \frac{i(1+i)^n}{(1+i)^n - 1}\] donde \(P\) es el capital prestado, \(i\) el tipo de interés mensual y \(n\) el número total de cuotas. En los primeros periodos dominan los intereses; hacia el final, el capital.

¿Cómo funciona un cronograma de amortización?

El cronograma desglosa cada periodo en tres cifras: intereses devengados, capital amortizado y saldo pendiente. Los intereses se calculan aplicando el tipo mensual \(i\) sobre el capital pendiente: \(I_t = P_{t-1} \times i\). El resto de la cuota fija \(M\) reduce el capital: \(A_t = M - I_t\). Con 200 000 € al 6%, la primera cuota de 1 199,10 € lleva 1 000 € de intereses y 199,10 € de amortización; a medida que baja el saldo, los intereses disminuyen y la amortización crece.

¿Puedo usar una calculadora de amortización para una hipoteca?

Sí, y es especialmente útil en hipotecas de tipo fijo a largo plazo. Permite ver el punto de cruce, el momento en que el capital amortizado supera a los intereses dentro de cada cuota. En una hipoteca de 200 000 € a 30 años, ocurre en el mes 223 (casi 19 años) al 6% y en el mes 195 al 5%, no a mitad del plazo. Conocerlo ayuda a decidir cuándo conviene más amortizar por adelantado.

¿Qué ventaja tiene simular pagos extra en la tabla?

Cada pago extra reduce directamente el saldo pendiente \(P_{\text{pendiente}}\), que es la base de los intereses futuros, y el efecto es doble: acorta el plazo y baja el coste total. En una hipoteca de 200 000 € al 5% a 30 años, aportar 100 € extra al mes desde el inicio acorta el plazo 62 meses (más de 5 años) y ahorra unos 37 100 € en intereses; al 6%, el plazo baja 65 meses y el ahorro es de unos 49 100 €. Mantener la cuota y reducir el plazo ahorra más intereses que bajar la cuota.

¿Cómo generar una tabla de amortización para un préstamo de auto?

Introduce el valor financiado del vehículo (precio menos entrada), el tipo de interés anual del concesionario o banco y el plazo en meses. La tabla muestra el desglose exacto de cada cuota. Es especialmente útil en préstamos de auto porque el vehículo suele depreciarse más rápido que el capital amortizado en los primeros meses, lo que genera "patrimonio negativo" si vendes el coche antes de tiempo.

¿Qué fórmulas usa la calculadora de amortización?

La herramienta aplica dos ecuaciones en cada periodo. La cuota constante: \[M = P \cdot \frac{i(1+i)^n}{(1+i)^n - 1}\] Y el recálculo del saldo tras cada pago, que incorpora los pagos extra: \[P_{t} = P_{t-1} - (M - P_{t-1} \times i) - \text{Pago}_{\text{extra}}\] Este segundo cálculo descuenta cualquier aportación adicional directamente del capital pendiente, lo que reduce los intereses del periodo siguiente.

¿Qué es el periodo de carencia en un préstamo?

La carencia es un periodo inicial en el que no se amortiza capital. En la carencia parcial solo se pagan intereses, y en la total no se paga nada y los intereses se acumulan. Alivia la cuota a corto plazo, pero el capital no baja y el préstamo sale más caro. Con 150 000 € al 5% a 30 años y 12 meses de carencia parcial, pagas 625 € al mes solo de intereses durante ese año. El sobrecoste es de unos 2 000 € si mantienes la fecha final (la cuota sube de 805,23 € a 817,29 €) y de 7 500 € si el plazo se alarga 12 meses.
Nota: Esta calculadora está diseñada para ofrecer estimaciones útiles con fines informativos. Aunque nos esforzamos por la precisión, los resultados pueden variar según las leyes locales y las circunstancias individuales. Recomendamos consultar con un asesor profesional para decisiones importantes.