Calculadora de IVA

Calculadora de IVA: neto, bruto y cuota de impuesto para cualquier tasa

Last updated:
Por favor, ingrese la cantidad y la tasa de IVA, luego haga clic en Calcular.

¿Te resultó útil esta calculadora?

★ ★ ★ ★ ★

Ejemplos de cálculo

Caso de cálculo Resultado
Extraer IVA de 500 € brutos al 21% Neto: 413,22 € / IVA: 86,78 €
Añadir un 21% de IVA a 200 € netos Total bruto: 242,00 € / IVA: 42,00 €
Extraer IVA reducido del 10% de 110 € Neto: 100,00 € / IVA: 10,00 €
Extraer IVA superreducido del 4% de 52 € Neto: 50,00 € / IVA: 2,00 €
Mihail Doncenco
Mihail Doncenco Creador del sitio y experto en calculadoras

Fundador y desarrollador de CalcMate. Crea y mantiene todas las calculadoras del sitio, con especial atención a la precisión de las fórmulas y a resultados claros y prácticos.

¿Cómo usar la calculadora de IVA?

Introduce el importe y selecciona la tasa de IVA correspondiente (21%, 10% o 4% en España; 16% en México; 20% en UK). Elige si el importe es el precio neto (sin IVA, para añadirlo) o el precio bruto (con IVA incluido, para extraerlo). Pulsa "Calcular" para obtener la base imponible, la cuota de IVA y el total bruto. Por ejemplo, 500 € brutos al 21% son 413,22 € de base y 86,78 € de IVA. Es imprescindible para autónomos y pymes al emitir o revisar facturas.

¿Cómo funcionan los cálculos de IVA?

El IVA (Impuesto sobre el Valor Añadido) es un impuesto indirecto que grava el consumo en cada fase de la cadena de producción y distribución, aunque lo soporta el consumidor final. La empresa recauda el IVA repercutido de sus clientes, deduce el IVA soportado de sus proveedores e ingresa la diferencia a Hacienda en la autoliquidación periódica (modelo 303 en España, trimestral para la mayoría de autónomos y pymes). El cálculo directo multiplica la base imponible por \((1 + \text{tasa})\) para obtener el precio bruto, y el inverso divide el bruto entre ese factor.

En la España peninsular y Baleares, la Ley 37/1992 fija tres tipos: el general del 21%, el reducido del 10% (alimentos no básicos, hostelería, transporte de viajeros) y el superreducido del 4% (pan, leche, huevos, frutas, verduras, libros, medicamentos de uso humano). Canarias (IGIC), Ceuta y Melilla (IPSI) tienen impuestos propios. En México, la Ley del IVA fija una tasa general del 16%, con tasa del 0% para exportaciones y algunos alimentos básicos. Conocer el tipo de cada operación es la clave para facturar correctamente y evitar rectificaciones.
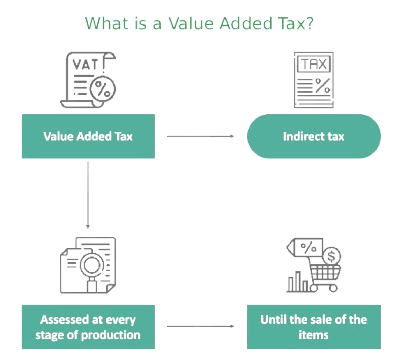
Diagrama del funcionamiento del IVA en la cadena de valor: productor, distribuidor y consumidor final

Guía de Uso y Consejos 💡

  • Verifica qué tipo de IVA corresponde a cada producto o servicio antes de facturar: aplicar el tipo general (21%) a un bien que tributa al reducido (10%) genera una factura incorrecta que puede requerir rectificación.
  • Comprueba que la base imponible más la cuota de IVA sumen exactamente el total bruto de la factura: cualquier diferencia indica un error de redondeo o de tipo aplicado.

📋Pasos para Calcular

  1. Introduce el importe en euros, pesos o la moneda que uses.

  2. Selecciona o escribe el porcentaje de IVA aplicable.

  3. Elige si el importe es neto (sin IVA) o bruto (con IVA incluido) y pulsa "Calcular".

Errores a evitar ⚠️

  1. Calcular el IVA sobre el precio bruto en lugar de sobre la base imponible, lo que produce una cuota incorrecta y duplica el impuesto.
  2. Aplicar un tipo de IVA desactualizado: los alimentos básicos pasaron del 4% al 0% (2023 a septiembre de 2024), luego al 2% (octubre a diciembre de 2024) y volvieron al 4% el 1 de enero de 2025. Los tipos temporales cambian por real decreto-ley, así que conviene consultar la tabla vigente de la Agencia Tributaria.
  3. Confundir el IVA soportado (el que pagas a tus proveedores y es deducible) con el IVA repercutido (el que cobras a tus clientes y debes ingresar a Hacienda).
  4. No identificar las operaciones exentas de IVA (servicios médicos, educación, seguros), que no llevan ningún tipo aunque aparezcan en la factura.

Aplicaciones prácticas📊

  1. Emisión de facturas: calcula la cuota de IVA repercutido para desglosarla en cada factura según el tipo aplicable: 200 € al 21% son 42 € de IVA.

  2. Contabilidad y declaraciones: extrae el IVA soportado de facturas de proveedores con IVA incluido para registrar la base imponible: 110 € al 10% son 100 € de base y 10 € de IVA.

  3. Comparación internacional: compara precios entre países con distinto IVA (España 21%, UK 20%, México 16%): 100 € netos cuestan 121 € en España, 120 € en UK y 116 € en México.

Preguntas Frecuentes (FAQ)

¿Cómo se calcula el IVA en España?

En España, la Ley 37/1992 fija tres tipos de IVA, y el precio bruto se calcula a partir de la base imponible: \[\text{Bruto} = \text{Neto} \times (1 + i)\] donde \(i\) es la tasa en decimal (0,21 para el tipo general, 0,10 para el reducido y 0,04 para el superreducido). Una base de 200 € al 21% da un bruto de \(200 \times 1{,}21 = 242\) €, de los que 42 € son cuota de IVA.

¿Cómo se extrae el IVA de un precio total?

Divide el precio bruto entre \((1 + i)\): \[\text{Neto} = \frac{\text{Bruto}}{1 + i}\] Una factura de 121 € con IVA del 21% tiene una base de \(121 \div 1{,}21 = 100\) € y 21 € de cuota. No restes el 21% al total, porque daría 95,59 €. Esta operación es la más habitual al registrar facturas de proveedores con el IVA incluido.

¿Con qué frecuencia debe usarse la calculadora de IVA?

En cada operación comercial que genere o reciba una factura. Con el IVA calculado y desglosado correctamente, la autoliquidación trimestral (modelo 303) y el resumen anual (modelo 390) cuadran con tus facturas. El Reglamento de facturación (Real Decreto 1619/2012) exige consignar por separado la base imponible y la cuota de cada tipo, así que revisa que base más cuota igualen el total de cada factura.

¿Qué es el precio bruto o monto con IVA?

El precio bruto es el importe total que paga el consumidor final, es decir, la base imponible más la cuota de IVA: \(\text{Bruto} = \text{Neto} + \text{Cuota IVA}\). En España, el precio mostrado al consumidor debe incluir todos los impuestos, según el Real Decreto 3423/2000 sobre indicación de precios de los productos ofrecidos a los consumidores.

¿Qué es la base imponible o monto neto?

La base imponible es el valor del bien o servicio antes de aplicar impuestos. Sobre ella se calcula la cuota de IVA y es lo que se registra como ingreso en la contabilidad. El IVA lo recauda la empresa en nombre del Estado y no es ingreso propio: el neto es lo que gana el vendedor.

¿Qué es una calculadora de IVA?

Una calculadora de IVA añade el IVA a una base imponible (IVA repercutido en facturas de venta) o lo extrae de un precio bruto (IVA soportado en facturas de compra). Es imprescindible para autónomos, pymes y contabilidad, que necesitan desglosar los importes para la liquidación periódica del impuesto.

¿Qué tipos de IVA existen en España y cuándo se aplican?

La Ley 37/1992 establece tres tipos, y a los 21%, 10% y 4% se añaden las operaciones exentas. El general del \(21\%\) se aplica a la mayoría de bienes y servicios. El reducido del \(10\%\) cubre alimentos no básicos, hostelería, transporte de viajeros y vivienda nueva. El superreducido del \(4\%\) cubre pan, harina, leche, queso, huevos, frutas, verduras, legumbres, libros, periódicos, medicamentos de uso humano y viviendas de protección oficial. Están exentas, entre otras, la educación, los servicios médicos y los seguros.
Nota: Esta calculadora está diseñada para ofrecer estimaciones útiles con fines informativos. Aunque nos esforzamos por la precisión, los resultados pueden variar según las leyes locales y las circunstancias individuales. Recomendamos consultar con un asesor profesional para decisiones importantes.