Mehrwertsteuer Rechner für Unternehmer

MwSt. exakt berechnen nach deutschem Umsatzsteuergesetz (UStG), für Rechnung, Vorsteuer und Voranmeldung.

Last updated:
Bitte geben Sie den Betrag und den Mehrwertsteuersatz ein und klicken Sie anschließend auf „Berechnen“.

War dieser Rechner hilfreich?

★ ★ ★ ★ ★

Berechnungsbeispiele

Berechnungsfall Ergebnis
Vorsteuerabzug aus Eingangsrechnung 595 € brutto (19 %) Netto: 500,00 €, enthaltene MwSt.: 95,00 €
Umsatzsteuer-Voranmeldung: Nettoumsätze von 3.200 € und 1.800 € mit 7 % MwSt. Summe netto: 5.000 €, MwSt.: 350 €
Buchverkauf 14,99 € brutto (7 %) Netto: 14,01 €, enthaltene MwSt.: 0,98 €
Mihail Doncenco
Mihail Doncenco Website-Gründer & Rechner-Experte

Gründer und Entwickler von CalcMate. Erstellt und pflegt alle Rechner dieser Website mit Fokus auf präzise Formeln und klare, praxisnahe Ergebnisse.

Wie verwendet man den Mehrwertsteuerrechner?

Wählen Sie zuerst die Berechnungsrichtung: Steuer zu einem Nettobetrag hinzurechnen oder aus einem Bruttobetrag herausrechnen. Geben Sie dann den Betrag ein und wählen Sie den Steuersatz. Nach dem Umsatzsteuergesetz (UStG) gelten 2026 zwei Sätze: 19 % als Regelsteuersatz und 7 % als ermäßigter Satz, unter anderem für Lebensmittel, Bücher, Zeitschriften, den öffentlichen Nahverkehr und seit dem 1. Januar 2026 für Speisen in der Gastronomie (§ 12 UStG). Der Rechner gibt sofort den Steueranteil sowie den Netto- oder Bruttobetrag aus. Für Unternehmer ist das Ergebnis direkt für die Umsatzsteuer-Voranmeldung beim Finanzamt nutzbar.

Wie funktioniert die Mehrwertsteuerberechnung? Formeln erklärt

Der Rechner arbeitet mit drei Formeln, wobei \(s\) der Steuersatz in Prozent ist, \(NA\) der Nettobetrag, \(GA\) der Bruttobetrag und \(VA\) der Mehrwertsteuerbetrag. Bruttobetrag: \[GA = NA \times \left(1 + \frac{s}{100}\right)\] Mehrwertsteuerbetrag: \[VA = NA \times \frac{s}{100}\] Nettobetrag aus Brutto rückrechnen: \[NA = \frac{GA}{1 + \frac{s}{100}}\]

Drei Praxisbeispiele: (1) Handwerkerrechnung 500 € netto, Regelsteuersatz 19 %: Brutto 595 €, MwSt. 95 €. (2) Buchkauf 14,99 € brutto, ermäßigter Satz 7 %: Netto 14,01 €, enthaltene MwSt. 0,98 €. (3) Kleinunternehmer (§ 19 UStG) ohne MwSt.-Ausweis: Netto gleich Brutto. Alle Ergebnisse werden kaufmännisch auf zwei Nachkommastellen gerundet.
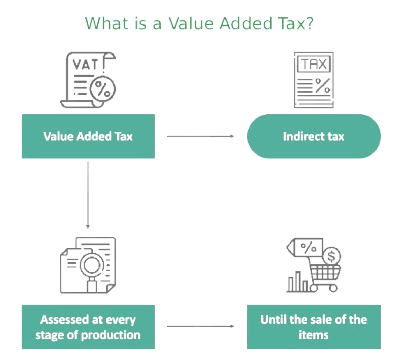
Erklärung der Mehrwertsteuer: Netto, MwSt. und Bruttobetrag im Überblick

Nützliche Tipps 💡

  • Vor der Eingabe prüfen, ob der Betrag ein Netto- oder Bruttowert ist, um Rechenfehler zu vermeiden.
  • Bei Lieferungen in andere EU-Länder ist an Unternehmer meist steuerfrei zu liefern (Reverse-Charge). Bei Verkäufen an Privatkunden über der EU-Lieferschwelle von 10.000 Euro gilt das Recht des Bestimmungslandes (OSS-Verfahren). Klären Sie den Fall vor der Berechnung.

📋Schritte zur Berechnung

  1. Betrag eingeben (Netto oder Brutto je nach Berechnungsrichtung).

  2. Mehrwertsteuersatz wählen: 19 % (Regelsteuersatz) oder 7 % (ermäßigter Satz).

  3. Auf „Berechnen“ klicken: Steueranteil, Netto- und Bruttobetrag erscheinen sofort.

Häufige Fehler ⚠️

  1. Bruttobetrag eingeben, aber versehentlich „Netto zu Brutto“ auswählen: Dann wird die Steuer doppelt aufgeschlagen.
  2. Steuersatz nicht wechseln beim Wechsel der Produktkategorie: 7 % statt 19 % bei Büchern, Lebensmitteln oder ÖPNV-Tickets, im Restaurant 7 % auf Speisen und 19 % auf Getränke.
  3. Bei internationalen Vergleichen den deutschen Steuersatz übernehmen: Österreich nutzt 20 %, Luxemburg 17 %, die Schweiz 8,1 %.
  4. Rückwärtsrechnung ohne die Option „Brutto zu Netto“: Aus 119 € einfach 19 % abzuziehen ergibt 96,39 €, nicht die korrekten 100 € netto.

Wofür nutzt man einen Mehrwertsteuerrechner?📊

  1. Rechnungserstellung: Steuerbetrag und Bruttosumme korrekt ausweisen, z. B. 1.200 € netto bei 19 % sind 228 € MwSt. und 1.428 € brutto.

  2. Vorsteuerabzug: Enthaltene MwSt. aus Eingangsrechnungen für die Umsatzsteuer-Voranmeldung ermitteln, z. B. stecken in 595 € brutto genau 95 € Vorsteuer.

  3. Budgetplanung und Kostenberichte: Netto- und Bruttobeträge trennen, denn für vorsteuerabzugsberechtigte Unternehmen zählen nur die Nettokosten.

Fragen und Antworten

Kann der Mehrwertsteuerrechner für deutsche Unternehmen genutzt werden?

Ja, der Rechner eignet sich für Selbstständige, Freiberufler und kleine und mittlere Unternehmen gleichermaßen. Ein Handwerksbetrieb sieht sofort, dass auf eine Nettorechnung von 1.200 € bei 19 % genau 228 € MwSt. entfallen (1.428 € brutto), und kann diesen Betrag in die Umsatzsteuer-Voranmeldung übernehmen.

Warum sollte ich einen Online-Mehrwertsteuerrechner verwenden?

Ein Online-Rechner vermeidet Rundungsfehler und Verwechslungen von Netto und Brutto. Bei 119 € brutto und 19 % MwSt. liefert er exakt 100 € netto und 19 € Steuer. Ein häufiger Fehler beim Kopfrechnen ist der Abzug von 19 % vom Brutto, der 96,39 € statt 100 € ergibt und in der Buchführung aufwendig zu korrigieren ist.

Was berechnet ein Mehrwertsteuerrechner für Unternehmer?

Er berechnet aus einem Nettobetrag den Bruttobetrag inklusive MwSt. oder zieht die enthaltene Steuer aus einem Bruttobetrag heraus. Beispiel: 200 € netto bei 19 % ergeben 238 € brutto und 38 € Steueranteil. Das spart Zeit bei der Rechnungserstellung und beim Vorsteuerabzug.

Welche MwSt.-Angaben muss eine Rechnung enthalten?

Eine Rechnung muss nach § 14 Abs. 4 UStG Steuersatz und Steuerbetrag (oder einen Hinweis auf die Steuerbefreiung) enthalten, außerdem Steuernummer oder USt-IdNr., Rechnungsdatum, fortlaufende Rechnungsnummer, Leistungsbeschreibung und Leistungszeitpunkt. Seit dem 1. Januar 2025 müssen Unternehmer E-Rechnungen im B2B-Bereich empfangen können, die Pflicht zum Ausstellen wird bis 2028 schrittweise eingeführt.

Welche Steuersätze gelten in Deutschland?

In Deutschland gelten 2026 zwei Steuersätze nach § 12 UStG: 19 % als Regelsteuersatz und 7 % als ermäßigter Satz. Der ermäßigte Satz gilt unter anderem für Lebensmittel, Bücher, Zeitschriften, E-Books, kulturelle Leistungen, den öffentlichen Personennahverkehr und seit dem 1. Januar 2026 für Speisen in der Gastronomie. Steuerfrei sind bestimmte Umsätze, etwa innergemeinschaftliche Lieferungen an Unternehmer oder Umsätze von Kleinunternehmern nach § 19 UStG.

Wie berechnet man den Mehrwertsteuerbetrag?

Multiplizieren Sie den Nettobetrag mit dem Steuersatz: \(VA = NA \times \frac{s}{100}\). Bei 300 € netto und 7 % ergibt das \(300 \times 0{,}07 = 21\) € MwSt. und 321 € brutto. Der Satz von 7 % gilt nach § 12 Abs. 2 UStG unter anderem für Lebensmittel, Bücher und Zeitschriften.

Wie berechnet man Mehrwertsteuer für Unternehmen in Deutschland?

Der Steuerbetrag ist \(VA = NA \times \frac{s}{100}\), der Bruttobetrag \(GA = NA \times \left(1 + \frac{s}{100}\right)\). Bei 500 € netto und 19 % Regelsteuersatz (§ 12 Abs. 1 UStG) sind das 95 € MwSt. und 595 € brutto. Unternehmen melden diese Beträge monatlich oder vierteljährlich in der Umsatzsteuer-Voranmeldung beim Finanzamt.

Wie hilft der Rechner bei Vorsteuer und Voranmeldung?

Der Rechner extrahiert aus Belegen wie Tankquittungen oder Lieferantenrechnungen die enthaltene Vorsteuer exakt. Berechnen Sie die Vorsteuer je Beleg und tragen Sie die Summe in Kennzahl 66 der Umsatzsteuer-Voranmeldung (Formular USt 1 A, elektronisch über ELSTER) ein. Bei Sammelbelegen mit 19 % und 7 % auf einer Rechnung rechnen Sie beide Sätze getrennt und reduzieren so Fehler in der doppelten Buchführung nach HGB.

Wie hoch ist die Mehrwertsteuer im Restaurant 2026?

Auf Speisen im Restaurant gelten seit dem 1. Januar 2026 dauerhaft 7 %, auf Getränke weiterhin 19 % (Steueränderungsgesetz 2025). Beispiel: Ein Essen für 20 € brutto enthält 1,31 € MwSt., ein Getränk für 6 € brutto enthält 0,96 € MwSt. Bei Kombiangeboten beanstandet die Finanzverwaltung laut BMF-Schreiben einen Getränkeanteil von 30 % des Pauschalpreises nicht.

Wie rechne ich die MwSt. aus dem Gesamtbetrag aus?

Teilen Sie bei 19 % den Bruttobetrag durch 1,19, bei 7 % durch 1,07. Bei 238 € brutto ergibt das \(238 / 1{,}19 = 200\) € netto und \(238 - 200 = 38\) € Steueranteil. Den Bruttobetrag direkt mit 19 % oder 7 % zu multiplizieren ist falsch und liefert zu hohe Ergebnisse.
Hinweis: Dieser Rechner dient dazu, hilfreiche Schätzungen zu Informationszwecken bereitzustellen. Obwohl wir uns um Genauigkeit bemühen, können die Ergebnisse je nach örtlichen Gesetzen und individuellen Umständen variieren. Wir empfehlen, bei wichtigen Entscheidungen einen professionellen Berater zu Rate zu ziehen.