Calculadora de Amortização

Gere o cronograma de amortização do seu empréstimo, com juros e principal de cada parcela.

anos
%
Pagamentos extras reduzem o saldo do empréstimo, potencialmente encurtando o prazo do empréstimo e reduzindo os juros totais.

Por favor, insira os detalhes do empréstimo e calcule.

Esta calculadora foi útil?

★ ★ ★ ★ ★
4.6/5 (20 votos)

Exemplos de Cálculo

Caso de Cálculo Resultado
Primeira parcela (R$ 200.000, 30 anos, 6% ao ano) R$ 1.000,00 de juros / R$ 199,10 de principal
Mês em que o principal passa os juros (mesmo contrato) Mês 223, cerca de 18 anos e 7 meses
Saldo devedor após 15 anos (mesmo contrato) R$ 142.098 (71% do valor original)
R$ 100 extras por mês (mesmo contrato) Reduz o prazo em 65 meses (cerca de 5 anos e 5 meses)
Mihail Doncenco
Mihail Doncenco Criador do site e especialista em calculadoras

Fundador e desenvolvedor do CalcMate. Cria e mantém todas as calculadoras do site, com foco na precisão das fórmulas e em resultados claros e práticos.

Como Usar a Calculadora de Amortização?

Informe o valor do empréstimo, a taxa de juros anual e o prazo (em meses ou anos), escolha a frequência de pagamento e clique em Calcular. A ferramenta gera um cronograma que separa cada parcela em juros e principal e mostra o saldo devedor mês a mês. Para R$ 200.000 em 30 anos a 6% ao ano, a parcela é de R$ 1.199,10, e no primeiro mês R$ 1.000,00 vão para juros e só R$ 199,10 reduzem a dívida. É o que você precisa para entender como o saldo cai e planejar quitações antecipadas.

O que é Amortização?

Amortização é a extinção gradual de uma dívida por pagamentos periódicos. Em um empréstimo amortizado, cada parcela tem duas partes: os juros do período, calculados sobre o saldo devedor, e a amortização, que reduz o principal.

No começo do contrato, a maior parte da parcela paga juros, e no fim ela amortiza a dívida. No exemplo de R$ 200.000 a 6% ao ano por 30 anos, o principal só passa a pesar mais que os juros no mês 223 (cerca de 18 anos e 7 meses), e depois de 15 anos o saldo devedor ainda é de R$ 142.098, ou 71% do valor original. No Brasil, os sistemas mais comuns são a Tabela SAC, com amortização constante e parcelas decrescentes, e a Tabela Price, com parcelas fixas. Esta calculadora gera o cronograma de parcela fixa.
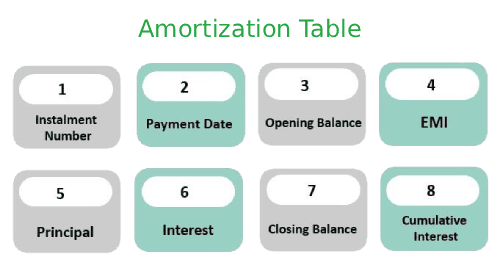
Tabela de amortização com juros, principal e saldo devedor

Dicas Úteis 💡

  • Insira o valor exato do empréstimo, a taxa da proposta e o prazo para o cronograma bater com o contrato.
  • Compare o saldo devedor da tabela com o extrato do banco pelo menos uma vez por ano.

📋Passos para Calcular

  1. Forneça o valor do empréstimo, taxa de juros e prazo.

  2. Escolha a frequência de pagamento.

  3. Clique em "Calcular" para seu cronograma de amortização.

Erros a evitar ⚠️

  1. Achar que o valor pago em juros é igual em todas as parcelas, quando ele cai conforme o saldo devedor diminui.
  2. Não perceber que no início se paga mais juros do que principal: no exemplo, 83% da primeira parcela é juros.
  3. Ignorar o efeito dos pagamentos extras, que reduzem o prazo total da dívida.
  4. Confundir a tabela de amortização com o saldo devedor atualizado, que depende das datas de pagamento reais.

Aplicações Práticas📊

  1. Veja para onde vai cada real da parcela: no exemplo de R$ 200.000 a 6% ao ano, a primeira parcela destina R$ 1.000,00 a juros e R$ 199,10 ao principal.

  2. Use com nossa Calculadora de Hipoteca para acompanhar financiamentos imobiliários.

  3. Simule pagamentos extras: R$ 100 por mês a mais cortam 65 meses do prazo e cerca de R$ 49.100 de juros no exemplo.

  4. Planeje quando amortizar: quanto mais cedo no contrato, maior a economia em juros.

Perguntas e Respostas

O que define tecnicamente uma calculadora de amortização?

Uma calculadora de amortização projeta o pagamento de uma dívida mês a mês e separa cada parcela em juros e redução do principal. Ela usa juros compostos sobre o saldo devedor, que é o que resta a pagar depois de cada parcela. Em R$ 200.000 a 6% ao ano por 30 anos, o total pago é de R$ 431.676, dos quais R$ 231.676 são juros.

Como funciona a mecânica de um cronograma de amortização?

Em cada período, os juros são calculados sobre o saldo devedor anterior e o resto da parcela amortiza o principal: $$J = SD_{anterior} \times i$$ $$Am = A - J$$ onde \(i\) é a taxa do período, \(A\) a parcela e \(Am\) a amortização. Com saldo de R$ 200.000 e \(i = 0{,}005\) ao mês (0,5%), os juros são R$ 1.000,00 e a amortização, R$ 199,10. O saldo cai para R$ 199.800,90, e os juros do mês seguinte também caem.

É possível simular hipotecas de longo prazo nesta ferramenta?

Sim, para financiamentos de 20 a 30 anos o cronograma mostra o ponto em que a amortização passa os juros. No contrato de R$ 200.000 a 6% ao ano por 30 anos, esse ponto chega no mês 223, e depois de 15 anos você ainda deve R$ 142.098. Esse número ajuda a decidir quando antecipar parcelas, já que a economia de juros é maior no início do contrato.

Qual o impacto real de pagamentos extras (Amortização Extraordinária)?

Pagamentos extras reduzem o principal e cortam os juros futuros sobre esse valor, o que encurta o prazo ou reduz a parcela. No contrato de R$ 200.000, pagar R$ 100 a mais por mês quita a dívida em 295 meses (24 anos e 7 meses) em vez de 360, uma economia de 65 meses e de cerca de R$ 49.100 em juros. O Código de Defesa do Consumidor (art. 52, § 2º) garante a quitação antecipada com redução proporcional dos juros.

Quais algoritmos financeiros sustentam esta calculadora?

A calculadora usa a fórmula da prestação constante, a Tabela Price: $$M = P \cdot \frac{i(1+i)^n}{(1+i)^n - 1}$$ onde \(M\) é a parcela, \(P\) o principal, \(i\) a taxa mensal e \(n\) o número de meses. Com \(P = 200000\), \(i = 0{,}06 \div 12\) e \(n = 360\), a parcela é \(M = 1199{,}10\). O cronograma fecha por construção: a soma das amortizações é igual a \(P\) e o saldo final é zero.

Como utilizar o simulador para analisar o refinanciamento?

Insira o saldo devedor atual, a nova taxa e o novo prazo e compare o total pago com o do contrato atual. No contrato de R$ 200.000, o saldo após 15 anos é de R$ 142.098 e as 180 parcelas restantes somam R$ 215.838. Refinanciado a 5% ao ano por 15 anos, o saldo teria parcela de R$ 1.123,70 e total de R$ 202.266, R$ 13.572 a menos, antes de tarifas e IOF. Compare pelo CET e considere a portabilidade de crédito, que permite levar a dívida para outro banco.

O cronograma auxilia na declaração de impostos e planejamento tributário?

Ajuda, mas no Brasil os juros do financiamento não são dedutíveis no IRPF. O cronograma mostra quanto de principal você já pagou, valor usado para declarar o bem em Bens e Direitos pelo custo efetivamente pago, e o saldo devedor que entra em Dívidas e Ônus Reais, quando acima de R$ 5.000. Consulte um contador para o seu caso.

O que é o risco de Anatocismo em sistemas de amortização?

O anatocismo é a cobrança de juros sobre juros, e a discussão sobre ele envolve a Tabela Price. Já a amortização negativa ocorre quando a parcela é menor que os juros do período: o saldo devedor cresce em vez de cair. A Súmula 539 do STJ permite a capitalização mensal em contratos bancários firmados após 31/03/2000 se estiver expressa no contrato, e a Súmula 541 admite cobrar a taxa efetiva anual quando o contrato prevê taxa anual maior que 12 vezes a mensal. Confira no cronograma se a amortização é positiva em todas as parcelas e leia o contrato.
Nota: Esta calculadora foi projetada para fornecer estimativas úteis para fins informativos. Embora nos esforcemos pela precisão, os resultados podem variar com base nas leis locais e circunstâncias individuais. Recomendamos consultar um consultor profissional para decisões críticas.