Calculateur de prêt

Estimez vos mensualités et le coût total de votre crédit à la consommation.

ans mois

Résultats :

Paiement chaque mois
Total des 120 paiements
Total des intérêts
■ Principal ■ Intérêts

Prêt à paiement différé : Remboursement d'une somme forfaitaire à l'échéance

ans mois

Résultats :

Montant dû à l'échéance du prêt
Total des intérêts
■ Principal ■ Intérêts

Ce calculateur vous a-t-il été utile?

★ ★ ★ ★ ★
4.7/5 (18 votes)

Exemples de calcul

Cas de calcul Résultat
Prêt auto 15 000 euros, 48 mois, TAEG 4,9 % Mensualité : 344,76 euros. Coût total des intérêts : 1 548 euros. Coût global : 16 548 euros
Prêt travaux 10 000 euros, 36 mois, TAEG 5,5 % Mensualité : 301,96 euros. Coût total des intérêts : 871 euros. Réduction à 24 mois : intérêts ramenés à 583 euros, économie de 288 euros
Impact d'1 point de TAEG supplémentaire sur 15 000 euros / 48 mois TAEG 4,9 % : 1 548 euros d'intérêts. TAEG 5,9 % : 1 876 euros. Différence : 328 euros
Mihail Doncenco
Mihail Doncenco Créateur du site et expert en calculatrices

Fondateur et développeur de CalcMate. Crée et maintient tous les calculateurs du site, avec un accent sur la précision des formules et des résultats clairs et pratiques.

Comment utiliser le calculateur de prêt ?

Saisissez le montant total que vous souhaitez emprunter, le TAEG (Taux Annuel Effectif Global, obligatoirement communiqué par le prêteur en vertu de l'article L.314-1 du Code de la consommation) et la durée de remboursement en mois. Le calculateur affiche instantanément votre mensualité, le montant total des intérêts et le coût global du crédit. C'est l'outil idéal pour comparer des offres de crédit auto, de prêt travaux ou de prêt personnel avant de signer un contrat.

Comment tirer le meilleur parti de ce calculateur ?

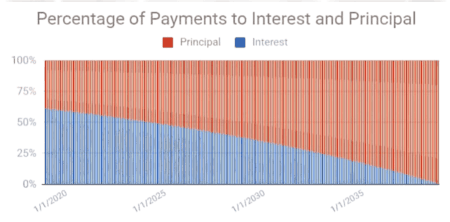
En France, le crédit à la consommation (prêts de 200 à 75 000 euros) est encadré par les articles L.311-1 et suivants du Code de la consommation, issus de la directive européenne 2008/48/CE. Ce calculateur vous aide à visualiser la répartition entre le capital remboursé et les intérêts à chaque échéance. Par exemple, pour un crédit auto de 15 000 euros à 4,9 % TAEG sur 48 mois, la mensualité est de 344,76 euros et le coût total des intérêts atteint 1 548 euros. Réduire la durée à 36 mois ramène les intérêts totaux à 1 160 euros, soit une économie de 388 euros. Note : cet outil fournit une estimation indicative ; les chiffres contractuels sont ceux de l'offre préalable obligatoire remise par le prêteur.Courbe de répartition entre capital remboursé et intérêts sur la durée du crédit
Conseils d’Experts 💡

  • Comparez toujours le TAEG, et non le taux nominal : le TAEG intègre tous les frais obligatoires (frais de dossier, assurance si imposée) et permet une comparaison loyale entre offres, conformément à l'article L.314-1 du Code de la consommation.
  • Vérifiez si le contrat prévoit des indemnités de remboursement anticipé (IRA) : pour un crédit à la consommation, elles sont plafonnées à 1 % du capital restant dû si la durée restante dépasse 1 an, ou à 0,5 % si elle est inférieure (article R.312-2 du Code de la consommation).

📋Étapes de calcul

  1. Entrez le montant emprunté pour votre projet (auto, travaux, déco, etc.).

  2. Renseignez le TAEG (Taux Annuel Effectif Global) communiqué par l'établissement prêteur.

  3. Choisissez la durée de remboursement en mois et consultez la mensualité ainsi que le coût total.

Erreurs à éviter ⚠️

  1. Regarder uniquement la mensualité sans calculer le coût total du crédit : allonger la durée de 36 à 60 mois sur 15 000 euros réduit la mensualité de 166 euros environ mais augmente le coût des intérêts de plus de 780 euros.
  2. Confondre le taux nominal et le TAEG : une offre affichant un taux de 3,9 % peut avoir un TAEG de 5,2 % une fois les frais de dossier et l'assurance inclus.
  3. Ignorer les indemnités de remboursement anticipé (IRA) si vous envisagez de solder le prêt avant terme : elles peuvent représenter jusqu'à 1 % du capital restant dû.
  4. Choisir une durée trop longue qui réduit la mensualité mais multiplie le coût total des intérêts, parfois de 50 à 65 % sur toute la durée du crédit.

Applications pratiques📊

  1. Comparez deux offres de prêt auto en entrant le TAEG de chaque établissement : une différence d'1 point de TAEG sur 15 000 euros sur 48 mois représente environ 328 euros d'intérêts supplémentaires.

  2. Utilisez conjointement avec notre calculateur d'amortissement pour visualiser mois par mois l'évolution du capital restant dû et optimiser un remboursement anticipé.

  3. Testez l'impact d'une réduction de durée, par exemple de 60 à 48 mois, pour mesurer l'économie d'intérêts réalisable selon votre capacité de remboursement mensuelle.

  4. Simulez plusieurs montants d'apport initial pour un prêt auto afin de réduire le capital emprunté et donc le coût total des intérêts sur toute la durée.

Questions Fréquentes (FAQ)

Qu'est-ce qu'un calculateur de prêt ?

Un calculateur de prêt estime vos mensualités et le coût total des intérêts d'un crédit à taux fixe en appliquant la formule d'amortissement constant à votre capital, votre TAEG et votre durée. Il vous permet de comparer des offres de prêt auto, travaux ou personnel en quelques secondes, avant de recevoir les offres préalables obligatoires de vos établissements prêteurs.

Comment calculer les paiements d'un prêt ?

La mensualité d'un prêt amortissable à taux fixe se calcule avec la formule : \(M = P \times \frac{r(1+r)^n}{(1+r)^n - 1}\), où \(P\) est le capital, \(r\) le taux mensuel (TAEG annuel divisé par 12) et \(n\) le nombre de mensualités. Par exemple, pour 15 000 euros sur 48 mois au TAEG de 4,9 % : \(r = 0{,}049/12 \approx 0{,}00408\), ce qui donne une mensualité de 344,76 euros.

Ce calculateur est-il précis ?

Les résultats sont mathématiquement exacts pour tous les prêts amortissables à taux fixe, qui représentent la quasi-totalité des crédits à la consommation en France. Une légère différence avec l'offre bancaire réelle peut exister selon les modalités d'arrondi ou les frais de dossier spécifiques de chaque établissement. Cet outil fournit une estimation conforme à la méthode de calcul du TAEG définie par l'article R.314-1 du Code de la consommation.

Puis-je utiliser un calculateur de prêt pour un prêt immobilier ?

Les formules mathématiques sont identiques pour les prêts amortissables à taux fixe. Cependant, pour un crédit immobilier, nous recommandons notre calculateur dédié, qui intègre l'assurance emprunteur obligatoire, les règles du HCSF (taux d'endettement maximal de 35 %) et les spécificités de la directive européenne 2014/17/UE, distincte de la directive 2008/48/CE applicable au crédit à la consommation.

Comment les intérêts affectent-ils mon prêt ?

Les intérêts représentent la rémunération du prêteur pour le risque et l'immobilisation du capital. Avec un amortissement constant, les intérêts sont plus élevés en début de crédit, calculés sur le capital restant dû maximum, et diminuent chaque mois au fil du remboursement. Sur 15 000 euros à 4,9 % sur 48 mois, le premier mois comporte environ 61 euros d'intérêts, contre moins de 2 euros lors de la dernière échéance.

Quelles formules sont utilisées dans le calculateur de prêt ?

Nous utilisons la formule standard de l'amortissement à annuités constantes : \(M = P \times \frac{r(1+r)^n}{(1+r)^n - 1}\), où \(M\) est la mensualité, \(P\) le capital emprunté, \(r\) le taux mensuel (TAEG/12) et \(n\) le nombre total d'échéances. C'est la méthode imposée par l'article R.314-1 du Code de la consommation pour le calcul du TAEG et utilisée par tous les établissements de crédit agréés ACPR en France.

Puis-je calculer les paiements de prêt étudiant avec cet outil ?

Oui, pour les prêts étudiants à taux fixe sans période de différé. Cependant, de nombreux prêts étudiants en France, notamment ceux garantis par Bpifrance via le dispositif "Prêt étudiant garanti par l'État", prévoient une période de différé total ou partiel pendant les études, que ce calculateur simple ne modélise pas. Pour ces situations, utilisez un simulateur intégrant le différé.

Comment la durée du prêt influence-t-elle les paiements mensuels ?

Allonger la durée réduit la mensualité mais augmente le coût total des intérêts. Sur 15 000 euros à 4,9 % TAEG : à 36 mois, la mensualité est de 448,89 euros et les intérêts totaux de 1 160 euros ; à 60 mois, la mensualité descend à 282,38 euros mais les intérêts montent à 1 943 euros, soit 783 euros de plus. L'arbitrage dépend de votre capacité de remboursement mensuelle et de l'horizon du projet.

Le calculateur est-il adapté aux prêts à la consommation en France ?

Oui. Les calculs suivent la méthode du TAEG définie par l'article R.314-1 du Code de la consommation, conforme à la directive européenne 2008/48/CE transposée en droit français. Les principaux établissements de crédit à la consommation agréés ACPR en France, comme Cetelem, Sofinco, Cofidis ou Franfinance, utilisent la même formule d'amortissement pour leurs simulations.
Note : Ce calculateur est conçu pour fournir des estimations utiles à des fins d'information. Bien que nous fassions tout notre possible pour garantir l'exactitude, les résultats peuvent varier en fonction des lois locales et des circonstances individuelles. Nous vous recommandons de consulter un conseiller professionnel pour toute décision importante.