Calculadora de Empréstimo

Calcule a parcela, os juros e o custo total do seu empréstimo pessoal.

Last updated:
anos meses

Resultados:

Pagamento Todo Mês
Total de 120 Pagamentos
Total de Juros
■ Principal ■ Juros
Mostrar o cálculo

    Empréstimo com Pagamento Diferido: Pagamento de uma Soma Total no Vencimento

    anos meses

    Resultados:

    Valor Devido no Vencimento do Empréstimo
    Total de Juros
    ■ Principal ■ Juros
    Mostrar o cálculo

      Esta calculadora foi útil?

      ★ ★ ★ ★ ★
      Incorporar esta calculadora

      Exemplos de Cálculo

      Caso de Cálculo Resultado
      Empréstimo pessoal de R$ 10.000, 3 anos, 10% ao ano Mensal: R$ 322,67
      Financiamento de veículo de R$ 35.000, 5 anos, 4,5% ao ano Mensal: R$ 652,51
      R$ 5.000 em 2 anos a 12% ao ano Custo total: R$ 5.648,82
      R$ 10.000 em 24 meses a 5% ao mês Mensal: R$ 724,71 (juros totais de R$ 7.393,02)
      Mihail Doncenco
      Mihail Doncenco Criador do site e especialista em calculadoras

      Fundador e desenvolvedor do CalcMate. Cria e mantém todas as calculadoras do site, com foco na precisão das fórmulas e em resultados claros e práticos.

      Como Usar a Calculadora de Empréstimo?

      Informe o valor que quer pedir, a taxa de juros (anual ou mensal) e o prazo em meses ou anos. A calculadora mostra o valor de cada parcela e o custo total do contrato, o dado que mais pesa na comparação. Por exemplo, R$ 10.000 a 5% ao mês em 24 meses geram parcelas de R$ 724,71 e R$ 7.393,02 de juros, ou seja, você paga R$ 17.393,02 por R$ 10.000. Compare também o CET (Custo Efetivo Total) das ofertas, e não só a taxa de juros.

      Como Aproveitar ao Máximo Esta Calculadora?

      A ferramenta foi feita para empréstimos de taxa fixa com parcelas iguais (tabela Price) e usa juros compostos sobre o saldo devedor. Prazo mais curto significa parcela maior e bem menos juros. Em R$ 10.000 a 12% ao ano, pagar em 12 meses custa R$ 888,49 por mês e R$ 661,85 de juros, e pagar em 48 meses custa R$ 263,34 por mês e R$ 2.640,24 de juros, quatro vezes mais, embora a parcela pareça mais confortável.

      Para comparar ofertas, use a taxa efetiva: 5% ao mês equivalem a 79,6% ao ano (\((1{,}05)^{12} - 1\)), e não a 60%. O Banco Central informou taxa média de 64% ao ano no crédito livre às pessoas físicas em junho de 2026 (Estatísticas Monetárias e de Crédito). Se a sua oferta estiver bem acima disso, vale pesquisar outras instituições, a portabilidade ou o crédito consignado.
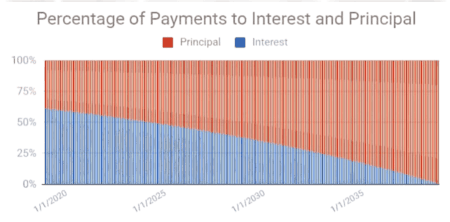
      Proporção de juros e principal nos pagamentos do empréstimo ao longo do tempo

      Dicas Úteis 💡

      • Confirme com o banco o prazo, a taxa e o CET antes de simular e compare ao menos 3 ofertas.
      • Some o IOF e as tarifas ao custo total: pelas alíquotas atuais para pessoa física, o IOF pode chegar a cerca de R$ 337 sobre R$ 10.000.

      📋Passos para Calcular

      1. Insira o valor do empréstimo, taxa de juros e prazo.

      2. Ajuste para pagamentos adicionais, se aplicável.

      3. Clique em "Calcular" para ver os detalhes do pagamento.

      Erros a evitar ⚠️

      1. Olhar só a parcela mensal e não o custo total: 48 meses a 12% ao ano pagam 4 vezes mais juros que 12 meses.
      2. Confundir taxa nominal, taxa efetiva e CET: 12% ao ano nominais são 12,68% efetivos, e o CET ainda soma tarifas, IOF e seguros.
      3. Ignorar o IOF, as tarifas e o seguro prestamista embutido, que em empréstimos pessoais pode ser opcional.
      4. Escolher prazos muito longos que encarecem a dívida: 5% ao mês em 24 meses transformam R$ 10.000 em R$ 17.393.

      Aplicações Práticas📊

      1. Planeje as parcelas de um empréstimo pessoal ou de um financiamento de veículo antes de assinar.

      2. Compare prazos: em R$ 10.000 a 12% ao ano, 48 meses custam R$ 2.640 de juros e 12 meses, R$ 662.

      3. Use com nossa Calculadora de Amortização para ver quanto você economiza com pagamentos extras.

      4. Teste várias taxas para ver o impacto de cada ponto percentual no custo total.

      Perguntas e Respostas

      Como calcular o valor das parcelas manualmente?

      A parcela fixa sai da fórmula da prestação constante (Tabela Price): \[A = P \cdot \frac{i}{1 - (1+i)^{-n}}\] onde \(A\) é a parcela, \(P\) o valor emprestado, \(i\) a taxa mensal e \(n\) o número de meses. Para \(P = 10\,000\), \(i = 0{,}10 \div 12\) e \(n = 36\), a parcela é de R$ 322,67. A calculadora divide a taxa anual por 12, e se a sua taxa for efetiva anual \(a\), use \(i = (1+a)^{1/12} - 1\).

      Como funciona o motor de cálculo de empréstimos?

      Ele calcula uma parcela fixa e, a cada mês, divide o pagamento entre juros e amortização do principal. Os juros são compostos e incidem sobre o saldo devedor do mês: \[J = \text{SD} \times i\] onde \(\text{SD}\) é o saldo devedor e \(i\) a taxa mensal. No primeiro mês de R$ 10.000 a 5% ao mês, os juros são R$ 500,00 e R$ 224,71 amortizam o principal, de uma parcela de R$ 724,71.

      Como o IOF impacta o cálculo do empréstimo?

      O IOF (Imposto sobre Operações Financeiras) para pessoa física soma 0,38% fixos e 0,0082% ao dia sobre o valor emprestado, limitado a 365 dias (Decreto 6.306/2007), o que dá no máximo cerca de 3,37% do valor. Sobre R$ 10.000, são até R$ 337. O banco pode descontá-lo do valor liberado ou financiá-lo, o que aumenta a parcela em relação ao cálculo só de juros. As alíquotas são fixadas por decreto e podem mudar, então confirme a vigente.

      Como os juros compostos influenciam o custo total?

      Os juros compostos incidem sobre o saldo devedor, e por isso o prazo é o fator que mais pesa no custo total. Em R$ 10.000 a 12% ao ano, 12 meses geram R$ 661,85 de juros e 48 meses geram R$ 2.640,24, quatro vezes mais. Encurtar o prazo reduz os juros, mas aumenta a parcela de R$ 263,34 para R$ 888,49, então escolha o menor prazo que cabe no orçamento.

      É possível calcular financiamento de veículos nesta ferramenta?

      Sim, desde que a parcela seja fixa: informe o valor do veículo menos a entrada, a taxa do CDC (crédito direto ao consumidor) e o prazo. Para R$ 35.000 sem entrada, a 4,5% ao ano em 5 anos (taxa ilustrativa), a parcela é de R$ 652,51 e o custo total, de R$ 39.150,34. Use a taxa real da proposta e some IOF, tarifa de avaliação do bem e seguros.

      O que é o Custo Efetivo Total (CET) em empréstimos?

      O CET é a taxa anual que reúne todos os custos do crédito: juros, tarifas, tributos (como o IOF) e seguros contratados. No Brasil, os bancos devem informá-lo antes da contratação (Resolução CMN 3.517/2007). Compare sempre o CET entre instituições, porque uma taxa de juros baixa pode vir com tarifas e seguros que encarecem o contrato.

      Os resultados do CalcMate são vinculativos?

      Não, o resultado é uma simulação e não tem valor contratual. A calculadora acerta a parcela e os juros a partir dos dados informados, mas o valor final no banco inclui o IOF, tarifas e seguros, que variam por instituição e perfil de crédito. Peça a proposta formal com o CET antes de decidir.

      Qual a diferença entre taxa de juros nominal e efetiva?

      A taxa nominal é a declarada no contrato, e a efetiva é a que você realmente paga ao ano, já com os juros compostos. Uma taxa nominal de 12% ao ano, capitalizada mensalmente (1% ao mês), equivale a 12,68% ao ano efetivos: \[a = \left(1 + \frac{0{,}12}{12}\right)^{12} - 1 \approx 0{,}1268\] A calculadora divide a taxa anual por 12, então informe a taxa nominal da proposta ou a taxa mensal. O CET é a medida que também inclui tarifas e seguros.
      Nota: Esta calculadora foi projetada para fornecer estimativas úteis para fins informativos. Embora nos esforcemos pela precisão, os resultados podem variar com base nas leis locais e circunstâncias individuais. Recomendamos consultar um consultor profissional para decisões críticas.
