APY Hesaplama Aracı

Nominal faiz oranını ve bileşik faiz sıklığını girin, faizin faizini de içeren gerçek yıllık getiriyi görün.

Last updated:
%
0.00 %
0.00 ABD Doları (USD)

Bu hesap makinesi işinize yaradı mı?

★ ★ ★ ★ ★
Bu hesaplayıcıyı yerleştir

Hesaplama Örnekleri

Hesaplama Durumu Sonuç
Mevduat Hesabı: yüzde 45 nominal oran, aylık bileşik APY: yüzde 55,55. 100 bin TL için yıllık getiri: yaklaşık 55.545 TL
Günlük Faizli Hesap: yüzde 40 nominal oran, günlük bileşik APY: yüzde 49,15. 100 bin TL için yıllık getiri: yaklaşık 49.150 TL
Döviz Mevduatı: yüzde 3 nominal oran, aylık bileşik APY: yüzde 3,04. 10 bin birim için yıllık getiri: yaklaşık 304 birim
Kripto Staking: yüzde 15 nominal oran, günlük bileşik APY: yüzde 16,18. 10 bin birim için yıllık getiri: yaklaşık 1.618 birim
Mihail Doncenco
Mihail Doncenco Site Kurucusu ve Hesap Makinesi Uzmanı

CalcMate'in kurucusu ve geliştiricisi. Sitedeki tüm hesap makinelerini formül doğruluğuna ve net, pratik sonuçlara odaklanarak oluşturur ve günceller.

Yıllık Yüzde Getiri (APY) Nasıl Hesaplanır?

APY (Annual Percentage Yield), faizin de faiz getirmesini hesaba katan yıllık getiri oranıdır. İki mevduat ilanı aynı nominal faizi gösterse bile faizi farklı sıklıkta işletiyorsa yıl sonunda aynı parayı kazandırmaz. Aracın iki girdisi var: nominal yıllık faiz oranı ve bileşik faiz sıklığı (günlük, aylık, üç aylık veya yıllık).

Yüzde 40 nominal faiz günlük işletilirse APY yaklaşık yüzde 49,15 olur. Aynı oran aylık işletilirse yaklaşık yüzde 48,21 olur. Vadeli mevduat, mevduat sertifikası ve faiz ödeyen yatırım ürünlerini bu ortak ölçüyle yan yana koyabilirsiniz. APY brüt orandır, stopajı ve masrafları içermez. Sonuçlar bilgilendirme amaçlıdır, yatırım tavsiyesi değildir ve geçmiş oranlar gelecekteki getiriyi garanti etmez.

Bileşik Faizin Matematiği

Nominal faiz, dönemlik oranın yıldaki dönem sayısıyla çarpımıdır ve faizin faizini içermez. APY ise bir yıl sonunda gerçekten ulaşılan büyümeyi gösterir. Formül şöyledir: \[APY = \left(1 + \frac{r}{n}\right)^n - 1\]

Burada \(r\) ondalık yazılmış nominal yıllık orandır (yüzde 45 için \(r = 0{,}45\)), \(n\) ise yıldaki bileşik dönem sayısıdır: yıllık için \(n = 1\), aylık için \(n = 12\), günlük için \(n = 365\). Yüzde 45 nominal oranda aylık bileşik şu sonucu verir: \[APY = \left(1 + \frac{0{,}45}{12}\right)^{12} - 1 \approx 0{,}5555\]

Yani APY yaklaşık yüzde 55,55 olur ve 100.000 TL bir yılda yaklaşık 55.545 TL faiz getirir. \(n\) büyüdükçe APY artar ama artış hızla yavaşlar: yüzde 40 nominal oranda yıllık bileşikte APY yüzde 40,00, üç aylıkta yüzde 46,41, aylıkta yüzde 48,21, günlükte yüzde 49,15 olur.
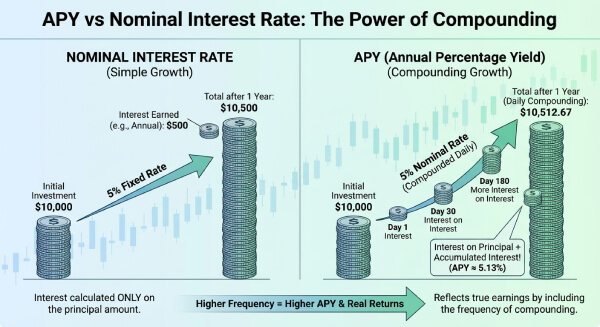
APY ve nominal faiz oranı karşılaştırması

Uzman Tavsiyeleri 💡

  • Mevduat ilanlarında nominal oranı değil APY’yi karşılaştırın. Aynı nominal orandaki iki ürün farklı APY verebilir.
  • Küçük fark zamanla büyür: 100.000 TL’de yüzde 10,0 yerine yüzde 10,1 APY, oran sabit kalırsa 10 yılda yaklaşık 2.368 TL, 20 yılda yaklaşık 12.338 TL fark yaratır.
  • Bankanın günlük faizde 360 mı 365 gün esas aldığını sorun. Günlük oranı yıllık oranı 360’a bölerek bulan bir hesap, yüzde 40 nominal oranda yaklaşık yüzde 49,98 verir. 365’e bölünürse yüzde 49,15 olur.

📋Hesaplama Adımları

  1. Nominal yıllık faiz oranını yüzde olarak girin.

  2. Bileşik faiz sıklığını seçin (örneğin günlük, aylık veya yıllık).

  3. İsteğe bağlı: Kazanılan parayı görmek için anapara tutarını girin.

  4. APY ve toplam faiz getirisini görmek için Hesapla butonuna tıklayın.

Kaçınılması Gereken Hatalar ⚠️

  1. APY ile APR’yi karıştırmak: APY bileşiği içeren getiri oranıdır. APR bileşiği içermeyen yıllık orandır ve genellikle kredi maliyetinde görülür.
  2. Stopajı unutmak: APY brüt orandır. Net kazanç için faiz tutarından ürünün vadesine göre geçerli stopaj oranını düşmeniz gerekir.
  3. Zaman dilimlerini karıştırmak: 32 günlük mevduat getirisini 12 aylık bir oranla doğrudan kıyaslamak yanıltır. Önce ikisini yıllık bazda aynı ölçüye getirin.
  4. Yanlış bileşik sıklığı seçmek: Banka günlük faiz işletirken yıllık seçeneğini işaretlerseniz yüzde 40 nominal oranda APY yüzde 49,15 yerine yüzde 40,00 çıkar.

Portföyünüz İçin APY Neden Önemlidir?📊

  1. Banka tekliflerini karşılaştırma: Günlük bileşikli yüzde 40 oranın APY değeri yaklaşık yüzde 49,15, aylık bileşikli yüzde 40,5 oranın APY değeri yaklaşık yüzde 48,93 eder. Rakamı küçük görünen teklif daha çok kazandırır.

  2. Yatırım projeksiyonu: Kazancın yeniden yatırıldığı ürünlerde (temettü yeniden yatırımı, faiz ödeyen staking) yıllık büyümeyi tahmin edin. Oranı değişken ürünlerde sonuç yalnızca bugünkü orana dayanan bir tahmindir.

  3. Enflasyon karşılaştırması: Yüzde 55,55 APY ile yüzde 40 enflasyon varsayımında reel getiri yaklaşık yüzde 11 olur. Stopaj sonrası net getiri bundan düşüktür.

  4. Vade karşılaştırması: Farklı vadelerdeki mevduatların getirisini yıllık bazda aynı ölçüye getirin.

Sıkça Sorulan Sorular (SSS)

APY nedir ve nasıl çalışır?

APY, bileşik faizi içeren yıllık getiri oranıdır. Kazandığınız faiz anaparaya eklenir ve sonraki dönemde bu faiz de faiz kazanır. Yüzde 45 nominal oran aylık işletilirse 100.000 TL bir yıl sonunda yaklaşık 155.545 TL olur, yani APY yaklaşık yüzde 55,55 eder.

APY toplam yatırım getirisi (ROI) ile aynı mıdır?

Hayır, APY yalnızca faiz getirisini ölçer. Toplam yatırım getirisi (ROI) fiyat artışını, temettüyü ve maliyetleri de kapsar. Örneğin 100 TL’lik hisse 130 TL’ye çıkar ve 2 TL temettü öderse toplam getiri yüzde 32 olur, ama bu bir APY değildir.

APY’yi nominal oran yerine ödenen faizden hesaplamak mümkün mü?

Evet, vade boyunca ödenen faiz ve anapara biliniyorsa APY şu formülle bulunur: \[APY = \left(1 + \frac{\text{Faiz}}{\text{Anapara}}\right)^{365/\text{Vade}} - 1\] Burada Vade gün sayısıdır; yüzde olarak göstermek için sonucu 100 ile çarparsınız. Bu biçim ABD’deki Truth in Savings (Regulation DD) kuralında kullanılır. Örnek: 50.000 TL anaparaya 90 günde 1.000 TL faiz ödenirse \(\left(1{,}02\right)^{365/90} - 1 \approx 0{,}0836\), yani APY yaklaşık yüzde 8,36 olur. Bankanızın açıkladığı oran farklı bir gün sayımı kullanıyorsa sonuç biraz değişir.

Basit faiz ile APY arasındaki fark nedir?

Basit faiz yalnızca anapara üzerinden hesaplanır, APY ise kazanılan faizin anaparaya eklendiğini varsayar. 100.000 TL için yüzde 40 basit faiz bir yılda 40.000 TL getirir. Aynı nominal oran günlük bileşikle 49.150 TL getirir.

Bileşik faiz sıklığı APY’yi nasıl değiştirir?

Faiz ne kadar sık işletilirse APY o kadar yüksek olur. Yıllık için \(n = 1\), üç aylık için \(n = 4\), aylık için \(n = 12\), günlük için \(n = 365\) alınır. Yüzde 40 nominal oranda APY sırasıyla yaklaşık yüzde 40,00, 46,41, 48,21 ve 49,15 olur. Artış giderek küçülür: faiz sürekli işletilse bile üst sınır \(e^{r} - 1\) olur ve yüzde 40 için yaklaşık yüzde 49,18’dir.

Mevduat kazançlarında stopaj APY sonucunu nasıl etkiler?

APY brüt orandır ve stopajı içermez. Türkiye’de mevduat faizinden vadeye ve para birimine göre değişen oranlarda stopaj kesilir, oranlar kararlarla güncellenir, bu yüzden bankanın veya Gelir İdaresi Başkanlığı’nın güncel oranını kontrol edin. Net faiz, \(s\) ondalık stopaj oranı olmak üzere \(\text{Net faiz} = \text{Brut faiz} \times (1 - s)\) olur. Varsayımsal örnek: 49.150 TL brüt faizde \(s = 0{,}15\) ise net faiz 41.777,5 TL olur.

Nominal faizden APY nasıl hesaplanır?

APY, nominal orandan \(APY = \left(1 + \frac{r}{n}\right)^n - 1\) formülüyle bulunur; burada \(r\) ondalık nominal oran, \(n\) yıllık bileşik dönem sayısıdır. Yüzde 40 nominal oran ve aylık bileşik için: \[APY = \left(1 + \frac{0{,}40}{12}\right)^{12} - 1 \approx 0{,}4821\] Yani APY yaklaşık yüzde 48,21 olur.
Not: Bu hesaplayıcı, bilgilendirme amaçlı faydalı tahminler sunmak için tasarlanmıştır. Doğruluk için çaba göstersek de sonuçlar yerel yasalara ve bireysel durumlara göre değişiklik gösterebilir. Önemli kararlar için profesyonel bir danışmana başvurmanızı öneririz.
