Calcolatore APY
Determina il vero rendimento annuo effettivo dei tuoi risparmi tenendo conto dell interesse composto.
Esempi di calcolo
Come calcolare il Rendimento Annuo Percentuale (APY)?
Il calcolatore di Rendimento Annuo Percentuale, APY, e uno strumento utile per confrontare prodotti finanziari come conti deposito, certificati di deposito e fondi monetari. Per ottenere un calcolo preciso, serve il tasso di interesse nominale, il tasso annuo dichiarato dalla banca, spesso indicato come TAN, e la frequenza di capitalizzazione, che determina ogni quanto gli interessi vengono calcolati e aggiunti al saldo, ad esempio giornaliera, mensile o trimestrale.
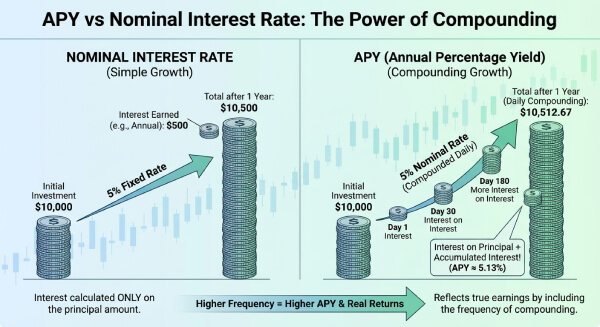
Cliccando su "Calcola", lo strumento elabora il tasso annuo effettivo. A differenza dell interesse semplice, l APY tiene conto dell interesse sull interesse gia maturato. Ad esempio, su un conto deposito vincolato, una capitalizzazione piu frequente portera a un APY piu alto, anche se il tasso nominale resta invariato. Questo strumento aiuta i risparmiatori a individuare le opzioni piu redditizie tra i vari istituti bancari disponibili.
La matematica dietro la capitalizzazione
La differenza tra il tasso nominale e l APY risiede nell effetto di capitalizzazione. Mentre il tasso nominale e il tasso periodico moltiplicato per il numero di periodi in un anno, l APY riflette la crescita reale su 365 giorni. La formula APY standard utilizzata dal nostro calcolatore e \[APY = \left(1 + \frac{r}{n}\right)^n - 1\] dove \(r\) e il tasso di interesse annuo nominale, espresso in decimali, e \(n\) e il numero di periodi di capitalizzazione all anno.
Utilizzando questo strumento, puoi vedere come la capitalizzazione giornaliera, con \(n = 365\), superi quella annuale, con \(n = 1\), a parita di tasso nominale. Il calcolatore segue le convenzioni finanziarie standard per garantire che le proiezioni per i tuoi fondi di emergenza o piani di accumulo siano matematicamente corrette.
Suggerimenti utili 💡
- Cerca sempre l APY, o tasso effettivo, invece del tasso nominale, TAN, quando apri un conto deposito, perche rappresenta il guadagno reale.
- Piccole differenze nell APY, ad esempio 0,10%, possono tradursi in migliaia di euro di differenza su un orizzonte di 20 anni.
- Verifica se la tua banca usa l anno commerciale, 360 giorni, o l anno civile, 365 giorni, per la capitalizzazione giornaliera.
📋Passaggi per Calcolare
-
Inserisci il tasso di interesse nominale in percentuale.
-
Seleziona la frequenza di capitalizzazione, ad esempio giornaliera o mensile.
-
Facoltativo: inserisci il capitale iniziale per vedere la cifra esatta guadagnata.
-
Clicca su "Calcola" per visualizzare l APY e l interesse totale.
Errori comuni ⚠️
- Confondere APY con APR: l APY riguarda i depositi, i guadagni, mentre l APR, il TAEG, si usa per i prestiti, i costi.
- Ignorare la ritenuta fiscale: l APY mostra la crescita lorda, ma in Italia la tassazione sulle rendite finanziarie, il 26%, riduce il profitto netto.
- Confrontare scadenze diverse: confrontare il rendimento di un vincolo a 6 mesi direttamente con l APY di un conto libero.
- Errore nella capitalizzazione: assumere capitalizzazione annuale quando la banca liquida gli interessi trimestralmente.
Perche l APY e importante per il tuo portafoglio📊
Confrontare offerte bancarie: usa l APY per confrontare un conto deposito al 4% con capitalizzazione mensile rispetto a uno al 4,05% con capitalizzazione annuale.
Proiezioni di investimento: stima il valore futuro di azioni con reinvestimento dei dividendi o rendimenti da staking di criptovalute.
Analisi dell inflazione: determina se il tasso di risparmio e sufficientemente alto da mantenere il potere d acquisto al netto delle tasse.
Strategie di rendita: calcola il rendimento effettivo di titoli di stato o obbligazioni societarie.