APY-Rechner

Effektive Jahresrendite (APY) berechnen und den Zinseszinseffekt verschiedener Sparprodukte direkt vergleichen.

Last updated:
%
0.00 %
0.00 US-Dollar (USD)

War dieser Rechner hilfreich?

★ ★ ★ ★ ★
Diesen Rechner einbetten

Berechnungsbeispiele

Berechnungsfall Ergebnis
Tagesgeldkonto: 4% Nominalzins, monatliche Verzinsung APY 4,074%, Ertrag 407,42 Euro pro 10.000 Euro
Festgeld 1 Jahr: 3,8% Nominalzins, tägliche Verzinsung APY 3,873%, Ertrag 387,29 Euro pro 10.000 Euro
Unternehmensanleihe: 6% Nominalzins, vierteljährliche Verzinsung APY 6,136%, Ertrag 613,64 Euro pro 10.000 Euro
Rechenbeispiel Staking: 10% Nominalzins, tägliche Verzinsung (Rate variabel, nicht garantiert) APY 10,516%, Ertrag 1.051,56 Euro pro 10.000 Euro
Mihail Doncenco
Mihail Doncenco Website-Gründer & Rechner-Experte

Gründer und Entwickler von CalcMate. Erstellt und pflegt alle Rechner dieser Website mit Fokus auf präzise Formeln und klare, praxisnahe Ergebnisse.

Wie berechnet man die jährliche Rendite (APY)?

Geben Sie den nominalen Jahreszinssatz (APR) und das Verzinsungsintervall ein: täglich, monatlich, vierteljährlich oder jährlich. Optional tragen Sie das Startkapital ein, um den Zinsertrag in Euro zu sehen. Nach dem Klick auf Berechnen zeigt das Tool den APY (effektive Jahresrendite) und den Gesamtertrag.

Bei häufiger Verzinsung wächst der Unterschied zwischen Nominalzins und APY spürbar: Ein Tagesgeldkonto mit 4% Nominalzins und monatlicher Gutschrift erreicht einen APY von 4,074%. Auf 10.000 Euro sind das 407,42 Euro Jahresertrag statt 400 Euro bei jährlicher Gutschrift, also 7,42 Euro mehr allein durch den Zinseszinseffekt. Über 20 Jahre summiert sich ein APY-Vorsprung von 0,10 Prozentpunkten auf 50.000 Euro bei 4% auf rund 2.100 Euro. Mit dem APY vergleichen Sie Bankangebote auf gleicher Basis.

Die Mathematik hinter dem Zinseszins

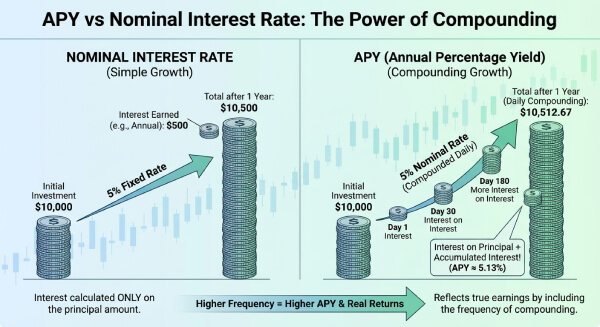
Der Unterschied zwischen Nominalzins und APY entsteht durch den Zinseszinseffekt: Gutgeschriebene Zinsen werden selbst wieder verzinst, daher übersteigt das effektive Jahreswachstum den Nominalzins. Die APY-Formel lautet: \[ APY = \left(1 + \frac{r}{n}\right)^n - 1 \] Dabei ist \(r\) der nominale Jahreszinssatz als Dezimalzahl und \(n\) die Zahl der Verzinsungsperioden pro Jahr. Für 5% Nominalzins und monatliche Verzinsung (\(n = 12\)) gilt: \[ APY = \left(1 + \frac{0{,}05}{12}\right)^{12} - 1 \approx 0{,}05116 = 5{,}116\% \] Mehr Perioden pro Jahr ergeben immer einen etwas höheren APY, aber der Zuwachs flacht ab. Die Obergrenze bei stetiger Verzinsung ist \(e^{r} - 1\), bei 5% also etwa 5,127%. Tägliche Verzinsung (\(n = 365\)) liegt mit 5,127% schon fast darauf.APY vs. Nominalzins: Diagramm zum Zinseszinseffekt bei verschiedenen Verzinsungsintervallen
Nützliche Tipps 💡

  • Achten Sie bei der Kontoeröffnung auf den APY (Effektivzins), nicht nur auf den Nominalzins: Bei Gutschrift öfter als einmal im Jahr liegt der APY immer über dem Nominalzins.
  • Kleine APY-Unterschiede summieren sich: 0,10 Prozentpunkte mehr APY auf 50.000 Euro ergeben bei 4% Basisrendite nach 20 Jahren rund 2.100 Euro Mehrertrag.
  • Fragen Sie Ihre Bank, wann sie Zinsen gutschreibt und welche Tageszählweise sie nutzt (z. B. 30/360, act/360 oder act/365). Das ändert die Ergebnisse leicht.

📋Schritte zur Berechnung

  1. Nominalen Jahreszinssatz in Prozent eingeben.

  2. Verzinsungsintervall wählen: täglich, monatlich, vierteljährlich oder jährlich.

  3. Optional: Startkapital in Euro eingeben, um den Ertrag in Euro zu sehen.

  4. Auf Berechnen klicken: APY und Gesamtzinsen erscheinen sofort.

Häufige Fehler ⚠️

  1. APY und APR verwechseln: Der APR ist der Nominalzins ohne Zinseszins, der APY enthält ihn. Bei 6% APR und monatlicher Gutschrift sind das 6,000% gegenüber 6,168% APY.
  2. Abgeltungsteuer ignorieren: Der APY zeigt die Bruttorendite. In Deutschland gelten 25% Abgeltungsteuer plus 5,5% Solidaritätszuschlag darauf (zusammen 26,375% ohne Kirchensteuer), sodass der Netto-APY deutlich niedriger ausfällt.
  3. Verschiedene Laufzeiten direkt vergleichen: Den Ertrag eines 6-monatigen Festgelds einem Jahres-APY gleichzusetzen verzerrt den Vergleich.
  4. Falsche Zinsperiode annehmen: Schreibt die Bank quartalsweise gut, Sie rechnen aber mit jährlicher Verzinsung, unterschätzen Sie den tatsächlichen APY.

Warum der APY für Ihr Portfolio wichtig ist📊

  1. Bankangebote vergleichen: Tagesgeld mit 3,5% (täglich verzinst, APY 3,562%) liegt knapp vor Festgeld mit 3,55% (jährlich verzinst).

  2. Sparziele planen: das Wachstum eines Guthabens bei bekanntem Zinssatz und Verzinsungsintervall abschätzen.

  3. Kaufkraft prüfen: feststellen, ob der APY nach Abgeltungsteuer und Inflation die reale Kaufkraft erhält.

  4. Zinstreppe planen: effektive Renditen verschiedener Festgeld-Laufzeiten vergleichen und die beste Kombination finden.

Fragen und Antworten

Ist der APY dasselbe wie die Gesamtrendite (ROI)?

Nein, der APY misst nur die zinsbasierte Rendite über ein Jahr, die Gesamtrendite (Total Return) umfasst zusätzlich Kursgewinne, Dividenden und andere Erträge über beliebige Zeiträume. Ein ETF mit 8% Gesamtrendite im letzten Jahr hat deshalb keinen APY von 8%: Ein Teil davon sind Kursgewinne, keine Zinsen, und sie sind nicht garantiert.

Was ist der APY und wie funktioniert er?

Der Annual Percentage Yield (APY) ist die effektive Jahresrendite einer Geldanlage inklusive Zinseszins. Ein Konto mit 5% Nominalzins und monatlicher Gutschrift erreicht einen APY von 5,116%, weil die monatlich gutgeschriebenen Zinsen selbst wieder verzinst werden. Auf 10.000 Euro sind das 511,62 Euro Jahresertrag statt 500 Euro bei einfacher jährlicher Verzinsung, also 11,62 Euro mehr allein durch den Zinseszinseffekt.

Was ist der Unterschied zwischen APR und APY?

Der APR ist der nominale Jahreszinssatz ohne Zinseszins, der APY der effektive Jahreszins mit Zinseszins. Bei 6% Nominalzins und monatlicher Verzinsung liegt der APR bei 6,00% und der APY bei 6,168%. In Deutschland heißt die entsprechende Pflichtangabe bei Krediten effektiver Jahreszins; er berücksichtigt zusätzlich bestimmte Kosten und ist daher nicht mit dem APY einer Geldanlage identisch.

Welche Formel nutzt dieser APY-Rechner genau?

Der Rechner nutzt die Standardformel \(APY = \left(1 + \frac{r}{n}\right)^n - 1\) mit dem nominalen Jahreszinssatz \(r\) als Dezimalzahl und \(n\) Verzinsungsperioden pro Jahr. Den Euro-Ertrag für ein Jahr berechnet er als \(\text{Ertrag} = \text{Kapital} \times APY\). Bei 10.000 Euro und 4,074% APY sind das 407,40 Euro; die Abweichung zu 407,42 Euro kommt nur aus der Rundung des APY.

Wie beeinflusst die Häufigkeit der Verzinsung den APY?

Je häufiger verzinst wird, desto höher ist der APY, doch der Zuwachs flacht schnell ab. Bei 6% Nominalzins ergibt jährliche Verzinsung genau 6,000%, vierteljährliche 6,136%, monatliche 6,168% und tägliche 6,183%. Der Unterschied zwischen monatlich und täglich beträgt nur 0,015 Prozentpunkte, bei typischen Sparbeträgen also vernachlässigbar. Den größten Sprung bringt der Wechsel von jährlicher auf monatliche Verzinsung.

Wie berechne ich den APY aus dem Nominalzins?

Wandeln Sie den Prozentsatz in eine Dezimalzahl um und setzen Sie ihn in \(APY = \left(1 + \frac{r}{n}\right)^n - 1\) ein. Für 5% Nominalzins und monatliche Verzinsung: \(APY = \left(1 + \frac{0{,}05}{12}\right)^{12} - 1 \approx 0{,}05116 = 5{,}116\%\). Bei täglicher Verzinsung (\(n = 365\)) ergibt sich \(APY \approx 5{,}127\%\), also nochmals etwas mehr.

Wie wirkt sich die deutsche Abgeltungsteuer auf den APY aus?

Die Abgeltungsteuer senkt den APY um rund ein Viertel: Auf Zinserträge fallen 25% Abgeltungsteuer plus 5,5% Solidaritätszuschlag darauf an, zusammen 26,375% ohne Kirchensteuer (Rechtsstand 2026). Der Netto-APY beträgt \(APY \times (1 - 0{,}26375)\), bei 4,074% also rund 3,00%. Der Sparerpauschbetrag liegt seit 2023 bei 1.000 Euro pro Person (2.000 Euro bei Zusammenveranlagung); bis dahin bleiben Zinsen mit Freistellungsauftrag steuerfrei. Der Rechner zeigt die Bruttorendite, die Steuer müssen Sie selbst abziehen. Das ist keine Steuerberatung.
Hinweis: Dieser Rechner dient dazu, hilfreiche Schätzungen zu Informationszwecken bereitzustellen. Obwohl wir uns um Genauigkeit bemühen, können die Ergebnisse je nach örtlichen Gesetzen und individuellen Umständen variieren. Wir empfehlen, bei wichtigen Entscheidungen einen professionellen Berater zu Rate zu ziehen.
