Calculadora de APY

Calcula el rendimiento anual efectivo de tus ahorros teniendo en cuenta el interés compuesto.

%
0.00 %
0.00 Dólar estadounidense (USD)

¿Te ha resultado útil esta calculadora?

★ ★ ★ ★ ★
4.9/5 (17 votos)

Ejemplos de cálculo

Caso de cálculo Resultado
Cuenta de ahorro con un 5% nominal y liquidación mensual APY del 5,116%: unos 511,62 € por cada 10.000 €
Depósito con un 4,8% nominal y capitalización diaria APY del 4,917%: unos 491,67 € por cada 10.000 €
Producto con un 7% nominal y liquidación trimestral APY del 7,186%: unos 718,59 € por cada 10.000 €
Rendimiento del 12% nominal con capitalización diaria APY del 12,747%: unos 1.274,75 € por cada 10.000 €
Mihail Doncenco
Mihail Doncenco Creador del sitio y experto en calculadoras

Fundador y desarrollador de CalcMate. Crea y mantiene todas las calculadoras del sitio, con especial atención a la precisión de las fórmulas y a resultados claros y prácticos.

¿Cómo calcular el Rendimiento Porcentual Anual (APY)?

Introduce dos datos: el tipo de interés nominal anual (TIN) que figura en el contrato y la frecuencia de capitalización, es decir, cada cuánto se suman los intereses al saldo: a diario, cada mes, cada trimestre o una vez al año.

Al pulsar "Calcular", la herramienta te da el rendimiento anual efectivo, el APY. A diferencia del tipo nominal, el APY tiene en cuenta que los intereses que se van sumando al saldo generan a su vez nuevos intereses. Por eso, con el mismo tipo nominal, una cuenta que liquida intereses cada mes rinde algo más que una que lo hace una vez al año. El APY, que en España corresponde a la TAE, es el dato que sirve para comparar productos con distintas frecuencias de pago.

La fórmula del APY y la matemática de la capitalización

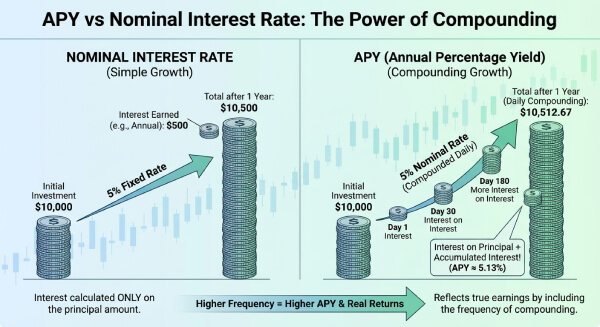
La diferencia entre el tipo nominal y el APY se debe a la capitalización compuesta. La fórmula es: \[APY = \left(1 + \frac{r}{n}\right)^n - 1\] donde \(r\) es el tipo nominal anual en decimal y \(n\) el número de liquidaciones al año. En EE. UU. la regula la Truth in Savings Act (Regulation DD), y en España, la TAE de los depósitos se calcula según la normativa de transparencia bancaria del Banco de España (Circular 5/2012), que además incluye las comisiones que se cobren. Si la capitalización fuera continua, el límite sería: \[APY_{continuo} = e^r - 1\] Con un tipo nominal del 5%, la capitalización anual da un APY del 5,000%; la mensual, del 5,116%; y la diaria, del 5,127%, prácticamente igual que el límite continuo.APY frente al tipo nominal: efecto de la frecuencia de capitalización en el rendimiento anual
Guía de Uso y Consejos 💡

  • Para comparar productos, fíjate en la TAE o el APY, no en el TIN: son los que reflejan el efecto de los intereses compuestos.
  • Pequeñas diferencias se notan con el tiempo: con 50.000 € a 20 años, pasar de un 3% a un 3,1% anual supone unos 1.770 € más.
  • Comprueba si tu banco calcula los intereses diarios sobre un año de 360 o de 365 días: con 360 días, el rendimiento real es algo mayor.

📋Pasos para Calcular

  1. Introduce el tipo de interés nominal anual (TIN) en porcentaje.

  2. Elige la frecuencia de capitalización: diaria, mensual, trimestral o anual.

  3. Introduce el capital inicial si quieres ver los intereses en euros.

  4. Pulsa "Calcular" para obtener el APY y los intereses del año.

Errores a evitar ⚠️

  1. Confundir el APY con el APR: el APY mide lo que ganas con un ahorro y el APR, lo que pagas por un préstamo; en España, la TAE se usa para los dos.
  2. Olvidar las comisiones: una comisión de mantenimiento fija puede comerse buena parte de los intereses de un saldo pequeño.
  3. Comparar un depósito a 6 meses con una cuenta remunerada sin pasar los dos a una base anual.
  4. Elegir mal la frecuencia de capitalización: si eliges anual y el banco paga cada mes, el APY sale más bajo de lo real.

Por qué el APY es importante para tu cartera📊

  1. Comparar ofertas: pon en la misma escala cuentas y depósitos con distintos tipos nominales y frecuencias de pago.

  2. Inflación: comprueba si tu rentabilidad supera a la inflación o si tu dinero pierde poder de compra.

  3. Escalera de depósitos: calcula el rendimiento efectivo de cada depósito cuando combinas varios plazos.

  4. Rentabilidad neta: calcula el rendimiento después de la retención del 19% sobre los intereses.

Preguntas Frecuentes (FAQ)

¿Qué es el APY y por qué es superior a la tasa nominal para comparar productos financieros?

El APY (Annual Percentage Yield), que en España corresponde a la TAE, es el rendimiento real que obtienes en un año teniendo en cuenta el interés compuesto. El tipo nominal no recoge que los intereses que se van sumando al saldo generan a su vez más intereses; el APY sí. Por eso es el dato correcto para comparar productos que pagan intereses con frecuencias distintas: un 4,9% con liquidación diaria rinde más que un 5% anual.

¿Cuál es la fórmula matemática para calcular el APY?

El APY se calcula con la fórmula: \[APY = \left(1 + \frac{r}{n}\right)^n - 1\] donde \(r\) es el tipo nominal anual en decimal y \(n\) el número de liquidaciones al año. Con capitalización continua, el límite es \(APY = e^r - 1\). Por ejemplo, con un 6% nominal y liquidación mensual: \(APY = (1 + 0{,}06/12)^{12} - 1 \approx 6{,}168\%\).

¿Cuál es la diferencia entre TIN y APY (TAE)?

El TIN es el tipo de interés nominal pactado, sin tener en cuenta la frecuencia de liquidación ni las comisiones, y la TAE es el rendimiento o coste efectivo anual. El APY recoge el efecto del interés compuesto; la TAE española, regulada por el Banco de España, incluye además las comisiones y gastos que se cobren. Para saber cuánto crecerá realmente tu dinero en un año, el dato útil es la TAE.

¿Cómo afecta la frecuencia de capitalización al APY resultante?

Cuanto más a menudo se liquidan los intereses, mayor es el APY con el mismo tipo nominal, aunque la ganancia es cada vez menor. Con un 5% nominal, la liquidación anual da un 5,000%; la mensual, un 5,116%; la diaria, un 5,127%; y la continua, el máximo teórico del 5,127%. Con tipos altos la diferencia crece: con un 12% nominal, pasar de liquidación anual a diaria sube el APY del 12% al 12,747%.

¿Qué es la capitalización continua y en qué contextos se aplica?

La capitalización continua es el límite teórico en el que los intereses se suman al saldo en cada instante, cuando \(n\) tiende a infinito. Se calcula con el número de Euler: \[APY_{continuo} = e^r - 1\] Ningún banco la ofrece en sus cuentas, pero se usa mucho en matemáticas financieras, por ejemplo en el modelo de Black-Scholes para valorar opciones, en cálculo actuarial y en modelos de crecimiento económico.

¿Es el APY un rendimiento nominal o real en términos de poder adquisitivo?

El APY es un rendimiento nominal: no descuenta la inflación. Para conocer el rendimiento real se usa la ecuación de Fisher: \[1 + r_{real} = \frac{1 + APY}{1 + \text{inflación}}\] que se aproxima restando la inflación al APY. Con un APY del 4% y una inflación del 3,5%, el rendimiento real es de alrededor del 0,5% anual. Si la inflación supera al APY, tus ahorros pierden poder de compra aunque el saldo crezca.

¿Cómo afectan los impuestos al rendimiento reflejado por el APY?

El APY es un rendimiento antes de impuestos. En España, los intereses tributan en la base del ahorro del IRPF: en 2026, al 19% hasta 6.000 €, al 21% entre 6.000 y 50.000 €, al 23% entre 50.000 y 200.000 €, al 27% entre 200.000 y 300.000 € y al 30% a partir de ahí. El banco retiene el 19% al pagar los intereses: \[\text{Rendimiento neto} = APY \times (1 - \text{tipo})\] Un APY del 4% al 19% deja un 3,24% neto. Los depósitos bancarios están cubiertos por el Fondo de Garantía de Depósitos hasta 100.000 € por titular y entidad; otros productos con rendimientos altos, como el staking de criptomonedas, no tienen esa garantía y su rendimiento puede variar.
Nota: Esta calculadora está diseñada para ofrecer estimaciones útiles con fines informativos. Aunque nos esforzamos por la precisión, los resultados pueden variar según las leyes locales y las circunstancias individuales. Recomendamos consultar con un asesor profesional para decisiones importantes.