Calculateur d'APY

Calculez le rendement annuel réel de votre épargne en tenant compte des intérêts composés.

%
0.00 %
0.00 Dollar américain (USD)

Ce calculateur vous a-t-il été utile?

★ ★ ★ ★ ★
4.9/5 (15 votes)

Exemples de calcul

Cas de calcul Résultat
Compte sur livret : taux 4 % nominal, capitalisation mensuelle APY : 4,074 %, Gain : 407,42 € pour 10 000 €
Compte à terme : taux 3,5 % nominal, capitalisation quotidienne APY : 3,562 %, Gain : 356,18 € pour 10 000 €
Assurance vie (fonds en euros) : taux 2,5 %, capitalisation annuelle APY : 2,500 %, Gain : 250,00 € pour 10 000 €
Staking crypto (rendement variable) : taux 12 % nominal, capitalisation quotidienne APY : 12,747 %, Gain : 1 274,75 € pour 10 000 €
Mihail Doncenco
Mihail Doncenco Créateur du site et expert en calculatrices

Fondateur et développeur de CalcMate. Crée et maintient tous les calculateurs du site, avec un accent sur la précision des formules et des résultats clairs et pratiques.

Comment calculer le Rendement Annuel Effectif (APY) ?

Le calculateur d'APY (Annual Percentage Yield) sert à comparer des placements dont les taux et les rythmes de capitalisation diffèrent : livrets, Comptes à Terme (CAT), fonds monétaires. Il vous faut deux données :
1. Taux nominal annuel : le taux brut annoncé par la banque, avant effet de la capitalisation.
2. Fréquence de capitalisation : le rythme auquel les intérêts sont ajoutés au capital (quotidien, mensuel, trimestriel ou annuel).

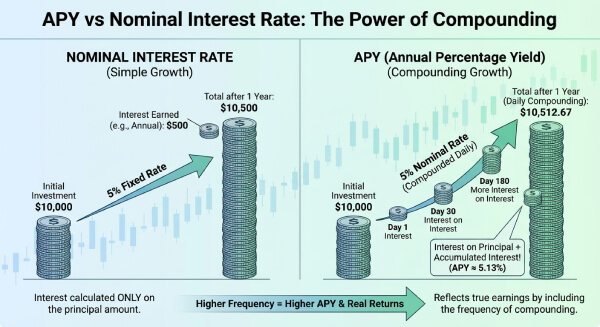
L'outil calcule le taux annuel effectif. Contrairement à un taux simple, l'APY intègre les intérêts gagnés sur les intérêts précédents. Exemple : un taux nominal de 4 % capitalisé chaque mois donne un APY de 4,074 %, soit 407,42 € d'intérêts pour 10 000 € sur un an, contre 400 € avec une capitalisation annuelle. Ajoutez un capital initial pour voir le gain en euros.

Quelles sont les mathématiques de la capitalisation ?

Le taux nominal est le taux d'une période multiplié par le nombre de périodes de l'année. L'APY, lui, mesure la croissance réelle du capital sur 12 mois. La formule de l'APY est : \[ APY = \left( 1 + \dfrac{r}{n} \right)^n - 1 \] où \(r\) est le taux nominal annuel (en décimal) et \(n\) le nombre de capitalisations par an. Si les intérêts étaient capitalisés en continu, l'APY atteindrait sa limite \(e^r - 1\) : pour \(r = 0{,}12\), cela donne \(12{,}75\,\%\).

La capitalisation quotidienne \((n=365)\) produit donc un APY plus élevé que la capitalisation annuelle \((n=1)\), mais l'écart reste modeste aux taux courants : à 4 % nominal, 4,000 % contre 4,081 %. En France, on parle aussi de taux actuariel ou de taux annuel effectif ; aux États-Unis, la méthode de l'APY est encadrée par la Regulation DD (Truth in Savings).
Comparaison APY vs taux nominal

Conseils d’Experts 💡

  • Comparez les placements par leur APY plutôt que par leur taux nominal : c'est le seul chiffre qui reflète le gain réel sur un an.
  • Un écart de 0,10 point d'APY représente environ 4 250 € sur 100 000 € placés pendant 20 ans.
  • Vérifiez si votre établissement calcule les intérêts sur 360 ou 365 jours, car la base change légèrement le résultat.

📋Étapes de calcul

  1. Entrez le taux d'intérêt annuel nominal en pourcentage.

  2. Sélectionnez la fréquence de capitalisation (quotidienne, mensuelle, etc.).

  3. Optionnel : saisissez le capital initial pour voir le gain exact en euros.

  4. Cliquez sur Calculer pour obtenir l'APY et le total des intérêts.

Erreurs à éviter ⚠️

  1. Confondre APY et APR : l'APY mesure un gain (épargne), l'APR ou le TAEG mesure un coût (crédit).
  2. Oublier la fiscalité : l'APY est un rendement brut, et les intérêts sont en général soumis au prélèvement forfaitaire unique (PFU), sauf sur les livrets réglementés comme le Livret A.
  3. Comparer des durées différentes, par exemple le rendement d'un CAT de 3 mois avec l'APY d'un livret annuel, sans annualiser.
  4. Choisir une capitalisation annuelle alors que la banque capitalise chaque mois, ce qui sous-estime l'APY.

Pourquoi l'APY est crucial pour votre portefeuille📊

  1. Comparer les offres bancaires : un taux de 4 % capitalisé chaque mois (APY de 4,074 %) rapporte plus qu'un taux de 4,05 % capitalisé une fois par an : 407,42 € contre 405,00 € pour 10 000 €.

  2. Projections d'investissement : un taux de staking crypto de 12 % capitalisé chaque jour produit un APY de 12,747 %, soit environ 1 275 € pour 10 000 € en un an. Ce rendement est variable et non garanti.

  3. Analyse de l'inflation : avec 3 % d'inflation et un APY de 2,5 % sur un fonds en euros, le pouvoir d'achat recule d'environ 0,49 % par an, avant fiscalité.

  4. Comparer les durées : un CAT de 3 mois qui rapporte 1 % sur la période équivaut à un APY d'environ 4,06 % si l'on réinvestit 4 fois. Ramenez toujours les offres sur une base annuelle avant de choisir.

Questions Fréquentes (FAQ)

Qu'est-ce que l'APY et comment ça marche ?

L'APY (Rendement Annuel Effectif) est le taux de croissance réel d'un placement sur un an, intérêts composés inclus. Chaque période, les intérêts sont ajoutés au capital et produisent eux-mêmes des intérêts. Ainsi, 10 000 € à 4 % nominal capitalisés chaque mois valent 10 407,42 € après un an, soit un APY de 4,074 %.

Comment calculer l'APY à partir du taux nominal ?

Convertissez le taux en décimal \(r\), choisissez le nombre de capitalisations \(n\), puis appliquez \[ APY = \left( 1 + \dfrac{r}{n} \right)^n - 1 \] Exemple : un taux de 5 % \((r = 0{,}05)\) capitalisé chaque mois \((n = 12)\) donne \(APY = \left( 1 + \dfrac{0{,}05}{12} \right)^{12} - 1 \approx 5{,}116\,\%\).

Quelle est la différence entre le taux nominal et l'APY ?

Le taux nominal ignore la capitalisation, alors que l'APY l'inclut. Pour un taux nominal de 4 %, l'APY vaut 4,000 % en capitalisation annuelle et 4,074 % en capitalisation mensuelle. Le Livret A, dont le taux est fixé par les pouvoirs publics, calcule ses intérêts par quinzaine et les capitalise une fois par an, au 31 décembre.

Comment la fréquence de capitalisation modifie-t-elle l'APY ?

Plus la capitalisation est fréquente, plus l'APY est élevé pour un même taux nominal. À 4 % nominal : annuelle \((n=1)\) donne 4,000 %, trimestrielle \((n=4)\) 4,060 %, mensuelle \((n=12)\) 4,074 %, quotidienne \((n=365)\) 4,081 %. Le gain diminue à chaque étape, car la limite est \(e^{0{,}04} - 1 \approx 4{,}081\,\%\).

L'APY est-il identique au retour sur investissement (ROI) ?

Non, l'APY mesure uniquement le rendement des intérêts sur un an, alors que le ROI couvre le gain total d'un investissement sur n'importe quelle durée. Le ROI peut inclure les plus-values, les dividendes et les bonus. Un placement à 4 % d'APY affiche donc un ROI de 4 % après un an, mais un ROI différent après 5 ans à cause de l'effet composé.

Quelle formule spécifique ce calculateur utilise-t-il ?

Le calculateur utilise la formule \(APY = \left( 1 + \dfrac{r}{n} \right)^n - 1\) à partir du taux nominal et de la fréquence de capitalisation. Quand on connaît les intérêts réellement perçus sur un nombre de jours, la méthode réglementaire américaine (Regulation DD) donne \[ APY = 100 \times \left[ \left( 1 + \dfrac{\text{Intérêts}}{\text{Principal}} \right)^{365/\text{Jours}} - 1 \right] \] Elle permet de comparer un livret et un placement à terme sur une base annuelle commune.

Pourquoi l'APY est-il important pour les épargnants en France ?

L'APY ramène des produits aux règles différentes à un même chiffre annuel comparable. Le Livret A capitalise une fois par an après un calcul par quinzaine, un CAT peut verser ses intérêts à terme, et un livret bancaire peut les capitaliser chaque mois. Avec l'APY, vous comparez leurs rendements bruts sur un an, puis vous tenez compte de la fiscalité, qui dépend du produit.
Note : Ce calculateur est conçu pour fournir des estimations utiles à des fins d'information. Bien que nous fassions tout notre possible pour garantir l'exactitude, les résultats peuvent varier en fonction des lois locales et des circonstances individuelles. Nous vous recommandons de consulter un conseiller professionnel pour toute décision importante.