Calculadora de APY
Descubra o rendimento anual efetivo das suas poupanças ou investimentos, já com o efeito dos juros compostos.
Exemplos de Cálculo

Como Calcular o Rendimento Percentual Anual (APY)?
A calculadora de APY mostra quanto uma aplicação rende de verdade em 12 meses, com os juros reinvestidos. Ela serve para comparar contas remuneradas, poupança digital, CDBs e outras aplicações que anunciam a taxa de formas diferentes. Você informa:
1. Taxa de juros nominal: a taxa anual declarada pela instituição.
2. Frequência de capitalização: quantas vezes por ano os juros entram no saldo (diária, mensal ou trimestral).
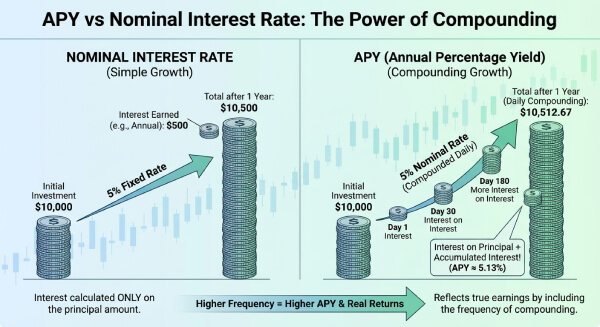
Ao clicar em "Calcular", a ferramenta devolve a taxa anual efetiva. O APY inclui o "juro sobre juro": uma conta com 10% nominal e capitalização mensal rende 10,47% ao ano, não 10%. Atenção no Brasil: as taxas de CDB e o CDI já são divulgados como taxa efetiva anual (base 252 dias úteis), então não converta de novo. A conversão vale para taxas nominais, comuns em contas no exterior, produtos em dólar e plataformas cripto. O resultado é bruto e não desconta impostos.
A Matemática por trás da Capitalização
A diferença entre a taxa nominal e o APY está no efeito da capitalização. A taxa nominal é a taxa do período multiplicada pelo número de períodos do ano. O APY mostra o crescimento real do saldo em 365 dias. Nos EUA, a Regulation DD (Truth in Savings Act, 1991) obriga os bancos a divulgar o APY, e é dessa lógica que o termo vem.
A fórmula do APY é:
\[\text{APY} = \left( 1 + \frac{r}{n} \right)^n - 1\]
Onde:
- r é a taxa anual nominal em decimal (10% = 0,10).
- n é o número de períodos de capitalização por ano.
Com 10% nominal, a capitalização anual (\(n = 1\)) rende 10,00%, a mensal (\(n = 12\)) rende 10,47% e a diária (\(n = 365\)) rende 10,52%. O ganho de capitalizar com mais frequência diminui rápido: o limite teórico, a capitalização contínua, é \(e^{r} - 1\), ou 10,52% para a mesma taxa.
Dicas Úteis 💡
- Compare sempre o APY (taxa efetiva), nunca a taxa nominal. Uma conta de 10,40% com capitalização anual rende menos que uma de 10% com capitalização mensal (APY de 10,47%).
- Diferenças pequenas pesam no longo prazo: R$ 50.000 a 10% ao ano viram R$ 336.375 em 20 anos, e a 10,1% ao ano viram R$ 342.544, uma diferença de R$ 6.169.
- No Brasil, o CDI e as taxas de CDB já são taxas efetivas anuais, sem necessidade de conversão. Use a calculadora para taxas nominais ou mensais: 1% ao mês equivale a 12,68% ao ano.
📋Passos para Calcular
-
Insira a Taxa de Juros Nominal anual em porcentagem.
-
Selecione a Frequência de Capitalização (ex: diária, mensal).
-
Opcional: informe o Capital Inicial para ver o rendimento em reais.
-
Clique em Calcular para ver o APY e os juros totais.
Erros a evitar ⚠️
- Confundir APY com APR: o APY mede ganhos (investimentos) e o APR mede o custo de uma dívida, normalmente sem capitalização.
- Ignorar o Imposto de Renda: o APY mostra o rendimento bruto. Em CDBs, a alíquota regressiva vai de 22,5% a 15%.
- Multiplicar a taxa mensal por 12: 1% ao mês não é 12% ao ano, e sim 12,68% com capitalização.
- Errar a capitalização: assumir capitalização anual para uma conta que credita juros todo mês ou todo dia subestima o rendimento.
Por que o APY é Importante para sua Carteira📊
Comparar contas: Uma conta com 10% nominal e capitalização mensal (APY de 10,47%) rende mais que outra com 10,40% nominal e capitalização anual (APY de 10,40%).
Projeção de poupança: R$ 10.000 a 10% nominal com capitalização mensal viram cerca de R$ 27.070 em 10 anos.
Retorno real: Com APY de 10,47% e inflação de 4,5%, o ganho real é de cerca de 5,7% ao ano (divida 1,1047 por 1,045 e subtraia 1).
Renda fixa: Compare o rendimento efetivo de títulos do Tesouro, debêntures e LCI/LCA na mesma base anual, antes de aplicar o imposto de cada um.
Perguntas e Respostas
APY é o mesmo que o retorno total do investimento?
\[\text{Retorno Total} = \frac{V_f - V_i + D}{V_i} \times 100\]
Exemplo: uma ação comprada a R$ 50, vendida a R$ 56 após receber R$ 2 de dividendos, tem retorno total de 16%. Esse número não é um APY, porque o preço de ações oscila e não é uma taxa contratada.
Como a frequência de capitalização afeta o rendimento?
Como calcular o APY a partir da taxa nominal?
\[\text{APY} = \left( 1 + \frac{r}{n} \right)^n - 1\]
Exemplo com 10% nominal e capitalização mensal (\(r = 0{,}10\), \(n = 12\)):
\[\text{APY} = \left( 1 + \frac{0{,}10}{12} \right)^{12} - 1 \approx 0{,}1047 = 10{,}47\%\]
No Brasil, o APY já desconta o Imposto de Renda?
O que é APY e como ele funciona?
Qual é a diferença entre taxa nominal e taxa efetiva (APY)?
Qual é a fórmula específica desta calculadora?
\[\text{APY} = 100 \times \left[ \left( 1 + \frac{\text{Juros}}{\text{Capital}} \right)^{365/\text{Dias}} - 1 \right]\]
Exemplo: R$ 1.000 que rendem R$ 25 em 90 dias têm APY de \(\left(1{,}025\right)^{365/90} - 1 \approx 10{,}53\%\). Com taxa nominal e capitalização, vale a fórmula \(\left(1 + \frac{r}{n}\right)^n - 1\).