Calculadora de Hipoteca

Calcule a parcela mensal da sua hipoteca e o total de juros do financiamento.

Last updated:
Dólares Americanos
Euros

Pagamento Mensal:

Pagamento da Hipoteca ()
Imposto sobre a Propriedade ()
Seguro Residencial ()
Outros Custos ()
Total de Despesas ()
■ Principal e Juros ■ Impostos sobre a Propriedade ■ Seguro Residencial ■ Outros Custos
Preço da Casa
Valor do Empréstimo
Total de 360 Pagamentos de Hipoteca
Total de Juros
Data de Quitação da Hipoteca
Mostrar o cálculo
    Taxas de Hipoteca Mais Recentes: 30 Anos: 6.578% | 15 Anos: 5.882% | 10 Anos: 5.764%

    Esta calculadora foi útil?

    ★ ★ ★ ★ ★
    Incorporar esta calculadora

    Exemplos de Cálculo

    Caso de Cálculo Resultado
    Financiamento de R$ 300.000, 30 anos a 6,5% ao ano Parcela Price: R$ 1.896,20
    Financiamento de R$ 150.000, 15 anos a 4% ao ano Parcela Price: R$ 1.109,53
    R$ 250.000 a 7% ao ano em 30 anos Juros totais: R$ 348.772 (mais que o capital)
    R$ 300.000, 30 anos a 6,5% ao ano, sistema SAC Parcelas de R$ 2.458,33 a R$ 837,85, juros de R$ 293.312,50
    Mihail Doncenco
    Mihail Doncenco Criador do site e especialista em calculadoras

    Fundador e desenvolvedor do CalcMate. Cria e mantém todas as calculadoras do site, com foco na precisão das fórmulas e em resultados claros e práticos.

    Como Usar a Calculadora de Hipoteca?

    Informe o valor do imóvel, a entrada, o prazo em anos e a taxa de juros anual da proposta do banco. A ferramenta calcula o valor financiado (imóvel menos entrada), a parcela mensal e quanto de cada parcela vai para juros e para a amortização do saldo devedor. Por exemplo, um imóvel de R$ 500.000 com entrada de 20% financia R$ 400.000, e a 11% ao ano em 30 anos a parcela Price é de R$ 3.809,29, com cerca de R$ 971.346 de juros no total. Use a taxa nominal anual da proposta e lembre que o valor não inclui seguros (MIP e DFH) e tarifas, que entram no CET.

    Componentes de uma Calculadora de Hipoteca

    O valor financiado é o preço do imóvel menos a entrada. No crédito imobiliário com recursos da poupança (SBPE), a Caixa passou a financiar até 80% do valor do imóvel em outubro de 2025 (antes, 70%), o que exige entrada de 20% ou mais, e as regras de outros bancos podem variar. Uma entrada maior reduz a parcela e os juros: em um imóvel de R$ 500.000 a 11% ao ano por 30 anos, subir a entrada de 20% para 30% baixa a parcela de R$ 3.809,29 para R$ 3.333,13 e economiza cerca de R$ 121.400 em juros.

    A parcela depende do sistema de amortização: na tabela Price ela é fixa, e no SAC a amortização é constante e a parcela cai com o tempo. A taxa de juros costuma ser pré-fixada, e o saldo devedor é corrigido por um índice, como a TR ou o IPCA. A parcela real inclui ainda os seguros obrigatórios (MIP, de morte e invalidez permanente, e DFH, de danos físicos ao imóvel) e a taxa de administração, que juntos compõem o Custo Efetivo Total (CET), de divulgação obrigatória pela Resolução CMN 3.517/2007.
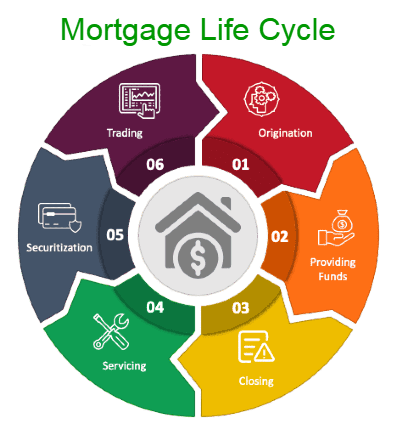
    Ciclo de vida do financiamento imobiliário: juros e amortização

    Dicas Úteis 💡

    • Use a taxa nominal anual da proposta e some seguros e tarifas à parcela para ter o pagamento mensal realista.
    • Peça ao banco a taxa e o CET atualizados antes de simular, porque as taxas mudam com a Selic.

    📋Passos para Calcular

    1. Insira o valor do empréstimo, taxa de juros e prazo.

    2. Inclua o pagamento inicial e impostos, se necessário.

    3. Clique em "Calcular" para ver os pagamentos mensais.

    Erros a evitar ⚠️

    1. Esquecer seguros (MIP e DFH), taxa de administração e IPTU na conta da parcela mensal.
    2. Esquecer os custos iniciais: ITBI (imposto municipal, em geral entre 2% e 3% do valor), escritura e registro em cartório.
    3. Subestimar o impacto da correção do saldo devedor por TR ou IPCA em contratos de longo prazo.
    4. Ignorar os custos de condomínio e de manutenção anual do imóvel.

    Aplicações Práticas📊

    1. Veja se a parcela cabe no orçamento familiar: bancos costumam limitar a parcela a cerca de 30% da renda bruta, então uma parcela de R$ 3.809,29 pede renda de cerca de R$ 12.700.

    2. Compare propostas pelo CET, e não só pela taxa de juros, para achar o menor custo total.

    3. Entenda Price e SAC antes de contratar: em R$ 300.000 a 6,5% ao ano por 30 anos, o SAC paga cerca de R$ 293.300 de juros e o Price, cerca de R$ 382.600.

    4. Simule amortizações extras: o Código de Defesa do Consumidor (Lei 8.078/1990, art. 52) garante a redução proporcional dos juros ao quitar parcelas antecipadamente.

    Perguntas e Respostas

    A calculadora é compatível com o programa Minha Casa Minha Vida?

    Sim, a parcela é calculada com a taxa que você informar, inclusive a taxa reduzida do programa Minha Casa, Minha Vida (Lei 14.620/2023). O cálculo não aplica o subsídio nem verifica a faixa de renda: esses valores e regras mudam com o programa e são definidos pela Caixa, então confirme com o banco o desconto, a taxa e o prazo antes de simular. Se o subsídio abater o valor financiado, some-o à entrada ao simular.

    Como a inflação (IPCA) afeta meu financiamento?

    Em contratos corrigidos pelo IPCA ou pela TR, a correção incide sobre o saldo devedor, e quando a inflação sobe, o saldo e a parcela aumentam. Com IPCA de 5% ao ano, por exemplo, um saldo devedor de R$ 300.000 recebe cerca de R$ 15.000 de correção em 12 meses, além dos juros. Leia no contrato qual índice corrige o saldo e mantenha uma reserva de contingência no orçamento mensal.

    Como estimar as prestações mensais via fórmula?

    Na tabela Price, a parcela fixa é dada por: \[M = P \cdot \frac{i(1+i)^n}{(1+i)^n - 1}\] onde \(M\) é a parcela, \(P\) o valor financiado, \(i\) a taxa mensal e \(n\) o número de meses. Com \(P = 300\,000\), \(i = 0{,}065 \div 12\) e \(n = 360\), a parcela é de R$ 1.896,20. Se a proposta informar uma taxa efetiva anual \(a\), converta com \(i = (1+a)^{1/12} - 1\), e se informar a taxa nominal, divida por 12.

    O que define uma calculadora de hipoteca profissional?

    É um simulador que calcula a parcela mensal do financiamento e separa, em cada parcela, o que é juros e o que é amortização do saldo devedor, a partir do valor financiado, da taxa e do prazo. Para R$ 300.000 em 30 anos a 6,5% ao ano, a parcela Price é de R$ 1.896,20 e o total pago chega a R$ 682.633, dos quais R$ 382.633 são juros. Esse cálculo cobre capital e juros e não inclui seguros e tarifas, que entram no CET.

    Por que simular cenários antes de contratar o crédito?

    Porque pequenas mudanças em entrada, taxa e prazo alteram dezenas de milhares de reais no custo final. Em um imóvel de R$ 500.000 a 11% ao ano por 30 anos, aumentar a entrada de 20% para 30% reduz a parcela de R$ 3.809,29 para R$ 3.333,13 e os juros totais de R$ 971.346 para R$ 849.927. Em um financiamento de R$ 320.000 a 11% ao ano, passar de 35 para 25 anos aumenta a parcela de R$ 2.998,26 para R$ 3.136,36 e reduz os juros de R$ 939.271 para R$ 620.909.

    Posso simular a redução do prazo (amortização extraordinária)?

    Sim, basta reduzir o principal \(P\) no cálculo, e a lei garante o direito: o Código de Defesa do Consumidor (Lei 8.078/1990, art. 52, § 2º) assegura a quitação antecipada, total ou parcial, com redução proporcional dos juros. Ao amortizar parte do principal, os juros passam a incidir sobre um saldo menor, e você pode reduzir o prazo ou o valor da parcela. Amortizar R$ 50.000 no início de um contrato de 30 anos corta bem mais juros do que o mesmo valor pago no fim.

    Quais fatores impactam o Custo Efetivo Total (CET)?

    O CET reúne juros, seguros obrigatórios (MIP e DFH), taxa de administração, tarifas e impostos, e por isso é o indicador mais fiel para comparar propostas de bancos diferentes. Os bancos precisam divulgá-lo desde a Resolução CMN 3.517/2007. Duas propostas com a mesma taxa de juros podem ter CETs diferentes por causa dos seguros e das tarifas, então peça o CET de cada banco por escrito.

    Qual a diferença entre a Tabela SAC e a Tabela PRICE?

    No SAC, a amortização é constante e a parcela diminui a cada mês, e na PRICE, a parcela é fixa e os juros pesam mais no início. Em R$ 300.000 por 30 anos a 6,5% ao ano, o SAC começa em R$ 2.458,33 e termina em R$ 837,85, com R$ 293.313 de juros, enquanto a Price mantém R$ 1.896,20 e paga cerca de R$ 382.633 de juros. O SAC custa menos no total, mas exige renda maior no início, porque a primeira parcela é cerca de 30% mais alta.
    Nota: Esta calculadora foi projetada para fornecer estimativas úteis para fins informativos. Embora nos esforcemos pela precisão, os resultados podem variar com base nas leis locais e circunstâncias individuais. Recomendamos consultar um consultor profissional para decisões críticas.
