Tasarruf Hesaplayıcı
Anaparayı, faiz oranını, süreyi ve aylık birikimi girin, gelecek değeri ve faiz kazancını görün.
Hesaplama Örnekleri
Tasarruf Hesaplayıcı Nasıl Kullanılır?
Başlangıç tutarını (anapara) ve yıllık faiz oranını yüzde olarak girin. Faizin ne sıklıkla anaparaya eklendiğini (aylık, üç aylık, yıllık) ve süreyi yıl ya da ay olarak seçin. Düzenli birikim yapıyorsanız aylık tutarı ve ödemenin dönem başında mı sonunda mı yapıldığını belirtin. “Hesapla”ya tıkladığınızda gelecek değeri, toplam faiz kazancını ve kendi yatırdığınız tutar ile faizin ayrımını görürsünüz.
Bankanın ilan ettiği oranın ne olduğuna dikkat edin. Türkiye’de çoğu mevduat faizi yıllık basit faiz olarak ilan edilir, yani getiri anapara × oran × gün sayısı / 365 olarak hesaplanır. Hesaplayıcıdaki bileşikleme, faizin anaparaya eklenip yeniden değerlendirilmesi durumudur. Faiz gelirinden stopaj kesilebilir ve oran dönemlere göre değişir, net getiri için bankanıza sorun. Sonuç bir projeksiyondur, garanti değildir.
Bileşik Faiz Nasıl Hesaplanır?
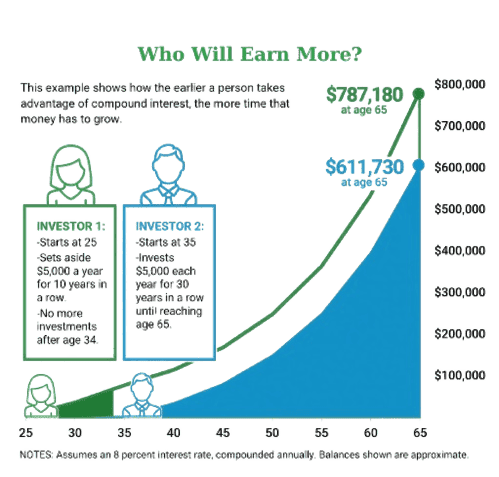
Bileşik faizde gelecek değer \(A = P\left(1 + \frac{r}{n}\right)^{nt}\) formülüyle bulunur. Burada \(P\) anapara, \(r\) yıllık oran (ondalık), \(n\) yıllık bileşikleme sayısı, \(t\) yıl cinsinden süredir. Her ay dönem sonunda \(PMT\) kadar birikim için \(FV = PMT \times \frac{\left(1 + \frac{r}{n}\right)^{nt} - 1}{\frac{r}{n}}\) kullanılır. Dönem başında yatırılan tutarlarda sonuç \(1 + \frac{r}{n}\) ile çarpılır. Örnek: 100.000 TL, yıllık %40, aylık bileşikleme, 1 yıl için \(100\,000 \times \left(1 + \frac{0{,}40}{12}\right)^{12} \approx 148\,213\) TL çıkar.
Aynı oranla aylık 5.000 TL biriktirirseniz yıl sonunda dönem sonu ödemeyle yaklaşık 72.319 TL, dönem başı ödemeyle yaklaşık 74.730 TL olur. Toplam yatırdığınız 60.000 TL, faiz kazancı yaklaşık 12.319 TL’dir. Aylık bileşiklemeli %40 nominal oran, yıllık etkin getiriye \(\left(1 + \frac{0{,}40}{12}\right)^{12} - 1 \approx 0{,}482\), yani %48,2 olarak yansır. Enflasyon getiriyi eritir: nominal %40 getiri ve %30 enflasyonda reel getiri \(\frac{1{,}40}{1{,}30} - 1 \approx 0{,}077\), yani yaklaşık %7,7 olur. Ayrıca 72 kuralıyla parayı ikiye katlama süresi yaklaşık \(72 \div r\) yıldır; %7’de yaklaşık 10,3 yıl.
Uzman Tavsiyeleri 💡
- Faiz oranını mevduat, fon ya da banka bildirimindeki net orana göre güncel tutun.
- Uzun vadeli planlarda enflasyonu ayrıca hesaba katın, çünkü reel getiri nominal getiriden düşüktür.
📋Hesaplama Adımları
-
Anaparayı ve yıllık faiz oranını girin.
-
Süreyi ve bileşikleme sıklığını seçin; varsa aylık birikimi ekleyin.
-
Gelecek değeri görmek için “Hesapla”ya tıklayın.
Kaçınılması Gereken Hatalar ⚠️
- Enflasyonu hesaba katmayıp paranın gelecekteki alım gücünü olduğundan yüksek görmek.
- Faiz gelirinden kesilen stopajı ve vergiyi unutmak.
- Hesap işletim ücretlerini ve masrafları düşmemek.
- Faiz oranlarının yıllarca sabit kalacağını varsaymak.
Pratik Uygulamalar📊
Düzenli birikimle acil durum fonunu hedefe ulaşana kadar projelendirin.
Farklı faiz oranlarındaki ve vadelerdeki sonuçları karşılaştırın.
Emeklilik ya da eğitim birikimini aylık katkıya göre planlayın.