Calculadora de Poupança
Veja quanto sua poupança pode render com juros compostos e depósitos mensais.
| Ano | Depósito | Juros | Saldo Final |
|---|
Exemplos de Cálculo
Como Usar a Calculadora de Poupança?
Digite o valor inicial e a taxa de juros anual, escolha a frequência de capitalização (mensal, trimestral, anual) e o prazo em anos ou meses. Se você faz depósitos regulares, informe o valor mensal e se eles entram no início ou no fim de cada período. Ao calcular, a ferramenta mostra o saldo futuro, o total de juros e a divisão entre o que você depositou e o que rendeu.
Use o resultado para comparar cenários, como um fundo de emergência com depósito de 200 por mês contra 300 por mês, ou duas taxas diferentes. Os juros são projetados com taxa fixa, e taxas reais mudam, então trate o número como uma estimativa. Não está incluído o imposto sobre os rendimentos nem a inflação.
Como Funcionam os Cálculos de Juros de Poupança
Com juros compostos, o rendimento de cada período entra no saldo e passa a render também. Para um valor inicial sem depósitos: \[A = P\left(1 + \frac{r}{n}\right)^{nt}\] em que \(P\) é o principal, \(r\) a taxa anual, \(n\) o número de capitalizações por ano e \(t\) o tempo em anos. Com depósitos mensais \(PMT\) (taxa mensal \(i = r/12\), \(N\) meses): \[FV = P(1+i)^N + PMT \cdot \frac{(1+i)^N - 1}{i}\] Se os depósitos forem no início do mês, multiplique a segunda parcela por \((1+i)\). Com 5.000 iniciais, depósito de 100 por mês e 5% ao ano com capitalização mensal, o saldo em 5 anos é de cerca de 13.217: 11.000 depositados e 2.217 de juros. A taxa efetiva anual é \((1 + r/n)^n - 1\): 5% capitalizado mensalmente rende 5,116% ao ano, e capitalizado diariamente, 5,127%.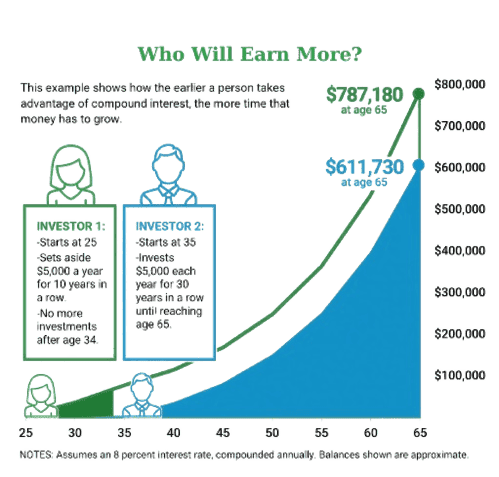
Dicas Úteis 💡
- Confira a taxa no contrato ou no site do banco, e use a taxa líquida se houver imposto.
- Desconte a inflação para ver o poder de compra: com 10% de rendimento e 4,5% de inflação, o ganho real é de 5,26%.
📋Passos para Calcular
-
Insira o valor inicial e a taxa de juros anual.
-
Defina o prazo e a frequência de capitalização.
-
Clique em calcular para ver o saldo futuro e os juros ganhos.
Erros a evitar ⚠️
- Ignorar a inflação, que reduz o poder de compra do saldo futuro.
- Esquecer o imposto sobre os rendimentos, que varia por produto e por país.
- Esquecer tarifas de manutenção, que podem consumir parte dos juros.
- Supor que a taxa de juros atual vale por décadas: taxas de poupança e de depósitos mudam.
Aplicações Práticas📊
Projete quanto tempo leva para formar um fundo de emergência com depósitos regulares.
Compare duas taxas de juros ou duas frequências de capitalização para o mesmo prazo.
Veja quanto um depósito mensal maior reduz o tempo para chegar a uma meta.
Estime o valor futuro de uma poupança de longo prazo, como a de aposentadoria.