Calculadora de Ahorros
Calcula cuánto crecerán tus ahorros con interés compuesto, incluyendo un capital inicial y aportaciones periódicas.
| Año | Depósito | Interés | Saldo Final |
|---|
Ejemplos de cálculo
¿Cómo usar la calculadora de ahorros?
Introduce el capital inicial: el saldo actual de tu cuenta o el importe que vas a depositar. Añade el tipo de interés anual, la frecuencia de capitalización (diaria, mensual, trimestral o anual) y el plazo en años o meses. Si tu banco te da el TIN, introdúcelo junto con su frecuencia de capitalización; si solo conoces la TAE, elige capitalización anual, porque la TAE ya incluye el efecto de capitalizar varias veces al año.
Si vas a hacer aportaciones periódicas, introduce el importe mensual e indica si las haces al inicio o al final de cada mes. Al inicio rinden un poco más, porque cada aportación gana un mes extra de intereses: con 100€ al mes durante 10 años al 3%, la diferencia es de unos 35€.
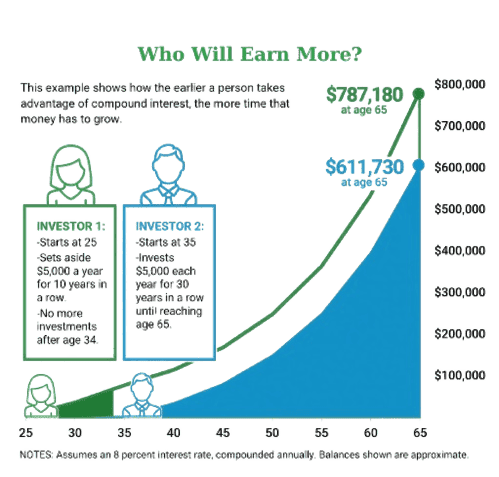
El resultado muestra tres cifras: el valor final, el total que has aportado y los intereses generados. Así ves qué parte del saldo es esfuerzo propio y qué parte es efecto del interés compuesto. En plazos largos, los intereses pueden superar al capital: 10.000€ al 5% anual durante 30 años se convierten en unos 43.219€, de los que 33.219€ son intereses.
Los resultados son proyecciones con un tipo constante. Los tipos reales cambian con el mercado y cada producto tiene sus condiciones, así que revísalas con tu entidad antes de decidir.
Cómo funcionan los cálculos de interés compuesto
La calculadora usa dos fórmulas clásicas de matemática financiera. Para el capital inicial aplica la del interés compuesto: \[A = P \left(1 + \frac{r}{n}\right)^{nt}\] donde \(A\) es el valor final, \(P\) el capital inicial, \(r\) el tipo de interés nominal anual, \(n\) el número de capitalizaciones al año y \(t\) el plazo en años.
Para las aportaciones periódicas aplica la del valor futuro de una renta: \[FV = PMT \times \frac{\left(1 + \frac{r}{n}\right)^{nt} - 1}{r/n}\] donde \(PMT\) es cada aportación, hecha al final de cada periodo. Si aportas al inicio, el resultado se multiplica por \((1 + r/n)\). El valor final es la suma de ambas partes.
Un ejemplo: 5.000€ iniciales y 100€ al mes al 4% con capitalización mensual durante 10 años. El capital inicial crece hasta \(5.000 \times (1 + 0{,}04/12)^{120} \approx 7.454\)€ y las aportaciones suman \(100 \times [(1 + 0{,}04/12)^{120} - 1] / (0{,}04/12) \approx 14.725\)€. En total, unos 22.179€, frente a 17.000€ aportados: 5.179€ son intereses.
La frecuencia de capitalización influye menos de lo que parece. Con 10.000€ al 5% durante 20 años, capitalizar a diario en lugar de una vez al año añade unos 648€, y frente a la capitalización mensual, solo unos 55€. Pesan mucho más el tipo de interés y el plazo.
Guía de Uso y Consejos 💡
- Para comparar productos, usa la TAE, porque incluye el efecto de la capitalización; para calcular con la frecuencia de capitalización, usa el TIN.
- Descuenta la inflación para ver tu ganancia real: con una rentabilidad del 4% y una inflación del 3%, tu poder de compra solo crece alrededor de un 1% al año.
📋Pasos para Calcular
-
Introduce el capital inicial y el tipo de interés anual.
-
Elige la frecuencia de capitalización y el plazo en años.
-
Añade la aportación mensual, si la hay, y pulsa "Calcular" para ver el valor final y los intereses.
Errores a evitar ⚠️
- Introducir la TAE y además elegir capitalización mensual, lo que cuenta dos veces el efecto de capitalizar y sobrestima el resultado.
- Olvidar la inflación: 30.000€ dentro de 20 años, con una inflación del 2% anual, equivalen a unos 20.000€ de hoy.
- Olvidar los impuestos: en España, los intereses tributan en el IRPF y el banco retiene el 19% al pagarlos.
- Suponer que el tipo de interés actual se mantendrá igual durante todo el plazo.
Aplicaciones prácticas📊
Fondo de emergencia: calcula cuánto tardarás en reunir de 3 a 6 meses de gastos con una aportación mensual fija y compara cuentas remuneradas.
Jubilación: compara escenarios de aportación y rentabilidad para ver cuánto podrías acumular a largo plazo.
Entrada de una vivienda: calcula cuántos años necesitas para ahorrar el 20% del precio más los gastos de compraventa.
Comparar depósitos: introduce el tipo de varias ofertas para ver cuánto ganarías con cada una en el mismo plazo.