Calculadora de Presupuesto Mensual

Organiza tus ingresos y gastos mensuales para saber cuánto dinero te queda y cuánto puedes ahorrar.

¿Te ha resultado útil esta calculadora?

★ ★ ★ ★ ★
4.8/5 (16 votos)

Ejemplos de cálculo

Caso de cálculo Resultado
Regla 50/30/20 con 2.500€ netos al mes 1.250€ necesidades, 750€ gastos personales y 500€ ahorro
Presupuesto base cero Cada euro se asigna a una categoría, incluido el ahorro, hasta llegar a saldo cero
Fondo de emergencia de 6 meses con gastos de 1.800€ 10.800€, que se reúnen en 18 meses ahorrando 600€ al mes
Mihail Doncenco
Mihail Doncenco Creador del sitio y experto en calculadoras

Fundador y desarrollador de CalcMate. Crea y mantiene todas las calculadoras del sitio, con especial atención a la precisión de las fórmulas y a resultados claros y prácticos.

¿Cómo usar la calculadora de presupuesto?

Introduce tu ingreso neto mensual, es decir, lo que llega a tu cuenta después de la retención de IRPF y las cotizaciones a la Seguridad Social, que para un trabajador por cuenta ajena suman alrededor de un 6,5% del sueldo bruto en 2026. Usar el bruto es el error más habitual y hace que el presupuesto no cuadre desde el primer mes. Si tienes varias fuentes de ingresos, como la nómina, trabajos por cuenta propia o un alquiler, súmalas todas.

Después introduce tus gastos por categorías: vivienda (alquiler o hipoteca, suministros, comunidad), alimentación (supermercado y restaurantes por separado), transporte (combustible o abono, seguro, mantenimiento), suscripciones y ocio, y una partida de imprevistos. Esta última es importante: averías, regalos, médicos o multas aparecen casi cada mes y, si no los prevés, desajustan el presupuesto.

Pulsa "Calcular" y la herramienta muestra tu saldo (ingresos menos gastos), el porcentaje que supone cada categoría y una comparación con la regla 50/30/20. Las categorías que superan su porcentaje de referencia aparecen destacadas para que veas dónde ajustar.

Cómo funcionan los cálculos de presupuesto

El cálculo base es sencillo: \[\text{Saldo} = \text{Ingresos netos} - \sum \text{Gastos}\] Un saldo positivo es lo que puedes ahorrar o dedicar a amortizar deudas. Un saldo negativo indica que gastas más de lo que ingresas y que estás cubriendo la diferencia con ahorros o con deuda.

Además, la calculadora compara tu reparto con la regla 50/30/20, que popularizaron Elizabeth Warren y Amelia Warren Tyagi en el libro "All Your Worth" (2005). Propone dedicar el 50% de los ingresos netos a necesidades (vivienda, alimentación, transporte, salud), el 30% a gastos personales (ocio, restaurantes, viajes, suscripciones) y el 20% a ahorro y pago de deudas. Con 2.500€ netos al mes, son 1.250€, 750€ y 500€.

La regla es una referencia, no una norma. En ciudades con alquileres altos, la vivienda sola puede superar el 35% de los ingresos y empujar las necesidades por encima del 50%. Si ves, por ejemplo, un 65% en necesidades o solo un 5% de ahorro, sabrás dónde está el problema: en el coste de la vivienda o del transporte, o en un gasto personal que se puede recortar.
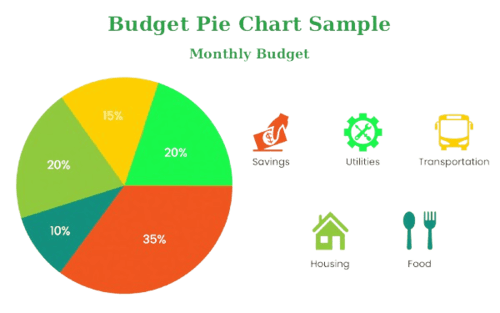
Gráfico circular del reparto de un presupuesto mensual según la regla 50/30/20

Guía de Uso y Consejos 💡

  • Saca tus gastos reales de los movimientos bancarios de los últimos tres meses en lugar de estimarlos de memoria.
  • Revisa el presupuesto cada mes durante los tres primeros meses para ajustarlo a tu gasto real antes de fijar metas de ahorro definitivas.

📋Pasos para Calcular

  1. Introduce tu ingreso neto mensual de todas las fuentes.

  2. Añade tus gastos por categorías: vivienda, alimentación, transporte, suscripciones, ocio e imprevistos.

  3. Pulsa "Calcular" para ver tu saldo, el porcentaje de cada categoría y la comparación con la regla 50/30/20.

Errores a evitar ⚠️

  1. Usar el sueldo bruto en lugar del neto, lo que infla los ingresos disponibles y hace que el plan no cuadre.
  2. No reservar una partida para imprevistos, que tarde o temprano aparecen y obligan a tirar de tarjeta o de ahorros.
  3. Subestimar los gastos hormiga: un café de 1,50€ cada día laborable y tres suscripciones de 10€ suman unos 63€ al mes.
  4. Fijar un ahorro del 20% desde el primer mes sin conocer tu gasto real, lo que suele llevar a abandonar el plan.

Aplicaciones prácticas📊

  1. Detectar excesos: compara el porcentaje real de cada categoría con la regla 50/30/20 para ver qué partida se lleva más de lo previsto.

  2. Fondo de emergencia: calcula cuántos meses necesitas para reunir de 3 a 6 meses de gastos con tu saldo disponible.

  3. Pagar deudas: destina el saldo sobrante a la deuda con el tipo de interés más alto (método avalancha) para pagar menos intereses.

  4. Cambios de vida: simula cómo cambia tu presupuesto con un nuevo alquiler, un hijo o un cambio de trabajo antes de que ocurra.

Preguntas Frecuentes (FAQ)

¿Qué es una calculadora de presupuesto mensual?

Una calculadora de presupuesto mensual es una herramienta que resta todos tus gastos, agrupados por categorías, de tus ingresos netos para mostrarte cuánto te queda cada mes. También calcula qué porcentaje de tus ingresos va a cada partida y lo compara con la regla 50/30/20, para que detectes desequilibrios y planifiques el ahorro.

¿Qué es la regla 50/30/20 y cómo se aplica?

La regla 50/30/20 reparte los ingresos netos en tres bloques: 50% para necesidades (vivienda, alimentación, transporte, salud), 30% para gastos personales (ocio, restaurantes, viajes, suscripciones) y 20% para ahorro y pago de deudas. La popularizaron Elizabeth Warren y Amelia Warren Tyagi en "All Your Worth" (2005). Con 2.000€ netos al mes, el reparto sería de 1.000€, 600€ y 400€.

¿Por qué debo usar el salario neto y no el bruto?

Debes usar el salario neto porque es el dinero que realmente puedes gastar o ahorrar. Del sueldo bruto se descuentan las cotizaciones a la Seguridad Social, alrededor del 6,5% en 2026 para un trabajador por cuenta ajena, y la retención de IRPF, que depende de tu sueldo y tu situación personal. Presupuestar con el bruto hace que el plan no cuadre desde el primer mes.

¿Con qué frecuencia debo revisar mi presupuesto?

Revisa tu presupuesto cada semana durante los tres primeros meses y, después, una vez al mes. Al principio, las estimaciones suelen fallar y conviene ajustarlas con el gasto real; luego basta con una revisión mensual para detectar desviaciones. Una vez al año, o tras un cambio de trabajo o de vivienda, revisa también tus metas de ahorro.

¿Cuánto debería destinar al fondo de emergencia?

Un fondo de emergencia debería cubrir entre 3 y 6 meses de gastos esenciales, la referencia más habitual entre los planificadores financieros. Si tus gastos esenciales son de 1.500€ al mes, el objetivo es de 4.500€ a 9.000€. Ahorrando 300€ al mes, llegarías al mínimo en 15 meses. Si tus ingresos son variables, como en el caso de un autónomo, conviene apuntar a la parte alta del rango.

¿Qué es el presupuesto base cero y cuándo usarlo?

El presupuesto base cero asigna cada euro del ingreso neto a una categoría concreta hasta que el saldo sin asignar es cero. No significa gastarlo todo: el ahorro es una categoría más, planificada desde el principio. Es útil cuando empiezas a controlar tus finanzas, porque te obliga a decidir el destino de cada euro y elimina el gasto sin categoría.

¿Cómo detectar y eliminar los gastos hormiga?

Los gastos hormiga se detectan revisando los movimientos bancarios de los últimos tres meses y apuntando todos los cargos pequeños y repetidos. Son desembolsos que, uno a uno, parecen insignificantes: un café de 1,50€ cada día laborable son unos 33€ al mes, y tres suscripciones de 10€ que apenas usas, otros 30€. Agrupa estos cargos en una categoría propia del presupuesto y decide cuáles mantener.
Nota: Esta calculadora está diseñada para ofrecer estimaciones útiles con fines informativos. Aunque nos esforzamos por la precisión, los resultados pueden variar según las leyes locales y las circunstancias individuales. Recomendamos consultar con un asesor profesional para decisiones importantes.