Bütçe Planlayıcı Hesaplayıcısı
Aylık gelir ve giderlerinizi girin, bakiyenizi ve tasarruf payınızı görün.
Hesaplama Örnekleri

Bütçe Planlayıcı Nasıl Kullanılır?
Önce aylık net gelirinizi girin: maaş, serbest iş geliri, kira geliri gibi elinize gerçekten geçen tutarlar. Sonra giderleri kategorilere göre ekleyin: konut (kira, aidat, faturalar), gıda, ulaşım, eğlence ve diğer. Mevsimlik değişimleri hesaba katın, örneğin kışın ısınma faturası yükselir. “Hesapla”ya tıklayın. Araç toplam gideri ve gelirle gider arasındaki farkı gösterir.
Bu bir planlama aracıdır, finansal danışmanlık değildir. Sonuç yalnızca girdiğiniz rakamlar kadar doğrudur. İlk ayda banka ekstrenizle karşılaştırıp unuttuğunuz kalemleri ekleyin.
Bütçe Bakiyesi Nasıl Hesaplanır?
Bakiye, gelirden tüm giderlerin çıkarılmasıyla bulunur: \(\text{Bakiye} = G - (K + F + U + E + D)\). Burada \(G\) net gelir; \(K\), \(F\), \(U\), \(E\), \(D\) sırasıyla konut, gıda, ulaşım, eğlence ve diğer giderlerdir. Tasarruf oranınız \(\frac{\text{Bakiye}}{G} \times 100\) ile bulunur. Örnek: 40.000 TL gelir ve 14.000 + 8.000 + 4.000 + 3.000 + 5.000 = 34.000 TL gider, 6.000 TL artı yani 15 puanlık tasarruf oranı verir.
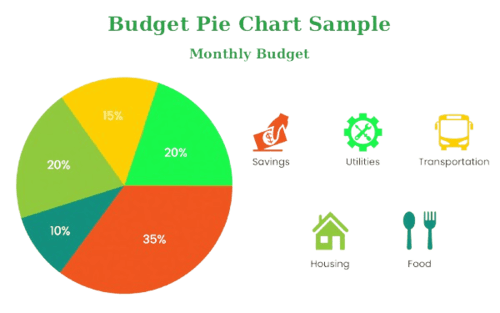
Karşılaştırma için yaygın bir kılavuz 50/30/20 kuralıdır: net gelirin %50’si ihtiyaçlara, %30’u isteklere, %20’si tasarruf ve borç ödemeye gider. Bu kural genellikle Elizabeth Warren ve Amelia Warren Tyagi’nin 2005 tarihli kitabıyla anılır. 40.000 TL gelirde bu 20.000 TL, 12.000 TL ve 8.000 TL eder. Kural bir başlangıç noktasıdır. Yüksek kira olan şehirlerde ihtiyaç payı kolayca %50’yi aşar, bu durumda oranları kendi koşullarınıza göre kaydırın.
Uzman Tavsiyeleri 💡
- Rakamları her ay güncelleyin, tatil ve yıllık sigorta gibi dönemsel giderleri aya bölüp ekleyin.
- Önce zorunlu giderleri girin, kalanı eğlence ve tasarruf arasında paylaştırın.
- Banka ekstrenizle karşılaştırarak unuttuğunuz kalemleri yakalayın.
📋Hesaplama Adımları
-
Tüm kaynaklardan aylık net gelirinizi girin.
-
Konut, gıda, ulaşım, eğlence ve diğer giderlerinizi ekleyin.
-
Toplam gideri ve bakiyeyi görmek için “Hesapla”ya tıklayın.
Kaçınılması Gereken Hatalar ⚠️
- Net gelir yerine vergi kesintisinden önceki brüt maaşı girmek.
- Beklenmedik giderler için ayrı bir kalem koymamak.
- Küçük günlük harcamaların (kahve, atıştırmalık) aylık toplamını azımsamak.
- Yıllık ya da üç aylık ödemeleri (sigorta, vergi, aidat) aylık bütçeye yansıtmamak.
Pratik Uygulamalar📊
Aylık giderlerinizi kategorilere ayırıp en büyük kalemi bulun: genelde konut ve gıda.
Bakiyeyi borç ödeme ya da birikim hedefine bölün: 6.000 TL artı, 12 ayda 72.000 TL demektir.
Aylık bütçeleri yan yana koyup tasarruf oranının nasıl değiştiğini izleyin.