Calculadora de Planejador de Orçamento

Compare sua renda mensal com suas despesas e veja o saldo que sobra.

Esta calculadora foi útil?

★ ★ ★ ★ ★
4.4/5 (27 votos)

Exemplos de Cálculo

Caso de Cálculo Resultado
Regra 50/30/20 com renda líquida de 4.000 2.000 para necessidades, 1.200 para desejos e 800 para poupança
Renda de 3.000 e despesas de 2.750 Saldo de 250, ou 8,3% da renda
Orçamento base zero Cada real da renda recebe uma função, e renda menos despesas e poupança dá zero
Fundo de emergência de 6 meses com despesas de 2.500 15.000
Mihail Doncenco
Mihail Doncenco Criador do site e especialista em calculadoras

Fundador e desenvolvedor do CalcMate. Cria e mantém todas as calculadoras do site, com foco na precisão das fórmulas e em resultados claros e práticos.

Como Usar a Calculadora de Planejador de Orçamento?

Digite sua renda mensal líquida, ou seja, o que cai na conta depois de impostos, somando salário, trabalhos extras e outras fontes. Depois preencha as despesas por categoria: moradia (aluguel ou prestação, condomínio, contas), comida, transporte, entretenimento e diversos.

Use valores reais, de preferência tirados do extrato dos últimos três meses. Contas que variam, como luz no verão ou gás no inverno, entram pela média. Clique em calcular para ver o total de despesas, o saldo e a parcela de cada categoria na renda, e depois ajuste o que quiser cortar.

Como Funcionam os Cálculos de Orçamento

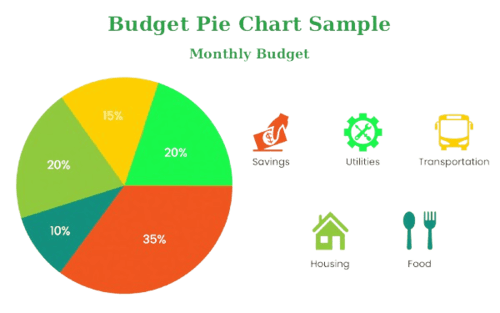
A calculadora soma as despesas de todas as categorias e subtrai da renda: \[\text{Saldo} = \text{Renda} - \sum \text{Despesas}\] Um saldo positivo é o que sobra para poupar ou quitar dívidas, e um negativo mostra que você gasta mais do que ganha. Com renda de 3.000 e despesas de 2.750, o saldo é 250, ou 8,3% da renda. Para dar uma referência, o resultado pode ser comparado com a regra 50/30/20, popularizada por Elizabeth Warren e Amelia Warren Tyagi no livro All Your Worth (2005): 50% da renda líquida para necessidades, 30% para desejos e 20% para poupança e dívidas. É uma regra de bolso, e em cidades caras a moradia sozinha pode passar de 30% da renda.Exemplo de gráfico de pizza de orçamento por categoria
Dicas Úteis 💡

  • Atualize os números todo mês, pois viagens, impostos anuais e renda extra mudam o saldo.
  • Reserve uma linha para imprevistos, mesmo pequena, para que um gasto inesperado não quebre o orçamento.

📋Passos para Calcular

  1. Insira sua renda mensal líquida.

  2. Preencha as despesas de moradia, comida, transporte, entretenimento e diversos.

  3. Clique em calcular para ver os totais e o saldo.

Erros a evitar ⚠️

  1. Não reservar uma categoria para imprevistos e emergências.
  2. Usar o salário bruto em vez do líquido, que é o que realmente está disponível.
  3. Esquecer os gastos pequenos e frequentes, como lanches e entregas: 15 por dia são 450 por mês.
  4. Definir metas de economia irreais, que levam a desistir do plano.

Aplicações Práticas📊

  1. Descubra em qual categoria o orçamento estoura e quanto cortar para fechar o mês no azul.

  2. Defina quanto sobra por mês para poupar ou para pagar dívidas mais rápido.

  3. Compare o orçamento de dois meses para ver se o saldo melhorou.

  4. Divida as despesas da casa e veja o saldo da família em conjunto.

Perguntas e Respostas

O que é um planejador de orçamento e como ele organiza as finanças?

Um planejador de orçamento compara a renda líquida com as despesas do mês e mostra o saldo. \[\text{Saldo} = \text{Renda} - (\text{Despesas fixas} + \text{Despesas variáveis})\] Com renda de 3.500, despesas fixas de 1.900 e variáveis de 1.100, o saldo é 500. Se der negativo, você está gastando mais do que ganha.

Como o orçamento pessoal ajuda a reduzir dívidas?

O orçamento mostra quanto sobra por mês, e esse valor pode ir para a dívida de juros mais altos. Com saldo de 250 e uma dívida de cartão, pagar 250 a mais por mês reduz o tempo e os juros. Dividir os gastos por categoria também expõe cortes possíveis, como assinaturas pouco usadas.

A regra dos 50/30/20 funciona nesta calculadora?

Sim, a regra 50/30/20 pode ser usada como comparação: 50% da renda líquida para necessidades, 30% para desejos e 20% para poupança e dívidas. Com renda de 4.000, são 2.000, 1.200 e 800. A regra foi popularizada por Warren e Tyagi (2005), e é uma referência, não uma regra fixa: com aluguel caro, as necessidades podem passar de 50%.

Por que rastrear despesas diariamente é melhor que mensalmente?

Acompanhar com mais frequência permite corrigir o gasto antes do mês acabar. Se você gastou 400 de um orçamento de 600 para comer fora nas duas primeiras semanas, ainda dá tempo de reduzir o resto do mês. A conferência semanal costuma ser suficiente para a maioria das pessoas.

O planejador de orçamento é adequado para gestão familiar?

Sim, o planejador funciona para a casa toda: some as rendas líquidas de todos e as despesas compartilhadas, como aluguel, contas e supermercado. O saldo da família mostra se as metas comuns, como uma viagem ou a entrada de um imóvel, cabem no mês. Combine quanto cada pessoa contribui antes de preencher.

Qual a importância de categorizar os gastos no orçamento?

Categorizar mostra onde o dinheiro vai de verdade, e o olhar por categoria é mais útil do que o total. Se transporte e entregas somam 25% da renda, cortar um terço disso libera mais do que cortar café. Veja também a proporção de cada categoria na renda.

Como o CalcMate garante a precisão do meu orçamento?

O cálculo é uma soma e uma subtração, então o resultado está certo se os números que você digitou estiverem certos. A precisão vem de usar valores reais, do extrato do banco e da fatura do cartão, e de atualizar todo mês. A ferramenta não acessa suas contas, e o resultado não substitui a orientação de um planejador financeiro.
Nota: Esta calculadora foi projetada para fornecer estimativas úteis para fins informativos. Embora nos esforcemos pela precisão, os resultados podem variar com base nas leis locais e circunstâncias individuais. Recomendamos consultar um consultor profissional para decisões críticas.