Pianificatore di Budget

Monitora il tuo reddito netto e confrontalo con le uscite mensili per costruire una stabilita finanziaria duratura.

Questo calcolatore è stato utile?

★ ★ ★ ★ ★
4.5/5 (15 voti)

Esempi di calcolo

Caso di calcolo Risultato
Regola del 50/30/20, necessita, svago e risparmio Ripartizione ideale delle entrate mensili
Analisi delle uscite fisse: bollette, assicurazione, abbonamenti Identificazione dei costi superflui
Creazione di un fondo di emergenza per sei mesi di spese Obiettivo di sicurezza finanziaria di base
Mihail Doncenco
Mihail Doncenco Creatore del sito ed esperto di calcolatori

Fondatore e sviluppatore di CalcMate. Crea e gestisce tutti i calcolatori del sito, con particolare attenzione all'accuratezza delle formule e a risultati chiari e pratici.

Come Utilizzare lo Strumento di Pianificazione?

Per una corretta analisi, inserisci inizialmente il tuo reddito mensile netto, stipendio reale in busta paga, entrate da partita IVA o rendite. Successivamente, dettaglia le tue uscite nelle sezioni dedicate: costi abitativi come affitto, mutuo e spese condominiali, utenze come luce, gas, acqua e internet, alimentari e mobilita, carburante, assicurazione, abbonamenti trasporti.

Consigliamo di utilizzare una media annuale per le bollette variabili e di includere le spese per il tempo libero, palestra, streaming, ristorazione. Al termine dell inserimento, il sistema genera un report sul flusso di cassa residuo, permettendoti di individuare i margini di risparmio e ottimizzare la gestione del tuo budget mensile.

La Metodologia di Calcolo del Flusso di Cassa

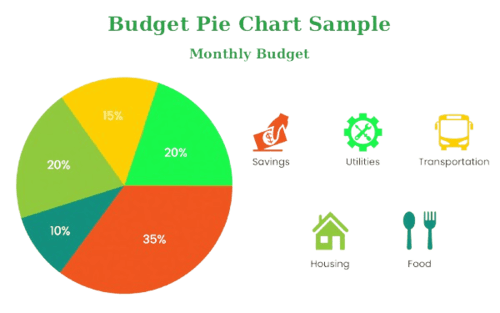
Il nostro algoritmo implementa un principio di bilancio familiare deterministico: sommando tutte le uscite e sottraendole dal reddito totale, viene calcolato il saldo netto operativo. Se il saldo e positivo, e possibile destinarlo a un fondo di emergenza o a investimenti finanziari; se negativo, e necessario intervenire sulle spese discrezionali. Questo approccio e utile per evitare il sovraindebitamento e migliorare gradualmente il proprio equilibrio finanziario.Analisi grafica della distribuzione del budget mensile
Suggerimenti utili 💡

  • Segui la strategia 50/30/20: 50% per i bisogni primari, 30% per lo svago e 20% per il risparmio o l estinzione dei debiti.
  • Arrotonda sempre le spese per eccesso, per avere un margine di sicurezza nel tuo bilancio preventivo mensile.
  • Considera le scadenze annuali, come bollo auto, assicurazione o tasse locali, dividendo l importo per 12 mesi.

📋Passaggi per Calcolare

  1. Identifica il reddito netto reale, escludendo le tasse gia trattenute alla fonte.

  2. Inserisci le spese fisse e variabili basandoti sugli estratti conto recenti.

  3. Valuta il saldo finale e definisci una quota di risparmio automatico.

Errori comuni ⚠️

  1. Utilizzare il reddito lordo, la RAL, invece del netto: questo porta a sovrastimare la reale capacita di spesa disponibile.
  2. Omettere le spese invisibili: caffe, piccoli acquisti d impulso e commissioni bancarie possono pesare sensibilmente sul totale.
  3. Non prevedere una voce per gli imprevisti: ogni budget solido dovrebbe includere una quota per manutenzione o emergenze mediche.
  4. Fissare obiettivi di risparmio eccessivamente rigidi, che finiscono per scoraggiare la continuita nel tempo.

Applicazioni Strategiche del Budgeting📊

  1. Analisi delle Spese Ricorrenti: individua i piccoli abbonamenti dimenticati che erodono il tuo potere d acquisto.

  2. Pianificazione del Fondo di Emergenza: stabilisci quanto accantonare ogni mese per coprire alcuni mesi di spese fisse.

  3. Riduzione del Debito: calcola la quota eccedente da destinare all estinzione anticipata di prestiti o carte di credito.

  4. Ottimizzazione dello Stile di Vita: applica la regola del 50/30/20 per bilanciare necessita, desideri e obiettivi futuri.

Domande Frequenti

Cos e un calcolatore di budget online e a cosa serve?

Un calcolatore di budget online e uno strumento di analisi finanziaria che organizza entrate e uscite categorizzate per determinare la salute finanziaria di un individuo o di un nucleo familiare, facilitando la pianificazione a breve e lungo termine attraverso una visione chiara e strutturata delle proprie finanze personali.

In che modo il pianificatore aiuta concretamente a risparmiare?

Il pianificatore fornisce una visione oggettiva e quantitativa delle abitudini di consumo, evidenziando le inefficienze di spesa e permettendo di stabilire priorita strategiche per gli obiettivi di accumulo del capitale, invece di affidarsi a impressioni generiche sulla propria situazione finanziaria.

E adatto per la gestione del budget familiare?

Si, e progettato per consolidare tutte le spese domestiche, come mutuo, utenze e istruzione dei figli, assicurando che il flusso di cassa familiare complessivo rimanga positivo e costantemente monitorato nel tempo, riducendo il rischio di spiacevoli sorprese a fine mese.

Perche la regola 50/30/20 e considerata efficace?

La regola 50/30/20 offre un equilibrio ragionevole tra bisogni essenziali, desideri personali e sicurezza futura, garantendo la copertura delle necessita primarie senza rinunciare completamente alla qualita della vita quotidiana, pur mantenendo una quota fissa dedicata al risparmio.

Ogni quanto e necessario aggiornare il piano di budget?

Si consiglia generalmente una revisione mensile approfondita per allineare il piano alle variazioni dei costi, come inflazione o rincari energetici, insieme a una verifica piu frequente delle spese variabili per intercettare tempestivamente eventuali scostamenti dal budget previsto.

Quale formula matematica viene utilizzata dal calcolatore?

Il calcolatore applica l equazione fondamentale del bilancio: saldo residuo uguale reddito totale meno la somma di costi fissi, spese variabili e accantonamenti pianificati. E una relazione contabile di base, comune a qualsiasi metodo strutturato di gestione del budget personale o familiare.
Nota: Questo calcolatore è progettato per fornire stime utili a scopo informativo. Sebbene ci sforziamo di garantire l'accuratezza, i risultati possono variare in base alle leggi locali e alle circostanze individuali. Si consiglia di consultare un consulente professionale per decisioni importanti.