Haushaltsrechner

Monatliches Budget planen, Ausgaben verwalten und Sparpotenzial finden.

Last updated:

War dieser Rechner hilfreich?

★ ★ ★ ★ ★
Diesen Rechner einbetten

Berechnungsbeispiele

Berechnungsfall Ergebnis
50/30/20-Regel bei 2.500 € Netto 1.250 € Grundbedarf, 750 € Wünsche, 500 € Sparen/Tilgung
Netto 2.800 €, Ausgaben 2.100 € 700 € Überschuss, Sparquote 25 %
Jahresausgaben auf Monate umlegen Kfz-Versicherung 600 €/Jahr = 50 €/Monat zurücklegen, kein Liquiditätsengpass
Mihail Doncenco
Mihail Doncenco Website-Gründer & Rechner-Experte

Gründer und Entwickler von CalcMate. Erstellt und pflegt alle Rechner dieser Website mit Fokus auf präzise Formeln und klare, praxisnahe Ergebnisse.

Wie verwendet man den Haushaltsrechner?

Starten Sie mit Ihrem monatlichen Netto-Einkommen (Gehalt nach Steuern, Kindergeld, Nebenjobs). Listen Sie dann Ihre Fixkosten auf: Miete oder Kreditrate, Strom, Versicherungen, Internet, Abonnements. Danach folgen variable Kosten für Lebensmittel, Transport und Freizeit. Der Rechner zieht die Gesamtausgaben vom Einkommen ab und zeigt Ihren monatlichen Überschuss oder das Defizit.

Orientierung bietet die 50/30/20-Regel: 50 % des Nettoeinkommens für Grundbedarf (Wohnen, Essen, Transport), 30 % für Wünsche (Freizeit, Restaurant), 20 % für Sparen und Schuldenabbau. Bei 2.500 € Netto sind das 1.250 € Grundbedarf, 750 € Wünsche und 500 € Sparen. Die Regel stammt aus den USA und passt nicht überall: Zahlen Sie in einer teuren Stadt 1.100 € Miete bei 2.500 € Netto (44 %), bleibt für den restlichen Grundbedarf wenig Luft, dann kürzen Sie zuerst bei den Wünschen. Das Tool zeigt ungenutzte Abonnements und überhöhte Kategorien.

Wie funktioniert die Budgetberechnung?

Der Rechner nutzt zwei einfache Formeln: den Saldo und die Sparquote. \[\text{Saldo} = \text{Einnahmen} - (\text{Fixkosten} + \text{variable Kosten})\] \[\text{Sparquote} = \frac{\text{Saldo}}{\text{Einnahmen}} \times 100\,\%\] Die Ausgaben werden nach Wohnen, Ernährung, Transport, Versicherungen, Freizeit und Sonstigem sortiert. Der Anteil jeder Kategorie am Einkommen erscheint in Prozent, damit Übergewichtungen sofort auffallen.

Beispiel: Netto 2.800 €, Fixkosten 1.400 € (Miete 900 €, Strom 80 €, Versicherungen 150 €, Internet 30 €, Abos 40 €, Auto-Leasing 200 €), variable Kosten 700 € (Lebensmittel 350 €, Benzin 100 €, Freizeit 250 €). Der Überschuss beträgt \(2800 - 2100 = 700\) € pro Monat, die Sparquote \(\frac{700}{2800} \times 100\,\% = 25\,\%\). Die Fixkosten machen hier genau 50 % des Nettos aus.
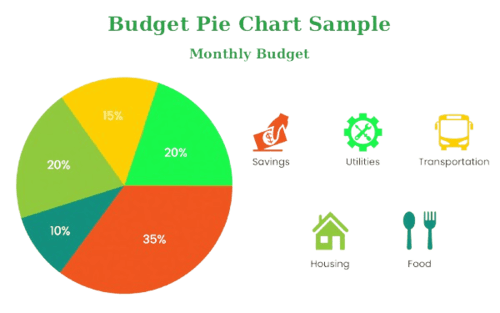
Budget-Kreisdiagramm: Fixkosten, variable Kosten und Sparpotenzial im Überblick

Nützliche Tipps 💡

  • Einen Monat lang alle Ausgaben notieren, auch Bargeld, bevor Sie das Budget erstellen. Ohne Ist-Zahlen planen Sie am Bedarf vorbei.
  • Unregelmäßige Ausgaben auf Monatsbeträge umlegen und als Fixposten eintragen: Kfz-Versicherung 600 € pro Jahr sind 50 € pro Monat.

📋Schritte zur Berechnung

  1. Monatliches Netto-Einkommen eingeben.

  2. Alle Fixkosten eintragen: Miete, Strom, Versicherungen, Abonnements.

  3. Variable Kosten eintragen: Lebensmittel, Transport, Freizeit. Der Saldo erscheint automatisch.

Häufige Fehler ⚠️

  1. Den Wunschhaushalt statt der tatsächlichen Ausgaben eingeben: Wer Restaurantbesuche auf 100 € schätzt, aber 250 € ausgibt, plant 150 € pro Monat (1.800 € pro Jahr) an der Realität vorbei.
  2. Unregelmäßige Ausgaben vergessen: Kfz-Versicherung 600 €, Hausrat 90 €, Urlaub 1.500 € und Geschenke 400 € ergeben 2.590 € pro Jahr, also rund 216 € pro Monat.
  3. Das Budget nach dem Erstellen nie wieder anfassen: Einkommen und Preise ändern sich, prüfen Sie es mindestens quartalsweise.

Wofür nutzt man einen Haushaltsrechner?📊

  1. Schuldenabbau: Überschuss gezielt in die Tilgung von Ratenkrediten oder Dispo stecken, z. B. 200 € extra pro Monat = 2.400 € weniger Schulden pro Jahr.

  2. Familienbudget: Beide Einkommen und alle Kinderkosten (Kita, Schule, Kleidung, Sport) erfassen und Zuständigkeiten klären.

  3. Sparplan aufsetzen: Die Sparrate als erste Ausgabe eintragen ("Pay yourself first") und per Dauerauftrag direkt nach Gehaltseingang überweisen.

Fragen und Antworten

Ist der Rechner für Familien geeignet?

Ja, der Rechner eignet sich für Familien. Geben Sie das gemeinsame Nettoeinkommen beider Partner ein und erfassen Sie familientypische Posten: Kita- oder Schulgebühren, Kinderkleidung, Ausflüge, Sport und Musikschule. So entsteht ein vollständiges Familienbudget, auf das Sie auch die 50/30/20-Regel anwenden können.

Was ist der Vorteil eines Online-Budgetplaners?

Ein Online-Rechner zeigt den Saldo sofort, ohne selbst gebaute Tabellen. Sie können Szenarien durchspielen: Was passiert, wenn die Miete um 100 € steigt (1.200 € mehr pro Jahr)? Wie viel bringt die Kündigung eines Streaming-Abos für 10 € im Monat (120 € pro Jahr)?

Was ist ein Budgetplaner-Rechner?

Ein Budgetplaner-Rechner berechnet den monatlichen Saldo aus Einnahmen minus allen Ausgaben: \(\text{Saldo} = \text{Einnahmen} - (\text{Fixkosten} + \text{variable Kosten})\). Bei 3.000 € Einnahmen und 2.400 € Ausgaben bleiben 600 € für Sparen oder Schuldenabbau. Das Tool macht die Ausgabenstruktur sichtbar und zeigt zu hohe Kategorien.

Welche Formel verwendet der Budgetplaner-Rechner?

Die Grundformel lautet \(\text{Saldo} = \text{Einnahmen} - \sum \text{Ausgaben}\), die Sparquote \(\frac{\text{Saldo}}{\text{Einnahmen}} \times 100\,\%\). Die Ausgaben werden in Fixkosten (Miete, Versicherungen, Abos) und variable Kosten (Lebensmittel, Freizeit, Transport) geteilt. Als Orientierung dient die 50/30/20-Regel von Elizabeth Warren und Amelia Warren Tyagi (All Your Worth, 2005): 50 % Grundbedarf, 30 % Wünsche, 20 % Sparen.

Wie hilft ein persönlicher Budgetplaner bei den Finanzen?

Ein Budgetplaner zeigt, wohin Ihr Geld fließt, und macht Gegensteuern möglich. Beispiel: Fließen 35 % des Einkommens ins Wohnen, aber nur 5 % in Rücklagen, können Sie die Sparquote gezielt anheben. Wohnen ist laut der Einkommens- und Verbrauchsstichprobe des Statistischen Bundesamts der größte Ausgabenblock privater Haushalte, Fixkosten bestimmen also meist den Spielraum.

Wie kann ich meine Ausgaben effektiv senken?

Optimieren Sie zuerst die großen Fixkosten, denn dort wirkt jede Einsparung jeden Monat. Vergleichen Sie Strom- und Gasanbieter sowie Versicherungen, der Effekt hängt von Ihrem Verbrauch und Ihren Tarifen ab. Danach folgen variable Kosten: Wochenplan für Lebensmittel, ungenutzte Abonnements kündigen und eine 24-Stunden-Wartezeit vor Impulskäufen.
Hinweis: Dieser Rechner dient dazu, hilfreiche Schätzungen zu Informationszwecken bereitzustellen. Obwohl wir uns um Genauigkeit bemühen, können die Ergebnisse je nach örtlichen Gesetzen und individuellen Umständen variieren. Wir empfehlen, bei wichtigen Entscheidungen einen professionellen Berater zu Rate zu ziehen.
