Máy Tính Tiết Kiệm
Tính giá trị tương lai và tổng lãi của khoản tiết kiệm từ lãi suất và tiền gửi định kỳ.
Hesaplama Örnekleri
Cách Sử Dụng Máy Tính Tiết Kiệm?
Nhập số tiền gốc và lãi suất hàng năm (%), chọn tần suất ghép lãi (tháng, quý hoặc năm) và thời hạn. Nếu gửi thêm định kỳ, nhập khoản gửi hàng tháng và chọn gửi đầu hoặc cuối kỳ. Máy hiển thị giá trị tương lai (FV), tổng lãi và biểu đồ phần vốn với phần lãi. Ví dụ, gửi 2 triệu đồng mỗi tháng trong 5 năm với lãi 6% một năm ghép hàng tháng, cuối kỳ có khoảng 139,54 triệu đồng, trong đó vốn 120 triệu và lãi khoảng 19,54 triệu.
Cách Hoạt Động Của Các Tính Toán Lãi Tiết Kiệm
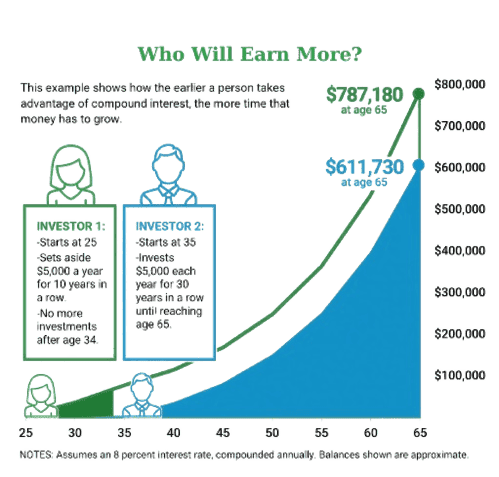
Lãi kép được tính trên cả vốn gốc và lãi đã cộng dồn: \[A = P\left(1 + \frac{r}{n}\right)^{nt}\] Trong đó \(P\) là vốn gốc, \(r\) là lãi suất năm, \(n\) là số lần ghép lãi mỗi năm và \(t\) là số năm. Với tiền gửi định kỳ \(PMT\) mỗi kỳ (gửi cuối kỳ): \[FV = PMT \times \frac{\left(1 + \frac{r}{n}\right)^{nt} - 1}{r/n}\] Gửi đầu kỳ thì nhân thêm \(\left(1 + \frac{r}{n}\right)\). Ví dụ, 100 triệu đồng với lãi 6,5% một năm trong 10 năm: lãi đơn cho 165 triệu, ghép hàng năm cho khoảng 187,71 triệu và ghép hàng tháng cho khoảng 191,22 triệu đồng. Lãi suất hiệu dụng của 6% ghép hàng tháng là \(\left(1 + \frac{0{,}06}{12}\right)^{12} - 1 \approx 6{,}168\%\) mỗi năm.
Ở Việt Nam, nhiều sổ tiết kiệm có kỳ hạn tính lãi đơn (thường bằng gốc nhân lãi suất nhân số ngày chia 365): 100 triệu đồng, 6,5% một năm, kỳ hạn 12 tháng cho lãi khoảng 6,5 triệu đồng. Lãi kép xảy ra khi bạn tái tục cả gốc lẫn lãi. Rút trước hạn thường chỉ được hưởng lãi suất không kỳ hạn thấp, nên hãy đọc điều khoản của ngân hàng.
Lãi tiền gửi tiết kiệm tại tổ chức tín dụng của cá nhân được miễn thuế thu nhập cá nhân, và Luật Thuế TNCN số 109/2025/QH15 (hiệu lực từ 01/7/2026) tiếp tục giữ quy định này. Lạm phát làm giảm giá trị thực: lãi 6% với lạm phát 4% chỉ cho lãi thực khoảng \(\frac{1{,}06}{1{,}04} - 1 \approx 1{,}92\%\) mỗi năm.
Uzman Tavsiyeleri 💡
- Dùng lãi suất niêm yết mới nhất của ngân hàng và thử vài mức (thấp hơn 1-2 điểm phần trăm) để kiểm tra độ nhạy.
- Trừ lạm phát khi tính dự báo dài hạn để xem sức mua thực của khoản tiết kiệm.
📋Hesaplama Adımları
-
Nhập số tiền gốc và tỷ lệ lãi suất.
-
Thêm khoảng thời gian và tần suất ghép.
-
Nhấp tính toán để xem tăng trưởng tiết kiệm tổng thể.
Kaçınılması Gereken Hatalar ⚠️
- Không trừ lạm phát khi tính giá trị thực: lãi 6% với lạm phát 4% chỉ cho khoảng 1,92% lãi thực.
- Dùng công thức lãi kép cho sổ tiết kiệm tính lãi đơn: 100 triệu, 6,5%, 12 tháng cho đúng 6,5 triệu lãi.
- Bỏ qua điều khoản rút trước hạn: thường chỉ được hưởng lãi suất không kỳ hạn thấp.
- Giả định lãi suất hiện tại không đổi trong nhiều năm, trong khi lãi suất huy động thay đổi theo thị trường.
Ứng Dụng Thực Tế📊
Dự báo quỹ khẩn cấp: gửi 2 triệu đồng mỗi tháng trong 5 năm ở 6% một năm có khoảng 139,54 triệu đồng (vốn 120 triệu).
So sánh lãi đơn và lãi kép: 100 triệu đồng, 6,5% một năm, 10 năm cho 165 triệu (lãi đơn) so với khoảng 191,22 triệu đồng (ghép hàng tháng).
Ước tính thời gian gấp đôi: lãi 6,5% một năm cần khoảng 11 năm (quy tắc 72 cho 11,1 năm).
Đánh giá giá trị thực: lãi 6% một năm với lạm phát 4% chỉ tăng khoảng 1,92% mỗi năm về sức mua.