Calcolatore Risparmi

Traccia i tuoi guadagni potenziali basandoti su tassi di interesse e depositi regolari.

Anno Deposito Interessi Saldo Finale

Questo calcolatore è stato utile?

4.5/5 (23 voti)

Esempi di calcolo

Caso di calcolo Risultato
Piano di accumulo: 200 euro al mese per 10 anni al 3% Totale accumulato: circa 28.000 euro
Calcolo dell interesse composto su un conto deposito Crescita del capitale nel tempo
Quanto risparmiare oggi per avere 50.000 euro tra 5 anni? Obiettivo di risparmio personalizzato
Mihail Doncenco
Mihail Doncenco Creatore del sito ed esperto di calcolatori

Fondatore e sviluppatore di CalcMate. Crea e gestisce tutti i calcolatori del sito, con particolare attenzione all'accuratezza delle formule e a risultati chiari e pratici.

Come Usare il Calcolatore di Risparmi?

Inserisci il deposito iniziale, il capitale, e il tasso di interesse annuale in percentuale. Indica la frequenza di capitalizzazione, mensile, trimestrale o annuale, e la durata del risparmio in anni. Se prevedi versamenti aggiuntivi, inserisci l importo del deposito mensile. Clicca su calcola per visualizzare il valore futuro del tuo fondo, il totale degli interessi guadagnati e la scomposizione tra capitale versato e crescita maturata.

Questo strumento permette di simulare diversi scenari, come un conto deposito ad alto rendimento o un piano di accumulo periodico. Ricorda che i rendimenti reali possono variare in base alle condizioni di mercato e alla tassazione vigente, ma questa previsione rappresenta una guida utile per la tua pianificazione finanziaria a lungo termine.

Come Funzionano i Calcoli degli Interessi sui Risparmi

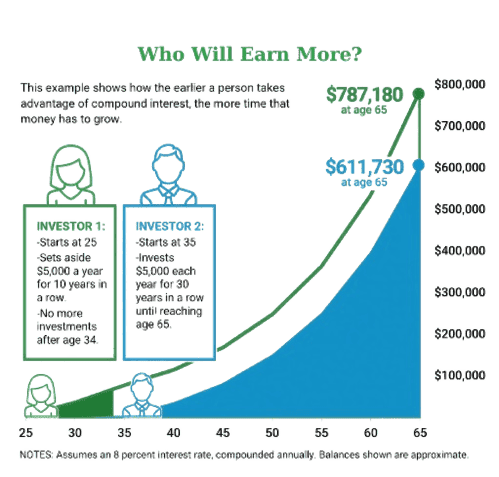
I calcoli degli interessi per i risparmi si basano sulla formula dell interesse composto, dove gli interessi maturano sia sul capitale principale sia sugli interessi gia accumulati nei periodi precedenti. La formula base e \(A = P\left(1 + \frac{r}{n}\right)^{nt}\), dove \(A\) e il valore futuro, \(P\) il capitale iniziale, \(r\) il tasso di interesse annuale, \(n\) il numero di capitalizzazioni annuali e \(t\) il tempo in anni. Il calcolatore include anche il valore futuro di un annualita per i depositi aggiuntivi regolari: \(FV = PMT \times \frac{(1 + r/n)^{nt} - 1}{r/n}\). Questi due calcoli combinati permettono di stimare con precisione l evoluzione complessiva di un conto di risparmio nel tempo, tenendo conto sia del capitale iniziale sia dei versamenti periodici successivi.Interesse composto: confronto tra diverse strategie di risparmio
Suggerimenti utili 💡

  • Aggiorna i tassi periodicamente, per riflettere le condizioni di mercato attuali e ottenere stime piu realistiche.
  • Tieni conto dell inflazione nelle proiezioni a lungo termine, per stimare il potere d acquisto reale futuro.

📋Passaggi per Calcolare

  1. Inserisci l importo principale e il tasso di interesse annuale.

  2. Aggiungi il periodo di tempo e la frequenza di capitalizzazione.

  3. Clicca calcola per visualizzare la crescita totale dei risparmi.

Errori comuni ⚠️

  1. Non sottrarre l inflazione per calcolare il valore reale, non solo nominale, dei risparmi futuri.
  2. Dimenticare che gli interessi maturati sono soggetti a ritenuta fiscale, pari al 26% in Italia sulla maggior parte degli strumenti.
  3. Ignorare le eventuali commissioni bancarie o i costi di gestione associati al conto.
  4. Presumere che i tassi di interesse attuali rimangano invariati per decenni, quando in realta variano nel tempo.

Applicazioni Pratiche📊

  1. Proietta la crescita del fondo di emergenza nel tempo, considerando depositi regolari mensili.

  2. Valuta alternative di risparmio ad alto rendimento per massimizzare il tasso di interesse ottenuto.

  3. Proietta contributi previdenziali integrativi basati sui rendimenti attesi nel lungo periodo.

Domande Frequenti

Cos e un calcolatore di risparmi e a cosa serve?

Un calcolatore di risparmi stima la possibile crescita del tuo conto nel tempo, assumendo l accumulo di interessi e, se previsti, depositi regolari continuativi. Aiuta a stimare la crescita del saldo per conti di risparmio tipici o ad alto rendimento, offrendo un anteprima chiara del potenziale rendimento atteso per un periodo definito, utile per pianificare obiettivi come un fondo di emergenza o un piano di accumulo.

Come funziona l interesse composto?

L interesse composto funziona calcolando gli interessi non solo sul capitale iniziale, ma anche sugli interessi gia accumulati nei periodi precedenti, creando un effetto di crescita progressivamente piu rapida rispetto all interesse semplice, specialmente su orizzonti temporali lunghi.

Cos e il rendimento annuo effettivo?

Il rendimento annuo effettivo, spesso indicato come tasso annuo effettivo, riflette il tasso di interesse reale considerando la capitalizzazione degli interessi nel corso dell anno, offrendo un confronto piu chiaro e onesto tra diversi prodotti bancari con frequenze di capitalizzazione diverse.

Posso calcolare la crescita con versamenti mensili?

Si, inserendo i tuoi versamenti mensili nel calcolatore puoi vedere come piccoli importi regolari influenzano in modo significativo il saldo finale nel tempo, grazie all effetto combinato della capitalizzazione periodica e dei contributi costanti aggiunti.

Qual e la differenza tra interesse semplice e interesse composto?

L interesse semplice si calcola solo sul capitale iniziale versato, mentre l interesse composto include nel calcolo anche i guadagni gia maturati nei periodi precedenti, accelerando progressivamente la crescita del fondo rispetto a un calcolo lineare.

Quali formule sono usate nel calcolatore risparmi?

Per calcolare i risparmi, il calcolatore usa la formula \(A = P(1 + r/n)^{nt}\) per rappresentare la crescita del capitale iniziale, insieme alla formula del valore futuro di un annualita, \(FV = PMT \times \frac{(1 + r/n)^{nt} - 1}{r/n}\), per mostrare l effetto dei contributi versati regolarmente nel tempo. Entrambe sono formule standard della matematica finanziaria, ampiamente utilizzate per stimare in modo affidabile il valore futuro di un conto di risparmio.

Come influisce l inflazione sui risparmi in Italia?

L inflazione erode il potere d acquisto reale dei risparmi nel tempo. Se il tuo conto rende il 3% e l inflazione e al 2%, il tuo guadagno reale e circa dell 1%. Per questo e importante cercare rendimenti che superino, o quantomeno eguaglino, il tasso di inflazione corrente.

I conti di deposito sono sicuri in Italia?

Si, in Italia i conti deposito sono protetti dal Fondo Interbancario di Tutela dei Depositi fino a 100.000 euro per depositante e per banca, rendendoli uno strumento a rischio relativamente basso rispetto ad altre forme di investimento piu esposte alla volatilita dei mercati.
Nota: Questo calcolatore è progettato per fornire stime utili a scopo informativo. Sebbene ci sforziamo di garantire l'accuratezza, i risultati possono variare in base alle leggi locali e alle circostanze individuali. Si consiglia di consultare un consulente professionale per decisioni importanti.