Sparrechner

Vermögensaufbau mit Zinseszins und monatlicher Sparrate online berechnen.

Last updated:
Jahr Einlage Zinsen Endsaldo

War dieser Rechner hilfreich?

★ ★ ★ ★ ★

Berechnungsbeispiele

Berechnungsfall Ergebnis
Einmalanlage 10.000 €, 3 % jährlich, 5 Jahre Endkapital: 11.592,74 € (Zinsertrag: 1.592,74 €)
Sparplan 150 €/Monat, 3 %, 20 Jahre, monatliche Gutschrift Endkapital: ca. 49.200 € (eingezahlt: 36.000 €, Zinsen: ca. 13.200 €)
Wie lange bis 50.000 € bei 200 €/Monat und 3 %? ca. 16 Jahre und 3 Monate (195 Monate)
Startkapital 10.000 € plus 150 €/Monat, 3 %, 20 Jahre Endkapital: ca. 67.450 € (Zinsen: ca. 21.450 €)
Mihail Doncenco
Mihail Doncenco Website-Gründer & Rechner-Experte

Gründer und Entwickler von CalcMate. Erstellt und pflegt alle Rechner dieser Website mit Fokus auf präzise Formeln und klare, praxisnahe Ergebnisse.

Wie verwendet man den Sparrechner?

Geben Sie Ihr Startkapital, die geplante monatliche Sparrate, den erwarteten Zinssatz und die Laufzeit in Jahren ein. Wählen Sie außerdem das Intervall der Zinsgutschrift (monatlich, vierteljährlich oder jährlich), denn häufigere Gutschriften lassen das Endkapital durch den Zinseszinseffekt etwas schneller wachsen. Beispiel: 10.000 € Startkapital, 150 € Sparrate am Monatsende, 3 % Zinssatz, 20 Jahre, monatliche Gutschrift ergeben rund 67.450 €. Davon sind 46.000 € eingezahlt und rund 21.450 € Zinsen.

Szenarien vergleichen Sie damit in Sekunden. Im Beispiel bringen 50 € mehr Sparrate (200 € statt 150 €) rund 16.400 € mehr Endkapital, ein Prozentpunkt mehr Zins (4 % statt 3 %) rund 9.800 €. Diese Werte gelten vor Steuern. Auf Zinsen fällt die Abgeltungsteuer an: 25 % plus 5,5 % Solidaritätszuschlag auf die Steuer, zusammen 26,375 %, bei Kirchensteuerpflicht etwas mehr (Rechtsstand 2026, § 32d EStG). Bis zum Sparer-Pauschbetrag von 1.000 € (Einzelveranlagung) bzw. 2.000 € (Zusammenveranlagung) pro Jahr, geltend seit 2023, bleiben Zinsen steuerfrei, wenn Sie Ihrer Bank einen Freistellungsauftrag erteilt haben. Bei 1.500 € Zinsen und 1.000 € Pauschbetrag sind 500 € steuerpflichtig, die Steuer beträgt rund 132 €. Das ersetzt keine Steuerberatung.

Wie berechnet man Zinseszins und Sparwachstum?

Der Rechner kombiniert zwei Formeln der Finanzmathematik. Für das Wachstum des Startkapitals (Einmalanlage): \[A = P \times \left(1 + \frac{r}{n}\right)^{n \times t}\] Für den Endwert regelmäßiger Sparraten am Ende jeder Periode (Annuität): \[FV = \text{PMT} \times \frac{\left(1 + \frac{r}{n}\right)^{n \times t} - 1}{\frac{r}{n}}\] Das Endkapital ist \(A + FV\). Dabei ist \(P\) das Startkapital, \(r\) der Jahreszins als Dezimalzahl, \(n\) die Zahl der Zinsperioden pro Jahr, \(t\) die Laufzeit in Jahren und \(\text{PMT}\) die Sparrate pro Periode. Bei monatlicher Sparrate und monatlicher Gutschrift ist \(n = 12\).

Praxisbeispiel: 10.000 € bei 3 % jährlich über 5 Jahre ergeben \(A = 10000 \times 1{,}03^5 \approx 11.593\) €. Mit monatlicher Gutschrift (\(n = 12\)) sind es \(A = 10000 \times \left(1 + \frac{0{,}03}{12}\right)^{60} \approx 11.616\) €, also rund 23 € mehr. Über 20 Jahre wächst dieser Vorteil auf 146 € (18.208 € statt 18.061 €), das sind gut 0,8 % mehr Endkapital.
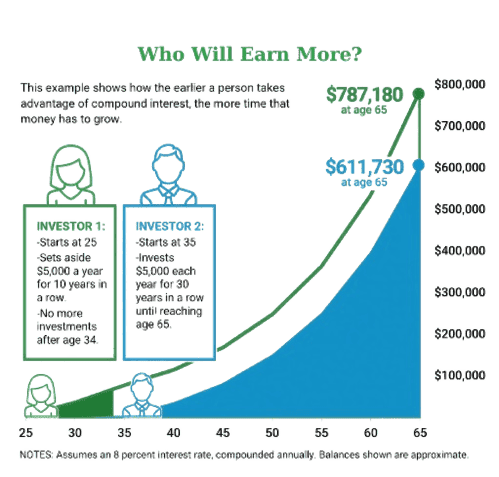
Zinseszins-Vergleich: Wer verdient mehr bei gleicher Laufzeit und unterschiedlichem Startzeitpunkt

Nützliche Tipps 💡

  • Realzins prüfen: Bei 3 % Zins und 2,5 % Inflation wächst die Kaufkraft nur um rund 0,49 % pro Jahr, nicht um 0,5 Prozentpunkte mehr als gedacht oder gar um 3 %.
  • Freistellungsauftrag erteilen: Er hält Zinsen bis 1.000 € (Einzelveranlagung) bzw. 2.000 € (Zusammenveranlagung) steuerfrei. Verteilen Sie den Betrag bei mehreren Banken so, dass er nicht doppelt vergeben wird.

📋Schritte zur Berechnung

  1. Startkapital und monatliche Sparrate eingeben.

  2. Zinssatz und Laufzeit in Jahren eingeben.

  3. Zinsintervall wählen (monatlich, vierteljährlich, jährlich) und auf "Berechnen" klicken.

Häufige Fehler ⚠️

  1. Einfache Zinsen statt Zinseszins verwenden: Bei einfachen Zinsen wachsen 10.000 € bei 3 % in 20 Jahren auf 16.000 €, mit Zinseszins auf 18.061 €, ein Unterschied von über 2.000 €.
  2. Die Zinsperiode überschätzen: Monatliche statt jährliche Gutschrift bringt bei 10.000 € und 3 % nach 20 Jahren nur rund 146 € mehr (gut 0,8 %). Ein höherer Zinssatz wirkt viel stärker.
  3. Inflation ignorieren: Bei 3 % Nominalzins und 2,5 % Inflation wächst die Kaufkraft nur um rund 0,49 % jährlich, nicht um 3 %.
  4. Den Zeitpunkt der Sparrate vergessen: Eine Rate am Monatsanfang statt am Monatsende bringt eine zusätzliche Verzinsungsperiode. Bei 150 € über 20 Jahre und 3 % sind das rund 120 € mehr Endkapital.

Wofür nutzt man einen Sparrechner?📊

  1. Sparziel berechnen: Mit 250 € pro Monat und 3 % Zins erreichen Sie 20.000 € für Kaution oder Autokauf nach rund 73 Monaten, also gut 6 Jahren.

  2. Altersvorsorge planen: Eine Sparrate von 200 € pro Monat über 30 Jahre (72.000 € eingezahlt) wächst bei 2 % auf rund 98.500 €, bei 4 % auf rund 138.800 € und bei 6 % auf rund 200.900 € (vor Steuern).

  3. Kontoalternativen vergleichen: Tagesgeld (flexibel, variabler Zins) und Festgeld (gebunden, fester Zins) anhand realer Endwerte gegenüberstellen.

Fragen und Antworten

Ist Tagesgeld oder Festgeld besser?

Welches besser ist, hängt davon ab, wann Sie das Geld brauchen. Tagesgeld ist jederzeit verfügbar und passt zum Notgroschen (eine gängige Faustregel nennt 3 bis 6 Nettomonatsgehälter). Festgeld bindet das Kapital für eine feste Laufzeit zu einem garantierten Zins, der häufig über dem Tagesgeldzins liegt. Beispiel: Bei 10.000 € und 5 Jahren bringen 3,5 % statt 3 % rund 284 € mehr. Beide Anlagen sind bis 100.000 € je Kunde und Bank durch die Einlagensicherung geschützt.

Was ist der Unterschied zwischen einfachem Zins und Zinseszins?

Einfacher Zins wird nur auf das Startkapital berechnet, Zinseszins auch auf bereits gutgeschriebene Zinsen. Beispiel bei 10.000 €, 3 % und 5 Jahren: einfach 10.000 × 0,03 × 5 = 1.500 € Zinsen, mit Zinseszins \(10000 \times 1{,}03^5 - 10000 \approx 1.592{,}74\) €. Über 20 Jahre wächst der Unterschied auf über 2.000 € (18.061 € statt 16.000 €).

Was ist ein Sparrechner?

Ein Sparrechner berechnet das Endkapital aus Startkapital, Sparrate, Zinssatz und Laufzeit unter Berücksichtigung des Zinseszinseffekts. Beispiel: 5.000 € Startkapital, 100 € Sparrate monatlich, 2,5 % Zinssatz, 10 Jahre ergeben rund 20.040 €. Davon sind 17.000 € eingezahlt und rund 3.040 € Zinsen. Die Werte gelten vor Steuern.

Was macht Tagesgeld mit hohem Zinssatz besonders interessant?

Tagesgeld ist täglich verfügbar, der Zins ist variabel, und Einlagen sind in der EU bis 100.000 € je Kunde und Bank gesetzlich gesichert. Der Zins schwankt mit dem Marktniveau, prüfen Sie ihn deshalb regelmäßig. Wie viel ein Zinsunterschied ausmacht, zeigt der Rechner: Bei 10.000 € Start und 150 € pro Monat bringen 3 % statt 2 % über 10 Jahre rund 2.330 € mehr (34.455 € statt 32.120 €).

Welche Formeln werden im Sparrechner verwendet?

Der Sparrechner nutzt die Zinseszinsformel für das Startkapital und die Annuitätenformel für die Sparraten. Zinseszins: \(A = P \times \left(1 + \frac{r}{n}\right)^{n t}\). Annuität (Rate am Periodenende): \(FV = \text{PMT} \times \frac{\left(1 + \frac{r}{n}\right)^{n t} - 1}{\frac{r}{n}}\). Das Endkapital ist \(A + FV\). Wird die Rate am Periodenanfang gezahlt, multipliziert sich \(FV\) mit dem Faktor \(1 + \frac{r}{n}\).

Wie funktioniert ein Sparkonto-Zinsrechner?

Ein Sparkonto-Zinsrechner berechnet das Startkapital mit der Zinseszinsformel \(A = P \times \left(1 + \frac{r}{n}\right)^{n t}\) und die laufenden Sparraten mit der Annuitätenformel \(FV = \text{PMT} \times \frac{\left(1 + \frac{r}{n}\right)^{n t} - 1}{\frac{r}{n}}\). Die Summe beider Werte ist das Endkapital. Häufigere Gutschrift (\(n = 12\) statt \(n = 1\)) erhöht es leicht: Bei 10.000 € und 3 % über 20 Jahre um rund 146 €.

Wie wirkt sich die Inflation auf meine Ersparnisse aus?

Die Inflation senkt die Kaufkraft Ihres Guthabens. Der reale Zins beträgt \(r_{\text{real}} = \frac{1 + i}{1 + \pi} - 1\) mit dem Nominalzins \(i\) und der Inflationsrate \(\pi\). Bei 3 % Zins und 2,5 % Inflation sind das \(\frac{1{,}03}{1{,}025} - 1 \approx 0{,}49\,\%\) pro Jahr. Liegt die Inflation über dem Zins, schrumpft die Kaufkraft trotz wachsendem Guthaben.
Hinweis: Dieser Rechner dient dazu, hilfreiche Schätzungen zu Informationszwecken bereitzustellen. Obwohl wir uns um Genauigkeit bemühen, können die Ergebnisse je nach örtlichen Gesetzen und individuellen Umständen variieren. Wir empfehlen, bei wichtigen Entscheidungen einen professionellen Berater zu Rate zu ziehen.