Công cụ tính Tỷ lệ Chi phí
Tính ảnh hưởng dài hạn của phí quỹ lên giá trị danh mục đầu tư của bạn nhờ hiệu ứng lãi kép.
1. Tỷ suất lợi nhuận ròng = % − % = %
2. Giá trị tương lai có chi phí (thực tế bạn nhận được): Bắt đầu từ + thêm mỗi năm tăng trưởng ở mức % mỗi năm trong năm →
3. Giá trị tương lai nếu tỷ lệ chi phí là 0%: Cùng số tiền, nhưng tăng trưởng ở mức đầy đủ % mỗi năm →
4. Chi phí của tỷ lệ chi phí trong năm = − =
Ví dụ tính toán
Cách sử dụng Công cụ tính Tỷ lệ Chi phí?
Công cụ cho thấy phí quản lý lấy đi bao nhiêu từ kết quả đầu tư ETF và quỹ mở của bạn. Làm theo ba bước:
1. Vốn và đóng góp: nhập vốn ban đầu và khoản đóng góp hàng năm (mô hình giả định bạn đóng vào cuối mỗi năm).
2. Lợi nhuận gộp: nhập lợi nhuận gộp hàng năm giả định (trước phí) và số năm đầu tư.
3. Phí: nhập tỷ lệ chi phí hàng năm ghi trong bản cáo bạch của quỹ.
Công cụ so sánh danh mục không tính phí với danh mục sau phí. Phần chênh lệch gồm cả tiền phí đã trả lẫn chi phí cơ hội, tức tiền lãi lẽ ra sinh thêm nếu số phí đó vẫn nằm trong danh mục. Ví dụ, đầu tư 50 triệu ₫ ban đầu và 20 triệu ₫ mỗi năm trong 20 năm với lợi nhuận gộp giả định 12% mất khoảng 98,5 triệu ₫ nếu TER là 0,40%, nhưng mất khoảng 479,2 triệu ₫ nếu TER là 2,20%. Mức lợi nhuận 12% chỉ là giả định minh họa, không phải dự báo, và lợi nhuận thực tế của quỹ không được đảm bảo.
Toán học về sự xói mòn do phí: Công thức & Logic
Công cụ dùng công thức giá trị tương lai của một khoản vốn ban đầu cộng niên kim thông thường, với lợi nhuận ròng xấp xỉ bằng lợi nhuận gộp trừ tỷ lệ chi phí: \[r_{ròng} \approx r_{gộp} - TER\] \[FV = PV(1+r)^n + PMT \times \frac{(1+r)^n - 1}{r}\] Trong đó \(PV\) là vốn ban đầu, \(PMT\) là khoản đóng góp hàng năm, \(r\) là lợi nhuận hằng năm (gộp hoặc ròng) và \(n\) là số năm. Chạy công thức với \(r_{gộp}\) rồi với \(r_{ròng}\), hiệu của hai kết quả là chi phí tích lũy của phí.
Ví dụ với 50 triệu ₫ ban đầu, 20 triệu ₫ mỗi năm, 20 năm và \(r_{gộp} = 12\%\): giá trị cuối kỳ gộp là 1.923,4 triệu ₫, còn sau phí là 1.824,9 triệu ₫ (TER 0,40%) hoặc 1.444,2 triệu ₫ (TER 2,20%). Phí 2,20% làm giảm khoảng 24,9% giá trị cuối kỳ. Với khoản đầu tư một lần, chênh lệch phí 1% trong 30 năm ở mức 7% giảm giá trị cuối kỳ khoảng 24,5% (100 triệu ₫ thành khoảng 761 triệu ₫ so với 574 triệu ₫). Phí được trừ trực tiếp vào giá trị tài sản ròng (NAV) mỗi ngày nên bạn không nhận hóa đơn, và vì thế khó thấy.
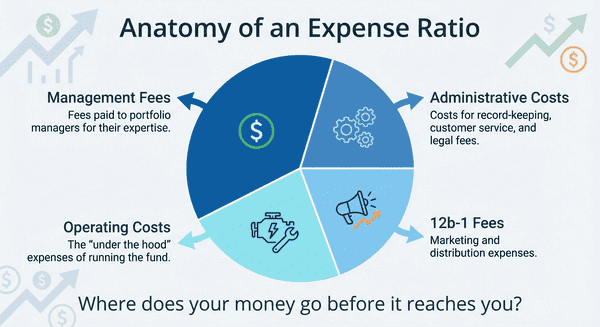
Mẹo hữu ích 💡
- Dùng tỷ lệ chi phí ròng trong bản cáo bạch, vì nó phản ánh chi phí thực tế sau các khoản miễn giảm tạm thời.
- Với quỹ chủ động, tỷ lệ chi phí là khoản chắc chắn phải trả, còn hiệu suất vượt trội chỉ là khả năng, và các báo cáo SPIVA của S&P cho thấy phần lớn quỹ chủ động ở Mỹ kém hơn chỉ số tham chiếu trong dài hạn.
- Chạy thêm một kịch bản lợi nhuận thấp để thấy phí chiếm phần lớn hơn của lợi nhuận khi thị trường tăng chậm.
📋Các bước tính toán
-
Nhập vốn đầu tư ban đầu và các khoản đóng góp hàng năm dự kiến.
-
Nhập số năm đầu tư và tỷ lệ lợi nhuận gộp giả định.
-
Nhập tỷ lệ chi phí hàng năm của quỹ và nhấp vào Tính toán để xem tác động của phí.
Những lỗi cần tránh ⚠️
- Chỉ nhìn tỷ lệ phần trăm (ví dụ 1%) thay vì tính số tiền mất đi qua nhiều thập kỷ.
- Bỏ qua phí mua, phí bán lại chứng chỉ quỹ và hoa hồng môi giới, vốn tách biệt với tỷ lệ chi phí hàng năm.
- Đánh giá thấp hiệu ứng lãi kép: phí bị trừ từ số dư ngày càng lớn nên mỗi năm tốn nhiều tiền hơn.
- Mong đợi công cụ tính cả lạm phát: kết quả thường là giá trị danh nghĩa, không phải giá trị thực.
Ứng dụng thực tế cho đầu tư thông minh📊
Lựa chọn quỹ: so sánh một quỹ chỉ số chi phí thấp (ví dụ TER 0,25%) với một quỹ chủ động tương đương (ví dụ TER 2,00%) trên cùng kỳ hạn.
Quỹ hưu trí: đánh giá xem mức phí cao hơn trong một kế hoạch đầu tư dài hạn có đáng so với lợi ích nhận được hay không.
Chuyển đổi quỹ: định lượng lợi ích của việc chuyển từ quỹ phí cao sang quỹ phí thấp hơn trước khi trả thêm phí bán lại chứng chỉ quỹ.
Dự báo dài hạn: ước tính tổng tài sản mất vì phí trong 20 đến 30 năm đầu tư.