Kostenquoten Rechner

Langfristige Gebührenauswirkung auf ETFs und Investmentfonds berechnen und Endvermögen mit und ohne Kosten vergleichen.

Last updated:
Valeur future après frais:
Coût total dû au ratio de frais:
Détail du calcul avec vos chiffres
1. Taux de rendement net = % − % = %
2. Valeur future avec frais (ce que vous obtenez réellement): À partir de + ajout de chaque année croissance à % par an pendant années →
3. Valeur future si ratio de frais à 0%: Mêmes montants, mais croissance au plein % par an →
4. Coût du ratio de frais sur années = − =

War dieser Rechner hilfreich?

★ ★ ★ ★ ★
Diesen Rechner einbetten

Berechnungsbeispiele

Berechnungsfall Ergebnis
Index-ETF: 15.000 Euro Start, 6.000 Euro/Jahr, 25 Jahre, 6% Rendite, TER 0,20% Gebührenauswirkung ca. 12.100 Euro
Aktiver Fonds: 15.000 Euro Start, 6.000 Euro/Jahr, 25 Jahre, 6% Rendite, TER 1,80% Gebührenauswirkung ca. 94.900 Euro
Einmalanlage: 100.000 Euro, 30 Jahre, 7% Rendite, TER 2,00% Vermögensverlust durch Gebühren ca. 329.000 Euro
Mihail Doncenco
Mihail Doncenco Website-Gründer & Rechner-Experte

Gründer und Entwickler von CalcMate. Erstellt und pflegt alle Rechner dieser Website mit Fokus auf präzise Formeln und klare, praxisnahe Ergebnisse.

Wie benutzt man den Kostenquoten-Rechner?

Geben Sie Startkapital, geplante jährliche Sparrate und Anlagehorizont in Jahren ein. Tragen Sie dann die erwartete Bruttorendite pro Jahr (vor Gebühren) und die jährliche Kostenquote (TER) ein, die Sie im Basisinformationsblatt oder Factsheet des Fonds finden. Setzen Sie die Rendite vorsichtig an: Historische Durchschnitte sind keine Prognose.

Nach dem Klick auf Berechnen zeigt das Tool zwei parallele Wachstumsverläufe: das Portfolio ohne Gebühren und das Portfolio nach Abzug der TER. Der Gebührenverlust umfasst nicht nur die gezahlten Beträge, sondern auch die entgangenen Zinseszinsen darauf. Bei 15.000 Euro Startkapital, 6.000 Euro Sparrate pro Jahr, 25 Jahren und 6% Bruttorendite wachsen 165.000 Euro Einzahlungen ohne Gebühren auf etwa 393.600 Euro. Mit einer TER von 1,80% bleiben nur etwa 298.700 Euro, der Verlust beträgt rund 94.900 Euro (24%). Ein Unterschied von 0,5 Prozentpunkten bei der TER kostet bei gleichen Eingaben über 30 Jahre noch rund 51.000 Euro. Die Ergebnisse sind Modellrechnungen, keine Anlageberatung und keine Renditeprognose.

Die Mathematik der Gebührenerosion: Formeln und Logik

Der Rechner zieht zuerst die Kostenquote von der Bruttorendite ab (vereinfachte Näherung): \[ r_{\text{netto}} = r_{\text{brutto}} - \text{TER} \] Der Endwert ergibt sich aus der Zinseszinsformel für eine Einmalanlage plus nachschüssige jährliche Sparraten: \[ ZW = K_0 \cdot (1+r)^n + S \cdot \frac{(1+r)^n - 1}{r} \] Dabei ist \(K_0\) das Startkapital, \(S\) die jährliche Sparrate, \(r\) der Zinssatz (brutto oder netto) und \(n\) die Laufzeit in Jahren.

Das Tool rechnet die Formel einmal mit der Bruttorendite und einmal mit der Nettorendite und bildet die Differenz: \[ \text{Gebührenverlust} = ZW_{\text{brutto}} - ZW_{\text{netto}} \] Darin stecken die direkt gezahlten Gebühren und die entgangenen Zinseszinsen. Genau deshalb wirken kleine Prozentunterschiede über Jahrzehnte so stark.
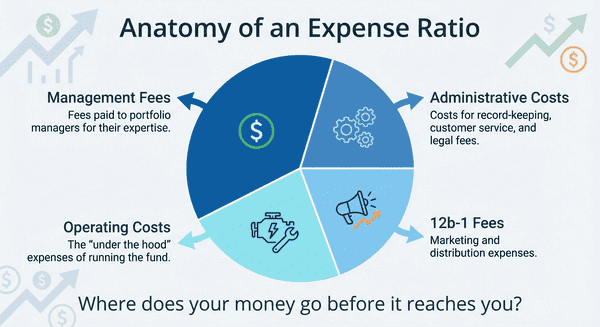
Anatomie der Kostenquote: Diagramm zum Einfluss der TER auf Brutto- und Nettorendite über 25 Jahre

Nützliche Tipps 💡

  • Nutzen Sie die aktuelle Kostenquote aus dem Basisinformationsblatt oder Factsheet. Bei zeitweisem Gebührenverzicht des Anbieters kann sie später steigen.
  • Gebühren sind sicher, Outperformance ist es nicht: Laut SPIVA Europe Scorecard (S&P, Stand 31.12.2025) blieben über 10 Jahre rund 98% der euro-denominierten Global-Aktienfonds und rund 95% der Deutschland-Aktienfonds hinter ihrem Vergleichsindex zurück.
  • Rechnen Sie ein vorsichtiges Szenario durch (z. B. 4% statt 6% Brutto): Bei gleichen Eingaben und 1,80% TER frisst die Gebühr dann rund 54% der Erträge statt 42%.

📋Schritte zur Berechnung

  1. Startkapital und geplante jährliche Sparrate eingeben.

  2. Anlagehorizont in Jahren und erwartete Bruttorendite in Prozent eingeben.

  3. Jährliche Kostenquote (TER) des Fonds eingeben und auf Berechnen klicken: Die Gebührenauswirkung in Euro erscheint sofort.

Häufige Fehler ⚠️

  1. Nur auf den Prozentsatz achten statt auf den Euro-Betrag über Jahrzehnte: 1% TER auf ein 200.000-Euro-Portfolio sind 2.000 Euro im Jahr, bei wachsendem Depot entsprechend mehr.
  2. Ausgabeaufschlag und Handelskosten übersehen: Sie fallen zusätzlich zur TER an und erhöhen die Gesamtkosten.
  3. Den Zinseszinseffekt der Gebühren unterschätzen: Die TER wird vom wachsenden Gesamtguthaben abgezogen, nicht vom Startkapital. Jedes Jahr kostet sie absolut mehr.
  4. Inflation vergessen: Der Rechner zeigt nominale Euro-Werte, keine inflationsbereinigten.

Praktische Anwendungen für intelligentes Investieren📊

  1. ETF-Auswahl: einen Index-ETF (z. B. 0,20% TER) mit einem aktiven Fonds (z. B. 1,60% TER) über 20 Jahre in Euro vergleichen.

  2. Altersvorsorge-Verträge prüfen: Gesamtkosten eines bestehenden Riester-Vertrags mit Alternativen vergleichen. Das neue Altersvorsorgedepot ist ab 2027 geplant.

  3. Fondswechsel bewerten: Gebührenvorteil beim Umschichten aus teuren Altfonds in günstigere Alternativen in Euro beziffern und Verkaufskosten dagegenrechnen.

  4. Vorsorgeplanung: Kostenwirkung über einen Horizont von 30 oder 40 Jahren abschätzen.

Fragen und Antworten

Beinhaltet die Kostenquote Broker-Provisionen?

Nein, die TER deckt nur die laufenden Fondskosten: Verwaltungsvergütung (darin steckt bei Fonds oft eine Vertriebsprovision), Depotbank, Prüfung und Verwaltung. Nicht enthalten sind die Orderentgelte Ihres Brokers, ein möglicher Ausgabeaufschlag und die Handelskosten, die im Fonds beim Kauf und Verkauf von Wertpapieren entstehen (Transaktionskosten). Sie belasten die Rendite zusätzlich.

Warum sollte ich einen Kostenquoten-Rechner verwenden?

Weil Gebühren unbemerkt abgehen und der Prozentsatz abstrakt wirkt, der Euro-Betrag aber nicht. Mit 15.000 Euro Start, 6.000 Euro Sparrate pro Jahr und 6% Bruttorendite ergibt eine TER von 0,20% nach 25 Jahren etwa 381.500 Euro, eine TER von 1,80% nur etwa 298.700 Euro. Die Differenz von rund 82.800 Euro entsteht allein durch 1,6 Prozentpunkte Kostenunterschied.

Was ist der Unterschied zwischen Brutto- und Netto-Kostenquote?

Die Brutto-Kostenquote zeigt die Fondskosten ohne Gebührenverzicht, die Netto-Kostenquote nach Abzug eines zeitweisen Verzichts oder einer vertraglichen Obergrenze des Anbieters. Tragen Sie in den Rechner die Quote ein, die Sie tatsächlich zahlen, und prüfen Sie, ob der Verzicht befristet ist. Endet er, steigt die Netto-Quote wieder auf die Brutto-Quote.

Was ist eine gute Kostenquote für einen ETF?

Als Faustregel gilt für breite Index-ETFs (z. B. auf den MSCI World) eine TER unter 0,25% als gut und unter 0,10% als sehr gut. Aktiv gemanagte Fonds liegen meist bei etwa 1,0 bis 2,0%. Prüfen Sie die aktuelle TER immer im Basisinformationsblatt, denn Anbieter ändern sie. Der Aufschlag bei aktiven Fonds lohnt sich selten: Laut SPIVA Europe Scorecard (S&P, Stand 31.12.2025) schlugen über 10 Jahre nur rund 2% der euro-denominierten Global-Aktienfonds ihren Vergleichsindex.

Was ist eine Kostenquote einfach erklärt?

Die Kostenquote (Total Expense Ratio, TER) ist die jährliche Gebühr eines ETFs oder Investmentfonds in Prozent des Fondsvermögens. Bei 10.000 Euro in einem Fonds mit 1% TER sind das 100 Euro pro Jahr, die täglich anteilig aus dem Fondsvermögen abgezogen werden, ohne dass Sie eine Rechnung erhalten. Die TER ist deshalb einer der wichtigsten Kostenfaktoren für den langfristigen Vermögensaufbau.

Wie beeinflusst die Kostenquote die Rendite der Altersvorsorge?

Ein TER-Unterschied von 1 Prozentpunkt kostet über 30 Jahre rund ein Viertel des Endvermögens. Bei 100.000 Euro Startkapital und 7% Bruttorendite ergibt eine TER von 0,20% etwa 719.700 Euro, eine TER von 1,20% nur etwa 542.700 Euro, ein Minus von rund 177.000 Euro (25%). Der Grund: Gebühren mindern jedes Jahr das wachsende Guthaben und damit auch dessen künftige Zinseszinsen.

Wie wird die Kostenquote berechnet?

Die TER ist der Quotient aus den jährlichen Fondskosten und dem durchschnittlichen Fondsvermögen: \(\text{TER} = \frac{\text{Gesamtkosten}}{\text{durchschnittliches Fondsvermögen}}\). Bei 500.000 Euro Kosten und 50 Millionen Euro Fondsvermögen beträgt die TER 1,0%. Als Anleger sehen Sie keine Buchung: Der Betrag mindert täglich in kleinen Teilen den Nettoinventarwert (NAV) des Fonds.
Hinweis: Dieser Rechner dient dazu, hilfreiche Schätzungen zu Informationszwecken bereitzustellen. Obwohl wir uns um Genauigkeit bemühen, können die Ergebnisse je nach örtlichen Gesetzen und individuellen Umständen variieren. Wir empfehlen, bei wichtigen Entscheidungen einen professionellen Berater zu Rate zu ziehen.
