Calculadora de Taxa de Despesa

Calcule quanto a taxa de despesa de um fundo ou ETF reduz o seu capital ao longo dos anos.

Last updated:
Valor futuro após despesas:
Custo total devido ao ratio de despesas:
Detalhamento do cálculo com seus números
1. Taxa de retorno líquida = % − % = %
2. Valor futuro com despesas (o que você realmente recebe): Começando com + adicionando cada ano crescendo a % ao ano por anos →
3. Valor futuro se o ratio de despesas fosse 0%: Mesmos valores, mas crescendo à taxa plena de % ao ano →
4. Custo do ratio de despesas ao longo de anos = − =

Esta calculadora foi útil?

★ ★ ★ ★ ★
Incorporar esta calculadora

Exemplos de Cálculo

Caso de Cálculo Resultado
Investidor de índice (Brasil): R$ 20.000 iniciais, R$ 10.000 por ano, 15 anos, 9% de retorno bruto, TER de 0,20% Capital de R$ 366.459 sem comissões e R$ 359.905 com comissões: impacto de cerca de R$ 6.554
Fundo ativo (Portugal): 15 000 € iniciais, 6000 € por ano, 20 anos, 6% de retorno bruto, TER de 1,75% Capital de 268 821 € sem comissões e 217 859 € com comissões: perda de cerca de 50 962 €, ou 19%
Taxa alta, longo prazo: R$ 100.000 de soma única, 30 anos, 10% de retorno bruto, TER de 2,20% Capital de R$ 1.744.940 sem comissões e R$ 951.838 com comissões: impacto de cerca de R$ 793.103, ou 45%
Mihail Doncenco
Mihail Doncenco Criador do site e especialista em calculadoras

Fundador e desenvolvedor do CalcMate. Cria e mantém todas as calculadoras do site, com foco na precisão das fórmulas e em resultados claros e práticos.

Como usar a Calculadora de Taxa de Despesa?

A calculadora compara o crescimento do seu capital sem comissões com o crescimento depois de descontar a taxa de despesa anual do fundo.
1. Capital e contribuições: insira o capital inicial e a contribuição anual planeada.
2. Retorno: indique o retorno anual bruto esperado, antes de comissões. Use uma hipótese prudente, não o melhor ano do histórico.
3. Comissões: insira a taxa de despesa anual (TER ou despesas correntes), que consta do prospeto ou do documento de informações fundamentais (DIF) do fundo.

O resultado "perdido para comissões" inclui o dinheiro pago e os ganhos que esse dinheiro teria rendido se ficasse investido, o custo de oportunidade. Para um plano de reforma a 30 anos, uma diferença de 1 ponto percentual na taxa reduz o capital final em cerca de 16% a 25%, conforme as contribuições. Os resultados são estimativas educativas, não aconselhamento financeiro.

A Matemática da Erosão por Comissões: Fórmulas e Lógica

A calculadora usa o valor futuro de um capital inicial mais contribuições anuais de fim de ano. O retorno líquido é o bruto menos a taxa de despesa: \[r_{líquido} = r_{bruto} - \text{Taxa de despesa}\] O valor futuro é: \[VF = VP(1+r)^n + PMT \times \frac{(1+r)^n - 1}{r}\]
Onde:
VP = capital inicial
PMT = contribuição anual
r = taxa de retorno anual (bruta ou líquida)
n = número de anos

Calcula-se o \(VF\) com a taxa bruta e com a líquida, e a diferença é o custo acumulado da taxa de despesa. Como a comissão é cobrada sobre um saldo que cresce, o custo em euros sobe a cada ano. Com 10 000 € a 6% durante 30 anos, a taxa de despesa de 1% reduz o capital final em cerca de 25%.
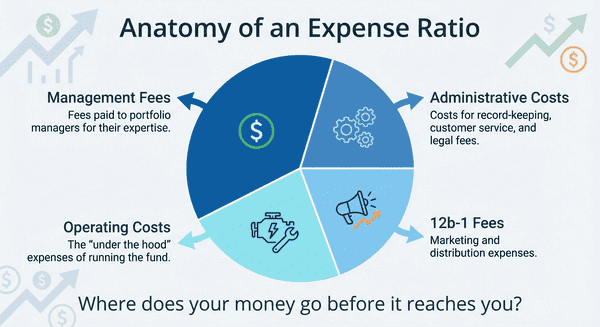
Diagrama da anatomia do índice de despesas

Dicas Úteis 💡

  • Use a taxa de despesa líquida do prospeto, que reflete o custo real depois de isenções ou reembolsos de comissões.
  • Num fundo ativo, a taxa de despesa é um custo certo e o desempenho acima do mercado é apenas uma possibilidade.
  • Corra um cenário com retornos mais baixos: as comissões consomem uma fatia maior dos ganhos quando o mercado cresce pouco.

📋Passos para Calcular

  1. Insira o capital inicial e as contribuições anuais.

  2. Indique o horizonte em anos e o retorno bruto anual esperado.

  3. Insira a taxa de despesa anual do fundo e calcule para ver o custo.

Erros a evitar ⚠️

  1. Olhar só para a percentagem (por exemplo, 1%) em vez do impacto em euros ao longo de décadas.
  2. Ignorar comissões de corretagem ou de subscrição, que são separadas da taxa de despesa anual.
  3. Subestimar o efeito composto: a comissão incide sobre um saldo crescente e custa mais a cada ano.
  4. Esperar que o resultado esteja ajustado à inflação: os valores são nominais, não reais.

Aplicações Práticas para um Investimento Inteligente📊

  1. Seleção de ETF: compare um ETF de índice de baixo custo (por exemplo, 0,07% de TER) com um fundo ativo comparável (por exemplo, 1,30%).

  2. PPR (Plano Poupança Reforma): avalie se as comissões mais altas do plano compensam o benefício fiscal, que deve confirmar na lei em vigor.

  3. Rebalanceamento: quantifique o ganho de passar de um fundo antigo e caro para uma alternativa de baixo custo.

  4. Projeção para a reforma: estime o capital perdido para comissões numa carreira de 30 ou 40 anos.

Perguntas e Respostas

A taxa de despesa inclui comissões de corretagem?

Não, a taxa de despesa cobre a gestão do próprio fundo, como salários, auditoria e administração, e não inclui as comissões de corretagem. Não inclui também os custos de negociação internos do fundo. Pague atenção à corretagem que o seu intermediário cobra ao comprar ou vender, porque em contribuições pequenas e frequentes ela pode pesar mais do que a TER.

Como é calculada a taxa de despesa?

A taxa de despesa é o total de custos operacionais anuais do fundo dividido pelo valor médio dos seus ativos sob gestão (AUM): \(TER = \frac{\text{Custos operacionais}}{\text{AUM médio}} \times 100\). Um fundo com 5 milhões de custos e 1000 milhões de ativos tem TER de 0,5%. A taxa é descontada diariamente do valor do ativo líquido (NAV), por isso o investidor não recebe fatura.

Como é que a taxa de despesa afeta os retornos do PPR?

Uma TER 1 ponto percentual mais alta reduz o capital final de um PPR a 30 anos em cerca de 16% a 25%, conforme as contribuições. Com 6000 € por ano a 6% bruto, o capital é de cerca de 474 349 €. Com a taxa líquida de 5% (TER de 1%), cai para cerca de 398 633 €, uma perda de 16%. Numa soma única, a perda chega a 25%. Verifique o regime fiscal do PPR em vigor antes de decidir.

O que é uma "boa" taxa de despesa para um ETF?

Como regra prática, ETFs passivos de índices amplos têm TER abaixo de 0,25%, e muitos ficam entre 0,03% e 0,20%. Fundos de gestão ativa costumam cobrar mais, e acima de 1,5% é considerado caro por muitos analistas. Compare fundos que seguem o mesmo índice, porque aí a diferença de TER é quase toda a diferença de retorno. Confirme os valores atuais no prospeto, pois mudam com o tempo.

O que é uma taxa de despesa em termos simples?

A taxa de despesa (TER, do inglês Total Expense Ratio) é a comissão anual que um fundo ou ETF cobra, expressa em percentagem do valor investido. Com 10 000 € num fundo com TER de 1%, paga cerca de 100 € por ano. O valor não aparece numa fatura, porque é descontado do preço do fundo. Em Portugal, o valor consta do documento de informações fundamentais (DIF) do fundo.

Por que devo usar uma calculadora de taxa de despesa?

A calculadora mostra o custo acumulado em euros, que a percentagem anual esconde. Uma diferença de 1% parece pequena, mas ao longo de décadas pode custar dezenas de milhares de euros. A ferramenta compara dois fundos com os mesmos pressupostos de retorno, o que isola o efeito da taxa. Os resultados são estimativas e não garantem o desempenho futuro.

Qual é a diferença entre Taxa de Despesa Bruta e Líquida?

A taxa de despesa bruta é o custo total de funcionamento do fundo, e a líquida é o que os investidores realmente pagam depois de isenções temporárias ou limites contratuais. Use a taxa líquida nos cálculos, porque é o seu custo real. Se a isenção for temporária, simule também com a bruta para ver o custo depois de ela acabar.
Nota: Esta calculadora foi projetada para fornecer estimativas úteis para fins informativos. Embora nos esforcemos pela precisão, os resultados podem variar com base nas leis locais e circunstâncias individuais. Recomendamos consultar um consultor profissional para decisões críticas.
