Calculateur de Ratio de Frais

Mesurez en euros ce que les frais annuels d'un ETF ou d'un fonds retirent à votre capital sur le long terme.

Last updated:
Valeur future après frais:
Coût total dû au ratio de frais:
Détail du calcul avec vos chiffres
1. Taux de rendement net = % − % = %
2. Valeur future avec frais (ce que vous obtenez réellement): À partir de + ajout de chaque année croissance à % par an pendant années →
3. Valeur future si ratio de frais à 0%: Mêmes montants, mais croissance au plein % par an →
4. Coût du ratio de frais sur années = − =

Ce calculateur vous a-t-il été utile ?

★ ★ ★ ★ ★
Intégrer ce calculateur

Exemples de calcul

Cas de calcul Résultat
Investisseur indiciel : 10 000 € initiaux, 5 000 €/an, 20 ans, 7 % de rendement, 0,15 % de frais Impact des frais ≈ 4 400 €
Fonds actif : 10 000 € initiaux, 5 000 €/an, 20 ans, 7 % de rendement, 2,00 % de frais Impact des frais ≈ 51 800 €
Frais élevés (PEA) : 50 000 € en somme unique, 30 ans, 8 % de rendement, 2,20 % de frais Patrimoine perdu en frais ≈ 231 800 €
Épargne unique : 20 000 €, 30 ans, 6 % de rendement, 1,00 % de frais Impact des frais ≈ 28 400 €
Mihail Doncenco
Mihail Doncenco Créateur du site et expert en calculatrices

Fondateur et développeur de CalcMate. Crée et maintient tous les calculateurs du site, avec un accent sur la précision des formules et des résultats clairs et pratiques.

Comment utiliser le Calculateur de Ratio de Frais ?

Le calculateur compare la croissance de votre portefeuille avec et sans frais, pour chiffrer la "traînée" que les frais de gestion exercent sur vos rendements. Il vous faut quatre données :
1. Capital et apports : votre capital de départ et vos versements annuels.
2. Horizon : la durée de placement en années.
3. Rendement brut : le rendement annuel attendu avant frais. Prenez une hypothèse prudente, en vous appuyant sur l'historique d'un indice large comme le MSCI World ou le CAC 40.
4. Ratio de frais : les frais courants annuels, indiqués dans le document d'informations clés du fonds (DIC, anciennement DICI).

Le résultat affiche deux trajectoires, avant et après frais. L'écart représente l'argent payé en frais et le coût d'opportunité : les gains que cet argent aurait produits en restant investi. Pour la retraite, avec 3 000 € versés chaque année pendant 35 ans à 6 % brut, une différence de 0,5 % de frais réduit le capital final d'environ 33 550 €.

Quelles sont les mathématiques de l'érosion par les frais ?

Le calculateur applique la formule de la valeur future d'une annuité ordinaire, avec un capital initial et des versements en fin d'année. Le rendement net s'obtient par soustraction simple : \[ r_{net} = r_{brut} - \text{Ratio de Frais} \] La valeur future se calcule alors : \[ VF = VP(1+r)^n + PMT \times \dfrac{(1+r)^n - 1}{r} \] où \(VP\) est le capital initial, \(PMT\) l'apport annuel, \(r\) le taux annuel (brut ou net) et \(n\) le nombre d'années.

On applique la formule deux fois, avec le taux brut puis le taux net. La différence des deux valeurs futures donne le coût cumulé des frais. Ce mécanisme explique pourquoi les conseillers en gestion de patrimoine (CGP) insistent sur le coût des supports : les frais sont prélevés chaque année sur un capital qui grossit, donc leur poids en euros augmente avec le temps.
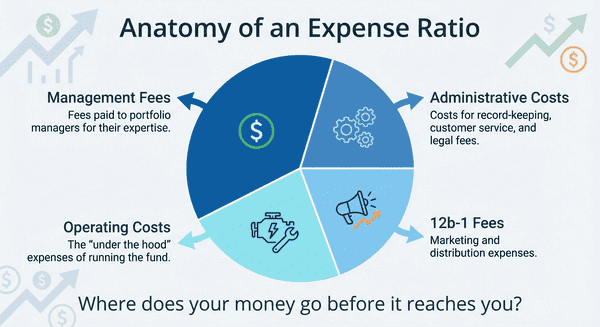
Diagramme de l'anatomie du ratio de frais

Conseils d’Experts 💡

  • Prenez les frais courants du document d'informations clés (DIC ou DICI), qui regroupent les frais de gestion et de fonctionnement du fonds.
  • En assurance-vie, additionnez les frais du contrat et ceux des fonds en unités de compte pour obtenir le ratio de frais total.
  • Pour un fonds actif, le ratio de frais est un coût certain, alors que la surperformance (alpha) n'est qu'une possibilité.
  • Testez un scénario pessimiste avec un rendement brut plus faible : à 3 % brut, un ratio de 1 % absorbe un tiers du rendement.

📋Étapes de calcul

  1. Saisissez le capital d'investissement initial et les apports annuels prévus.

  2. Indiquez l'horizon d'investissement en années et le rendement brut annuel attendu.

  3. Entrez le ratio de frais annuel du fonds, puis cliquez sur Calculer pour voir l'analyse des coûts.

Erreurs à éviter ⚠️

  1. Se limiter au pourcentage (par exemple 1 %) au lieu de calculer l'impact en euros sur plusieurs décennies.
  2. Ignorer les frais d'entrée, de courtage ou de versement, qui s'ajoutent au ratio de frais annuel.
  3. Sous-estimer l'effet composé : les frais sont prélevés sur un solde qui grossit, donc leur coût en euros augmente chaque année.
  4. Lire les résultats comme des valeurs réelles : ils sont en euros nominaux, sans correction de l'inflation ni de la fiscalité.

Applications Pratiques pour un Investissement Intelligent📊

  1. Sélection d'ETF : 10 000 € placés 20 ans à 6 % brut deviennent environ 31 470 € avec un ETF indiciel à 0,10 % de frais, contre environ 22 770 € avec un fonds actif à 1,80 %, soit un écart d'environ 8 700 €.

  2. Optimisation de l'assurance-vie : sur 100 000 € investis pendant 25 ans à 6 % brut, passer de 1,5 % à 0,5 % de frais annuels représente un gain d'environ 80 800 €.

  3. Rééquilibrage de portefeuille : transférer 50 000 € d'un fonds ancien à 1,8 % de frais vers une alternative à 0,2 %, sur 20 ans à 6 % brut, représente une économie d'environ 40 600 €.

  4. Prévision pour la retraite : avec 3 000 € par an pendant 35 ans à 6 % brut, une différence de 0,5 % de frais réduit le capital final d'environ 33 550 €. Avec 6 000 € par an, l'écart double à environ 67 100 €.

Questions Fréquentes (FAQ)

Comment le ratio de frais est-il calculé ?

Le ratio se calcule en divisant les dépenses de fonctionnement annuelles du fonds par la valeur moyenne de ses actifs sous gestion : \(\text{Ratio} = \dfrac{\text{Dépenses}}{\text{Actifs sous gestion}}\). Pour un fonds de 500 M€ dont les dépenses annuelles atteignent 2,5 M€, le ratio est de 0,50 %. En Europe, ce chiffre apparaît sous le nom de frais courants dans le DIC.

Comment le ratio de frais impacte-t-il les rendements d'une assurance-vie ?

Une différence de 1 % de frais annuels réduit le capital final d'environ 21 % sur 25 ans. Exemple : 100 000 € à 6 % brut valent 300 500 € avec 1,5 % de frais et 381 300 € avec 0,5 %, soit environ 27 % de plus. En assurance-vie, les frais du contrat s'ajoutent à ceux des unités de compte, donc le coût total est souvent plus élevé que celui d'un ETF détenu en direct.

Le ratio de frais inclut-il les commissions de courtage ?

Non, le ratio de frais ne comprend pas les commissions de courtage. Il couvre le coût de gestion du fonds lui-même (gestion, administration, audit). Vous payez séparément les frais de transaction à votre courtier ou à votre banque, ainsi que les frais d'entrée éventuels. Les coûts de transaction internes du fonds (achat et vente de titres) sont aussi distincts et figurent à part dans le DIC.

Pourquoi devrais-je utiliser un calculateur de ratio de frais ?

Parce que les frais sont prélevés sans être visibles et que leur effet composé est difficile à estimer de tête. Le calculateur transforme un pourcentage en euros : sur 20 ans, 2,00 % de frais au lieu de 0,15 % coûtent environ 47 400 € de plus dans l'exemple à 5 000 € par an. Il permet de comparer deux supports avant d'investir.

Qu'est-ce qu'un "bon" ratio de frais pour un ETF ?

Pour un ETF indiciel sur un indice large comme le MSCI World, un bon ratio se situe en général sous 0,30 % par an, et de nombreux ETF descendent bien en dessous. Comparez toujours des ETF qui suivent le même indice : à exposition identique, l'écart de frais se transmet directement à votre performance. Les fonds gérés activement sont plus chers, ce qui exige une surperformance régulière pour compenser.

Qu'est-ce qu'un ratio de frais en termes simples ?

Le ratio de frais est le pourcentage de votre investissement que le fonds prélève chaque année pour couvrir sa gestion et son fonctionnement. Avec 10 000 € dans un fonds à 1 % de frais, vous payez 100 € par an. Vous ne recevez aucune facture : le montant est déduit de la valeur liquidative du fonds, donc de votre performance.

Quelle est la différence entre le Ratio de Frais Brut et Net ?

Le ratio brut est le coût total de fonctionnement du fonds, le ratio net est ce que les investisseurs paient après renonciation temporaire de frais ou plafonnement contractuel. Cette distinction concerne surtout les fonds américains. Pour un fonds européen, utilisez les frais courants du DIC, qui reflètent le coût annuel réel supporté par l'investisseur.
Note : Ce calculateur est conçu pour fournir des estimations utiles à des fins d'information. Bien que nous fassions tout notre possible pour garantir l'exactitude, les résultats peuvent varier en fonction des lois locales et des circonstances individuelles. Nous vous recommandons de consulter un conseiller professionnel pour toute décision importante.
