Calcolatore del Rapporto di Spesa (TER)
Analizza l effetto composto a lungo termine delle commissioni dei fondi sul tuo capitale di investimento.
1. Tasso di rendimento netto = % − % = %
2. Valore futuro con spese (quello che ottieni realmente): Partendo da + aggiungendo ogni anno crescita al % annuo per anni →
3. Valore futuro se il rapporto di spesa fosse 0%: Stessi importi, ma crescita al pieno % annuo →
4. Costo del rapporto di spesa su anni = − =
Esempi di calcolo
Come usare il Calcolatore del Rapporto di Spesa?
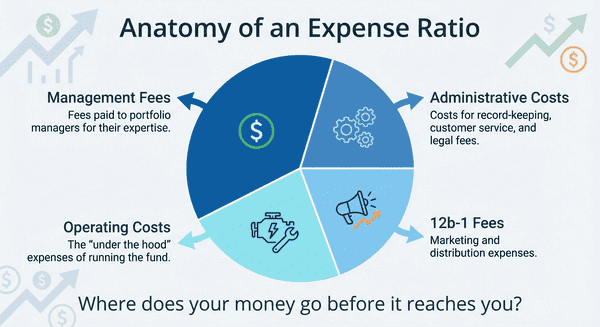
Il calcolatore del rapporto di spesa e uno strumento essenziale per gli investitori che cercano di ottimizzare le loro selezioni di ETF e fondi comuni, quantificando il freno delle commissioni di gestione sui rendimenti totali. Per eseguire un analisi accurata, inserisci il capitale iniziale e i contributi annuali pianificati. Aggiungi poi il rendimento annuo lordo atteso, prima delle commissioni, tipicamente basato su benchmark storici come il FTSE MIB per i fondi azionari italiani. Infine, fornisci il rapporto di spesa annuale, il TER, che trovi nel prospetto del fondo, il documento KIID.
Dopo il calcolo, lo strumento simula due percorsi finanziari: la crescita del tuo portafoglio senza commissioni rispetto alla crescita dopo che il fornitore del fondo ha detratto la sua percentuale. Il risultato perso in commissioni rappresenta non solo il denaro pagato, ma anche il costo opportunita, cioe i guadagni potenziali che si sarebbero composti se quel denaro fosse rimasto investito. Per la pianificazione pensionistica a lungo termine, anche una differenza dello 0,5% puo tradursi in una variazione a sei cifre nel capitale finale.
La Matematica dell Erosione da Commissioni: Formule e Logica
Il calcolatore utilizza la formula del valore futuro di una rendita posticipata, modificata per tenere conto sia di una somma unica sia di pagamenti periodici. Per determinare il rendimento netto, sottraiamo il rapporto di spesa dal rendimento lordo atteso: \(r_{netto} = r_{lordo} - \text{Rapporto di Spesa}\). Il calcolo principale per il valore futuro e \[VF = VP(1+r)^n + PMT \times \frac{(1+r)^n - 1}{r}\] dove \(VP\) e l investimento iniziale, \(PMT\) l ammontare del contributo annuale, \(r\) il tasso di interesse annuo, lordo o netto, e \(n\) il numero di anni.
Applicando questa formula sia ai tassi lordi sia a quelli netti, isoliamo il costo cumulativo del rapporto di spesa nel tempo. Questa metodologia riflette l approccio comunemente usato dai consulenti finanziari per illustrare l importanza dell indicizzazione a basso costo nelle strategie di investimento passivo.
Suggerimenti utili 💡
- Usa sempre il rapporto di spesa netto dal documento KIID, le informazioni chiave per gli investitori, perche riflette il costo effettivo dopo eventuali deroghe o rimborsi.
- Considera che per i fondi attivi il rapporto di spesa e un costo garantito, mentre la sovraperformance, l alfa, resta solo una possibilita.
- Esegui uno scenario peggiore con rendimenti di mercato inferiori, per vedere come le commissioni consumano una porzione maggiore dei profitti durante i periodi di crescita lenta.
📋Passaggi per Calcolare
-
Inserisci il capitale di investimento iniziale e i contributi annuali previsti.
-
Specifica l orizzonte di investimento in anni e la percentuale di rendimento lordo attesa.
-
Inserisci il rapporto di spesa annuale, TER, del fondo e clicca su Calcola per l analisi dei costi.
Errori comuni ⚠️
- Concentrarsi solo sulla percentuale, ad esempio 1%, invece di calcolare l impatto in euro nel corso dei decenni.
- Ignorare le commissioni di negoziazione o i costi di sottoscrizione, che sono separati dal rapporto di spesa annuale.
- Sottovalutare l effetto composto: le commissioni vengono detratte da un saldo in crescita, diventando piu costose ogni anno.
- Aspettarsi che il calcolatore tenga conto dell inflazione: i risultati sono tipicamente mostrati in valori nominali, non reali.
Applicazioni Pratiche per un Investimento Intelligente📊
Selezione di ETF: confronta un ETF indicizzato a basso costo, ad esempio 0,08% di TER, con un fondo comune attivo comparabile, ad esempio 1,90% di TER.
Ottimizzazione del fondo pensione: valuta se le commissioni piu elevate nel piano pensionistico aziendale giustificano i benefici fiscali associati.
Ribilanciamento del portafoglio: quantifica il beneficio di spostare asset da fondi legacy ad alto costo ad alternative moderne a basso costo.
Previsione pensionistica: stima il patrimonio totale perso a causa delle commissioni su un orizzonte di carriera di 30 o 40 anni.