Calculadora de Ratio de Gastos

Calcula cuánto te cuestan a largo plazo las comisiones de tus fondos y ETF y qué parte de tu capital final se llevan.

Last updated:
Valor futuro después de gastos:
Costo total debido al ratio de gastos:
Desglose del cálculo con tus números
1. Tasa de retorno neta = % − % = %
2. Valor futuro con gastos (lo que realmente obtienes): Comenzando con + añadiendo cada año creciendo al % anual durante años →
3. Valor futuro si el ratio de gastos fuera 0%: Mismos montos, pero creciendo al pleno % anual →
4. Costo del ratio de gastos durante años = − =

¿Te resultó útil esta calculadora?

★ ★ ★ ★ ★
Insertar esta calculadora

Ejemplos de cálculo

Caso de cálculo Resultado
ETF indexado: 10.000 € iniciales, 5.000 € al año, 20 años, 7% bruto y TER del 0,12% Coste acumulado de las comisiones de unos 3.500 €
Fondo activo: 10.000 € iniciales, 5.000 € al año, 20 años, 7% bruto y TER del 1,50% Coste acumulado de las comisiones de unos 40.200 €
Aportación única de 50.000 €, 30 años, 8% bruto y TER del 1,75% Unos 308.200 € en lugar de 503.100 €: unos 194.900 € menos
Mihail Doncenco
Mihail Doncenco Creador del sitio y experto en calculadoras

Fundador y desarrollador de CalcMate. Crea y mantiene todas las calculadoras del sitio, con especial atención a la precisión de las fórmulas y a resultados claros y prácticos.

¿Cómo usar la calculadora de ratio de gastos?

Introduce tu capital inicial y las aportaciones anuales que piensas hacer. Después indica la rentabilidad anual que esperas antes de comisiones: puedes tomar como referencia la del índice del fondo, aunque las rentabilidades pasadas no garantizan las futuras; el S&P 500, por ejemplo, ha rendido de media en torno al 10% anual con dividendos en las últimas décadas. Por último, introduce el ratio de gastos del fondo. En los fondos y ETF europeos lo encontrarás en el documento de datos fundamentales (KID) como gastos corrientes; a menudo se le llama TER (Total Expense Ratio).

La herramienta calcula en paralelo cómo crecería tu inversión sin comisiones y cómo crece tras descontar el TER cada año. La diferencia no son solo las comisiones pagadas, sino también lo que ese dinero habría rendido si hubiera seguido invertido. En plazos largos el efecto es grande: a 30 años y con un 7% de rentabilidad, medio punto más de comisión reduce el capital final en torno a un 13%.

Las matemáticas de la erosión por comisiones

Para aislar el efecto de las comisiones, la calculadora resta el TER a la rentabilidad bruta: \[r_{neta} \approx r_{bruta} - \text{TER}\] y aplica la fórmula del valor futuro con aportaciones anuales a las dos rentabilidades: \[VF = VP \cdot (1+r)^n + PMT \times \frac{(1+r)^n - 1}{r}\] donde \(VP\) es la inversión inicial, \(PMT\) la aportación anual al final de cada año, \(r\) la rentabilidad anual y \(n\) el número de años. La diferencia entre ambos resultados es el coste real del TER.

Por ejemplo, con 10.000 € iniciales, 5.000 € al año, 20 años y un 7% bruto, la inversión llegaría a unos 243.700 € sin comisiones. Con un ETF indexado con un TER del 0,12%, el coste acumulado es de unos 3.500 €; con un fondo activo con un 1,5%, de unos 40.200 €, más del 16% del capital final. Según los informes SPIVA de S&P Dow Jones Indices, la mayoría de los fondos de gestión activa de renta variable no superan a su índice de referencia en periodos de 10 años o más.
Impacto acumulado del ratio de gastos en el valor final de una cartera de fondos

Guía de Uso y Consejos 💡

  • Toma los gastos del documento de datos fundamentales (KID) del fondo: desde 2023 recoge también los costes de transacción, que no siempre aparecen en el TER.
  • En un fondo activo, la comisión es segura y la rentabilidad extra solo es una posibilidad: la mayoría no bate a su índice a largo plazo.
  • Prueba también con una rentabilidad prudente, por ejemplo del 5%: cuanto menor es la rentabilidad, mayor es la parte que se llevan las comisiones.

📋Pasos para Calcular

  1. Introduce el capital inicial y las aportaciones anuales.

  2. Indica el plazo en años y la rentabilidad anual bruta esperada.

  3. Introduce el ratio de gastos (TER) del fondo y pulsa "Calcular" para ver el coste de las comisiones.

Errores a evitar ⚠️

  1. Fijarse solo en el porcentaje: un 1% parece poco, pero en 100.000 € invertidos a 30 años con un 7% bruto supone unos 187.000 € menos.
  2. Olvidar las comisiones de suscripción, reembolso o compraventa, que se cobran aparte del TER.
  3. Subestimar el efecto acumulado: el TER se cobra sobre un saldo que crece, así que su coste en euros aumenta cada año.
  4. Interpretar los resultados como poder de compra real: la calculadora trabaja en euros nominales, sin descontar la inflación.

Aplicaciones prácticas para una inversión inteligente📊

  1. Fondo indexado frente a fondo activo: compara un ETF con un TER del 0,05 al 0,20% con un fondo activo del 1 al 1,5% y mira la diferencia en euros a 20 años.

  2. Planes de pensiones: comprueba si la ventaja fiscal de un plan compensa unas comisiones más altas que las de un fondo indexado.

  3. Traspasos: calcula cuánto ganarías al mover tu dinero de un fondo caro a otro más barato; en España, el traspaso entre fondos no tributa.

  4. Visión a largo plazo: estima cuánto patrimonio se llevan las comisiones a lo largo de 30 o 40 años de inversión.

Preguntas Frecuentes (FAQ)

¿Cómo impacta el TER en el crecimiento compuesto a largo plazo?

El TER reduce la rentabilidad cada año y ese efecto se acumula con el interés compuesto. Si un fondo rinde un 7% bruto con un TER del 1%, la rentabilidad neta es de alrededor del 6%. A 30 años, 10.000 € crecerían hasta unos 76.100 € al 7%, pero solo hasta unos 57.400 € al 6%. Esa diferencia, de unos 18.700 €, es el coste real de una comisión del 1% y equivale a casi un 25% del capital que podrías haber tenido.

¿Cómo se calcula técnicamente el ratio de gastos de un fondo?

El TER se calcula dividiendo los gastos de funcionamiento del fondo entre su patrimonio medio durante el año: \[\text{TER} = \frac{\text{Gastos totales}}{\text{Patrimonio medio}} \times 100\] Ese porcentaje se reparte entre los días del año y se descuenta del valor liquidativo. Por ejemplo, un fondo con un patrimonio medio de 500 millones de euros y 5 millones de gastos tiene un TER del 1%.

¿Cuál es la diferencia entre ratio de gastos bruto y neto?

El ratio de gastos bruto es el coste total antes de descuentos, y el neto es lo que paga de verdad el inversor después de que la gestora renuncie a parte de sus comisiones, algo habitual en fondos nuevos que quieren ser competitivos. Para calcular la rentabilidad, usa siempre el dato neto. En la Unión Europea, el documento de datos fundamentales (KID) muestra los costes que soportas en la práctica, desglosados en costes corrientes y de transacción.

¿Incluye el TER todos los costes del fondo?

No: el TER no incluye los costes de compraventa de los valores que hace el propio fondo ni las comisiones de suscripción o reembolso que pueda cobrar quien te lo vende. En los fondos que compran y venden mucho, estos costes de transacción pueden ser importantes. Desde 2023, el KID de los fondos europeos debe mostrar también los costes de transacción, así que revísalo para conocer el coste total y no solo el TER.

¿Por qué el TER es especialmente crítico en planes de pensiones y seguros de ahorro?

El TER pesa mucho en los planes de pensiones porque se invierte durante 20 a 40 años, el dinero no se puede retirar con facilidad y las comisiones suelen ser más altas que las de un fondo indexado. Por ejemplo, aportando 1.500 € al año durante 30 años con un 6% bruto, una comisión total del 1,5% reduce el capital final en torno a un 23%: de unos 118.600 € a unos 91.500 €. Usa esta calculadora para comparar el coste de tu plan con el de un fondo indexado y valora si la ventaja fiscal compensa la diferencia en tu caso.

¿Qué es el ratio de gastos (TER) y por qué determina el rendimiento neto de tu fondo?

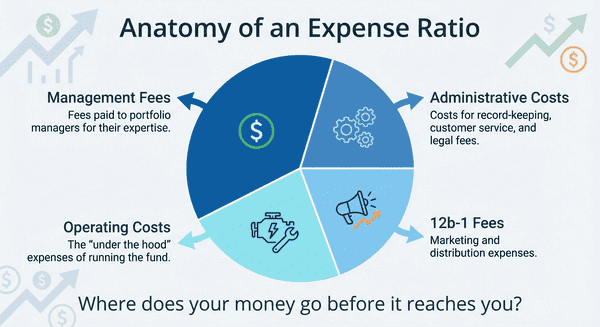
El ratio de gastos totales (TER) es el porcentaje del patrimonio de un fondo o ETF que se destina cada año a pagar sus gastos de funcionamiento: la comisión de gestión, el depositario, la auditoría y otros gastos. No se cobra en un cargo aparte, sino que se descuenta a diario del valor liquidativo, así que reduce la rentabilidad sin que lo veas. Es uno de los mejores predictores de la rentabilidad futura: un estudio de Morningstar de 2016 concluyó que los fondos más baratos de cada categoría tenían más probabilidades de sobrevivir y de batir a sus competidores que los más caros.

¿Qué se considera un ratio de gastos competitivo según el tipo de fondo?

En los ETF y fondos indexados que replican índices amplios, como el S&P 500 o el MSCI World, un TER competitivo está entre el 0,05% y el 0,20%, y por encima del 0,30% suele haber alternativas más baratas. En los fondos de gestión activa de renta variable de países desarrollados es habitual un 1% a 1,5%, y en estrategias de mercados emergentes o temáticas puede superar el 1,5%. Lo importante es comparar fondos con la misma política de inversión.
Nota: Esta calculadora está diseñada para ofrecer estimaciones útiles con fines informativos. Aunque nos esforzamos por la precisión, los resultados pueden variar según las leyes locales y las circunstancias individuales. Recomendamos consultar con un asesor profesional para decisiones importantes.
